


从表面看,此次金价回落主要受到美元走强和美债收益率上升的影响;更深层次来看,这反映了市场对“利率将维持高位更长时间”的预期重新调整。黄金作为无息资产,在美元和债券面前暂时失去吸引力。但另一方面,中国央行连续23个月增持黄金,地缘局势持续紧张,油价高企也使通胀压力难以消退。多空博弈之下,4000美元关口成为黄金市场的重要观察点。周四(10月7日)亚洲早盘,现货黄金窄幅震荡,目前交投于4110美元/盎司附近。
美元与美债双重打压,黄金持有成本攀升
本轮金价下跌的直接诱因来自美元走强与美债收益率攀升。周三美元指数上涨约0.4%,收报102.25,盘中最高触及102.50,逼近前一日创下的18个月高位102.53。欧元兑美元下跌0.53%,至1.1198美元,接近17个月低位。法国财政担忧再度升温,法国10年期国债收益率上涨11.9个基点,至4.8696%,创两周最大单日涨幅;德国10年期国债收益率则维持在3.4805%。欧洲债务较重国家的收益率明显落后于德国等避险资产,进一步推升了美元的避险吸引力。
美元升值使以美元计价的黄金对其他货币持有者更加昂贵。同时,美债收益率高企也大幅提升了持有黄金的机会成本。美国10年期国债收益率一度触及5.364%的24年高点,30年期收益率也升至5.669%。尽管390亿美元的10年期美债标售表现强劲,得标利率为5.300%,低于投标截止时的市场收益率,投标倍数达到2.77,高于此前六次平均值2.54,一级交易商仅获配2.5%,为全球金融危机后最低比例,带动收益率小幅回落,但整体水平仍处于高位。
更值得关注的是,收益率曲线呈现“熊市陡峭化”特征。两年期与10年期国债收益率差从48.1个基点扩大至52.2个基点,盘中一度达53.7个基点,为8月中旬以来最高。这种走势通常反映通胀预期上升。对于黄金而言,这意味着尽管短期利率波动存在不确定性,但长期通胀与财政风险仍在酝酿。短期内,高收益率与强美元的组合仍对金价构成压制。
美联储会议纪要揭示分歧,“更高更久”仍是主基调
美联储9月会议纪要公布后,市场对政策路径的解读更为复杂。美联储在9月15日至16日会议上一致决定加息25个基点,但内部对加息动因存在分歧。“一些与会者”认为,加息是为了防止能源及其他价格冲击带来的广泛影响;而鹰派官员则强调,加息是防范需求驱动型通胀的必要手段。会议纪要还显示,“大多数与会者”认为年底前可能再次上调联邦基金利率目标区间;“几位与会者”甚至指出,当前利率水平尚未具有足够限制性。
目前,市场普遍预期美联储将在10月27日至28日会议上维持3.75%-4.00%的利率区间不变。芝商所FedWatch工具显示,本月加息25个基点的概率为19.4%,低于一周前的约38%;但市场预计12月加息的概率仍高达83%至85%。堪萨斯城联储总裁施密德表示,遏制通胀可能需要进一步加息;旧金山联储主席戴利则强调政策路径将取决于通胀是否持续。纽约联储主席威廉姆斯和美联储副主席杰斐逊则倾向于在加息问题上保持谨慎。
这种分歧表明,美联储内部仍在激烈博弈,但市场接收到的核心信号未变:利率将在更长时间内保持高位。Zaner Metals副总裁兼高级金属策略师Peter Grant指出,市场普遍预期利率将长期维持高位,这对美元和收益率形成支撑。对黄金而言,这无疑是一道短期难以突破的障碍。
油市与地缘局势:通胀火种未熄
能源价格高企仍是当前通胀居高不下的关键推手。布伦特原油结算价报每桶100.20美元,美国原油结算价报每桶88.28美元。国际能源署宣布加快释放石油储备,并优先释放柴油,预计可向市场投放约1亿桶石油;法国也从战略储备中释放1000万桶柴油。受此影响,油价震荡回落。但美国能源信息署数据显示,截至10月2日当周,美国原油库存减少320万桶至4.241亿桶,远超市场预期的增加170万桶,馏分油库存下降,汽油库存上升。此外,墨西哥湾风暴可能导致约1120万桶原油产量损失,乌克兰袭击俄罗斯石油设施,中东炼油量减少,燃料市场仍趋紧张。
地缘政治方面,胡塞武装加大对沙特机场的袭击,造成3人死亡、36人受伤。胡塞武装还警告所有使用沙特领空的国际航空公司停飞,沙特与胡塞武装冲突升级。曼德海峡这一关键航道面临更大威胁,地区石油供应担忧加剧,进一步推升通胀预期。当前市场更关注通胀与央行紧缩政策。美元与美债收益率的吸引力压倒了黄金的避险属性,金价未能获得有效支撑。
此外,SpaceX计划融资400亿美元,用于购买英伟达芯片,拟筹集约100亿美元银行贷款和300亿美元投资级债券。分析师担忧,如果SpaceX进入投资级债券市场,可能引发企业融资与长期美债之间的“挤出效应”,从而扰动债市和收益率,间接影响黄金定价。
中国央行连续增持,官方买盘成潜在支撑
在金价大幅下跌之际,中国央行公布的数据备受关注。截至9月末,黄金储备为7747万盎司,较上月末增加74万盎司,连续23个月增持。Grant表示,官方部门的黄金需求是主要支撑因素。他认为,金价可能再度下探,或低至4000美元,随后在年底前回升,并可能触及4400美元。
中国央行持续增持黄金的背后,是多元化储备、对冲美元信用风险以及应对地缘不确定性的长期战略。即使短期投机资金撤离,官方买盘仍为市场提供重要支撑。连续23个月增持也释放出一个信号:在价格回调时,黄金仍被视为值得配置的战略资产。对于普通投资者来说,这一信号不容忽视。
贵金属集体承压,白银铂金跌幅更甚
黄金并非唯一承压的贵金属。周三白银下跌3%,铂金下跌逾4%,钯金跌至一年最低点。这表明强势美元与高实际利率正在全面压制贵金属市场。白银兼具金融与工业属性,铂金与钯金则受汽车和工业需求影响更大,因此宏观压力下跌幅更为显著。贵金属整体走弱,表明当前主导价格的是宏观因素,而非单一品种供需变化。若美元与美债收益率继续高位运行,贵金属反弹空间有限;一旦利率预期松动,白银等品种可能更具弹性。
后市展望:4000美元防线,年底能否冲上4400?
短期来看,黄金面临三重压力:美元指数强势、美债收益率高企、美联储12月加息预期。10月会议若维持利率不变,或带来短暂喘息,但会议纪要揭示的分歧和鹰派言论仍限制反弹空间。若10年期美债收益率再度冲高,金价可能测试4000美元心理关口。
中期内,支撑因素同样显著。中国央行连续23个月增持黄金,地缘冲突升级,法国财政忧虑与欧元疲软,油价高企,通胀顽固,美国财政赤字及SpaceX大规模融资对债市产生“挤出效应”,这些都可能在未来重新激发黄金的避险与保值需求。Grant预计,金价年底前可能回升至4400美元。接下来,投资者需重点关注美联储10月27日至28日会议、12月8日至9日会议、美国就业与通胀数据、国际能源署释储进展、胡塞武装袭击动态、法国财政局势及美债标售情况。4000美元是牛熊分水岭,守住则年底反弹可期,跌破则可能引发更深调整。
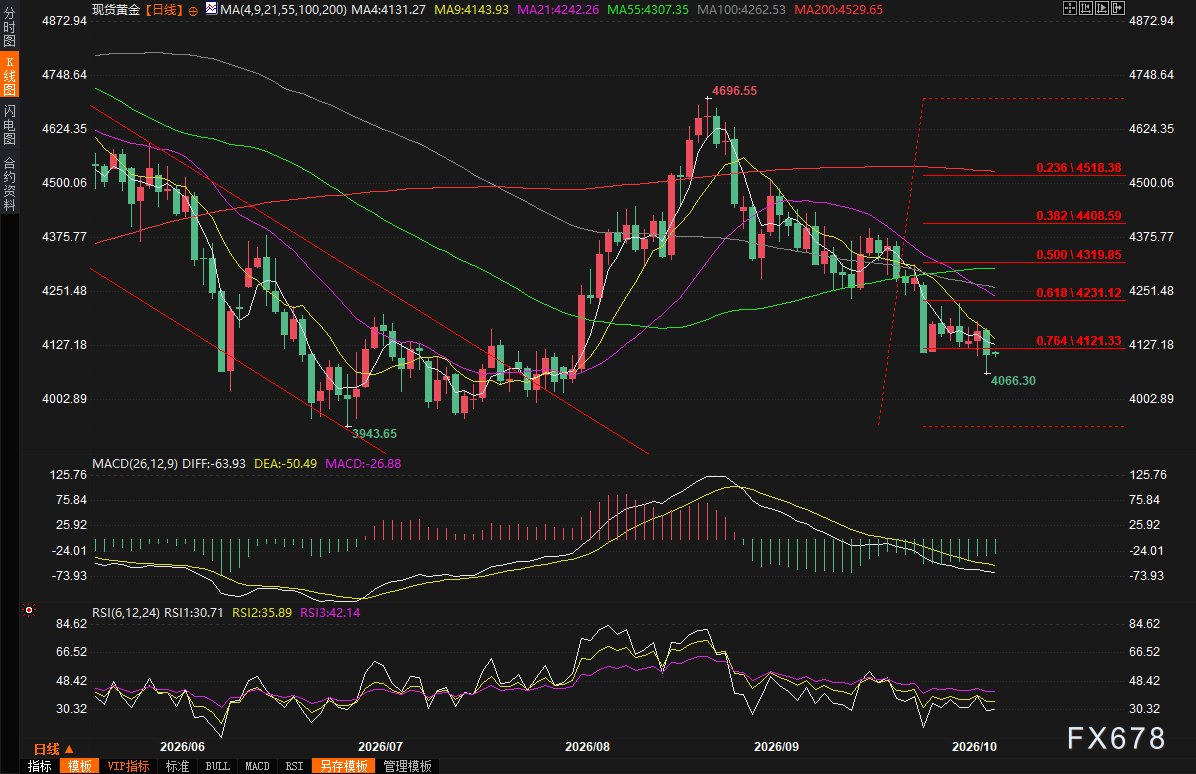
(现货黄金日线图,来源:易汇通)
北京时间07:19,现货黄金现报4110.81美元/盎司。







