


石油与黄金的联动机制
黄金被视为优质的避险资产。在地缘政治风险上升阶段,黄金通常会迎来上涨行情,有助于投资者实现资产多元化配置与风险对冲。黄金兼具大宗商品与货币双重属性,其避险特性使其成为风险偏好下降时的重要投资标的。
石油是全球核心的大宗商品之一。作为顺周期、高波动性的资产,油价通常与经济增长趋势保持一致。石油价格波动不仅影响大宗商品市场,还可能波及整个金融市场。作为全球需求的重要风向标,油价走势往往与股市呈现同步变化;当石油需求上升,通常意味着经济向好。
不过,若行情由供给端冲击主导——如今年大部分时间的情况,例如伊朗遭遇袭击、霍尔木兹海峡一度封锁,油价上涨将加剧通胀压力,同时对股市形成拖累。
今年初,全球股市大幅下跌,很大程度上受到伊朗冲突引发的市场恐慌影响,油价的飙升进一步加剧了市场的不安情绪。
多数学术研究表明,石油与黄金之间存在一定的正向关联。具体而言,油价下跌通常伴随金价下行,反之亦然。但近年来,这种关系已经明显减弱。部分研究甚至认为二者之间不存在显著相关性。值得注意的是,现有研究尚未涵盖本轮伊朗冲突爆发后的最新市场数据。
美元是连接石油与黄金的关键变量。两种资产均以美元计价,从历史趋势来看,它们通常与美元呈反向关系。美元走强往往会对油价和金价形成下行压力;而美元走弱则可能推动两类资产价格上涨。美元与黄金之间的关系尤为复杂,受地缘政治、通胀预期、实际收益率、市场情绪等多重因素影响,同时也会受到矿产供给、回收金、首饰消费等传统供需因素的制约。
油价不再是金价的有效信号
黄金与石油的相关性具有动态性、非对称性和复杂性。回顾历史,二者曾在上世纪70、80年代呈现较强的正向联动,但如今这种关系已明显弱化。尽管油价波动仍会对金价产生一定影响,但其解释力已大幅下降。《社会经济危机下原油与黄金价格波动率及其相关性分析》一文指出,布伦特原油与黄金的相关性高于西德克萨斯轻质原油(WTI)与黄金的相关性,但总体而言,油价对金价的预测能力有限。
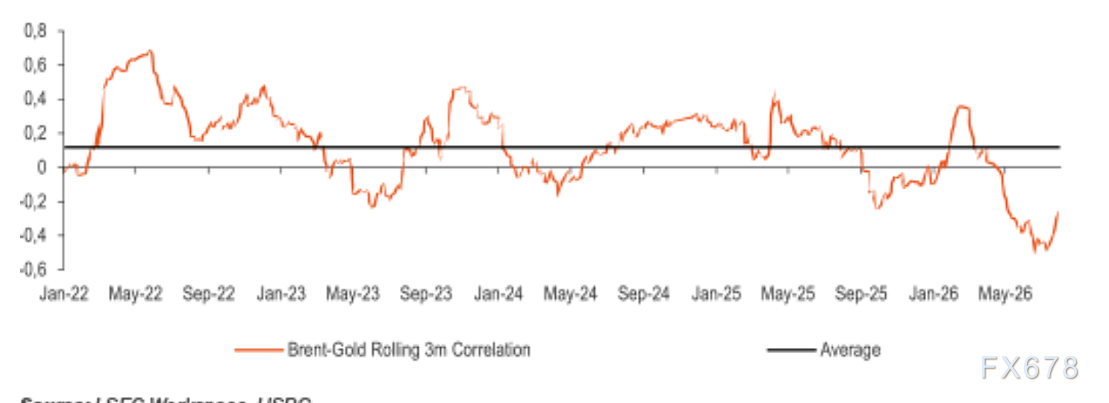
从长期来看,黄金与石油的3个月滚动相关系数波动剧烈。2022年乌克兰冲突爆发前后,二者的相关性一度处于高位。但随后逐步减弱,2023年下半年甚至转为负相关。在各国央行持续增持黄金的支撑下,金价突破2000美元/盎司,而此时油价波动趋于平缓,导致二者的滚动相关性阶段性转负。
布伦特原油与黄金的3个月滚动相关系数从3月1日的0.36,降至7月15日的-0.5。尽管美伊冲突升级推高了地缘政治风险并拉升油价,但相关系数的断崖式回落表明两类资产的联动关系已经瓦解。当前,二者仍维持弱负相关状态,滚动相关系数为-0.11。
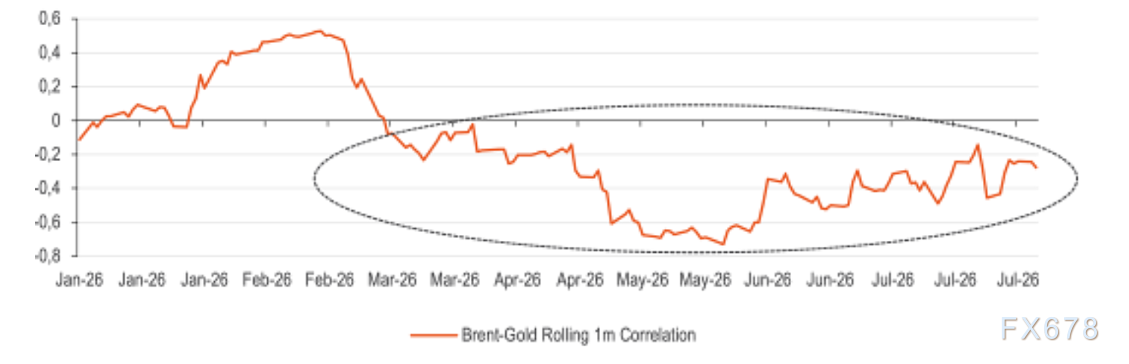
若将观察周期缩短至一个月高频维度(见下方图表),可以发现部分交易日会对整体相关性格局产生显著影响。例如,3月初仅两个交易日就推动相关性转为负值。3月6日至3月11日,1个月滚动相关系数从0.24骤降至0.02,主要原因是3月9日布伦特原油单日上涨6.7%,而黄金价格却下跌0.6%。此后负相关持续强化,5月末一度达到-0.72的强负相关水平。近一个月,负相关有所缓和,8月末二者同步上涨,相关系数短暂翻正,但整体仍维持负相关。
另一种分析角度是计算1盎司黄金可兑换多少桶原油。
回顾过去50年,大多数时期1盎司黄金的购买力相当于10-30桶布伦特原油。
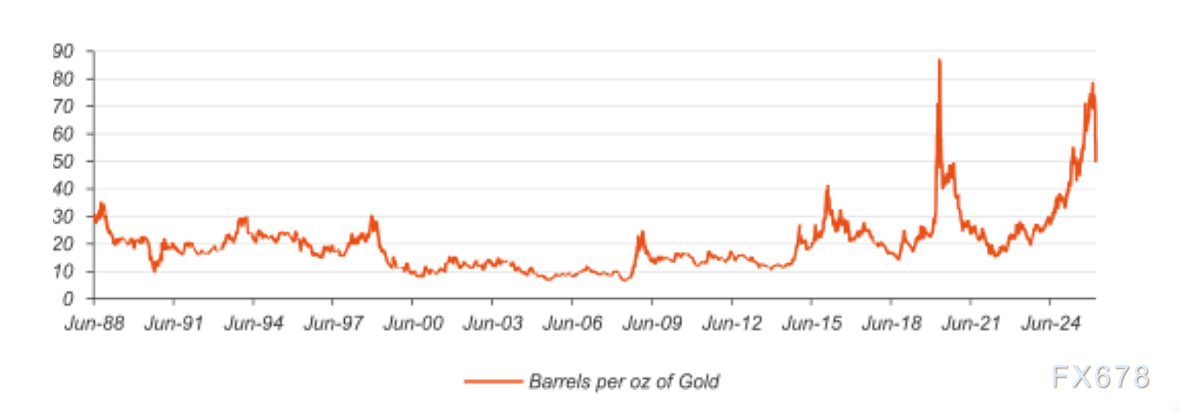
截至2026年8月4日,1盎司黄金约可兑换50桶布伦特原油。该比值在今年1月曾触及77桶,接近历史极值;上一次达到类似水平是在2020年4月新冠疫情期间,当时布伦特原油价格暴跌,该比值最高达到87桶。
我们认为,中东冲突升级推动美元走强,对黄金构成压制,股市下跌也促使投资者抛售黄金。与此同时,霍尔木兹海峡封锁、海湾地区原油产能中断推高了油价。不同危机环境下,石油与黄金的表现差异显著;当前油价已难以有效预判金价走势。因此,我们不建议将油价作为判断金价走势的主要依据。
错综复杂的多重影响因素
今年油价波动对美元及股市的影响远超以往。年初伊朗冲突爆发,美元成为市场首选避险资产,资金从黄金流向美元,导致金价下跌。中东局势引发金融市场恐慌,股市走低进一步加剧黄金抛售。
日元、瑞士法郎等传统避险资产也表现疲软。在本轮行情中,黄金更像是被投资者“提前兑现”的保险。即便美债市场走弱,美元仍保持强势;全球债券市场被滞胀预期主导。相较其他G10国家,美国政策利率预期虽未大幅上修,但美元依旧走强。伊朗遇袭后,市场下调美联储2026年底降息预期,降息幅度收窄至少25个基点,这对黄金形成利空。
当前市场环境与2022年有相似之处。2022年初金价约1800美元/盎司,受俄乌冲突影响,4月升至2000美元/盎司。随后美元走强削弱了黄金的避险属性,金价陷入震荡。直到2023年4月金价才重新站稳2000美元/盎司,主要得益于各国央行与零售投资者的持续买入。
2025年,黄金无疑是表现最佳的避险资产之一。近几个月,股市与黄金一度呈现正相关;3月2日该相关性短暂转负:中东冲突初期金价上涨,但次日美元主导市场交易,金价大幅回调。伊朗遇袭后首个交易日,美元与黄金的相关性一度转为正向。高风险环境下,美元与黄金同步上涨的现象并不罕见,代表投资者同时抢购两类避险资产。但此次黄金未能守住涨幅,难敌美元的强势。
若冲突进一步升级、油价继续走高,理论上可能重新激发黄金买盘;但参考乌克兰冲突的历史经验,这种买盘可能需要数月时间才会显现。
回到石油与黄金的关系:若中东局势缓和、海峡全面开放带动油价回落,黄金将摆脱高油价带来的间接压力。核心逻辑并非石油直接影响黄金,而是石油通过美元、实际收益率、股市等变量间接影响黄金价格。







