


2026年10月初,法国10年期国债收益率接近5%,法德10年期国债利差达到2011-2012年欧债危机以来的最高水平。
法国公共债务占GDP的比例已升至119%,债务规模持续攀升,财政赤字长期突破欧盟设定的3%上限。经济增速仅为0.5%,融资成本远高于经济增长率,债务利息支出已超过国防和教育预算,债务负担以复利形式不断累积。
与2012年希腊、意大利等外围国家不同,此次危机发生在欧元区第二大经济体。
法国政坛在大选周期中陷入僵局,2027年总统大选的热门候选人纷纷拒绝接受欧洲央行救助附带的财政紧缩条件。
勒庞主张扩大财政支出,梅朗雄建议由欧洲央行直接注销国债,该方案明显违反欧盟关于禁止央行进行货币融资的相关条约。
没有政治力量愿意推动财政改革,欧洲央行救助工具的先决条件便无法达成,不存在无条件兜底。法国过半的国债由海外投资者持有,一旦外资集中撤离,债市波动将进一步加剧。

公共债务与财政措施,高中抗议活动蔓延
预计到2027年,法国公共债务将达到GDP的121.7%。政府提出一项540亿欧元的财政调整计划,其中包括430亿欧元的新措施,目标是将赤字控制在GDP的5%以内。
债务偿付成本已成为预算中最大的项目之一,利息支出预计达到745亿欧元,超过教育支出。
2024年政府赤字达GDP的5.8%,债务占GDP约112.7%;2025年赤字为5.1%,2026年预计为5.4%,债务率从2025年的115.6%上升至2027年的121.7%。
与此同时,国内爆发了大规模高校抗议活动,抗议最初在巴黎地区学校爆发,随后扩散至全国,学生对教师短缺、教室拥挤和校舍老化等问题表示不满。
截至10月2日,约400所高中(占全国10%)关闭或受到干扰,超过700所学校发生冲突,学生、警察和教育工作者均有受伤。
抗议活动升级,包括封锁校门、焚烧垃圾桶和车辆、与防暴警察冲突。在马赛,一名教师被误溅汽油,数百人被捕,大多数为青少年和年轻移民。
风险外溢:冲击整个欧元区,传统安全机制破裂
欧元仅为货币联盟,缺乏统一财政联盟,德国等债权国长期反对债务共担。
2012年的救助机制仅适用于体量较小、风险可隔离的外围国家,而面对法国这样的核心国家,这套体系已显得力不从心。
风险传导路径发生逆转,此前危机多由外围国家向核心国扩散,而此次法国债市波动当天,意大利相对于德国的国债利差几乎翻倍。
资金不再简单从法国逃向其他欧元区核心国家,而是抛售绝大多数欧元区主权债券,仅保留德国国债作为避险资产。
市场认知发生根本变化:法德双核心的支撑逻辑被打破,欧元区安全资产只剩下德国一国,整个区域的主权信用体系出现结构性裂痕。
欧央行维持利率不变,关注本周会议纪要
欧洲央行当前存款利率为2.50%,最近一次加息发生在9月10日,下一次利率决议会议定于10月29日,维持利率不变的概率高达87%,加息的可能性仅为13%;12月17日将是年内另一个关键时间点,市场预计加息25个基点至2.75%的概率为72.2%。
欧洲央行内部意见不一,首席经济学家莱恩认为能源价格上涨与长期借贷成本上升已经抑制了需求,后续加息次数可能少于市场预期;德国央行行长纳格尔则表示尚未看到通胀传导至薪资和企业定价的迹象。
9月欧元区通胀回升至3.8%,为2023年9月以来新高,叠加生产者物价同比上涨8.2%,政策制定难度加大。
若最终加息次数低于预期,利率端对欧元兑美元的支撑将被削弱,叠加法国债务危机、西班牙提前大选等政治风险,欧元将面临多重压力。
本周将公布9月议息会议纪要,但该纪要仅记录了9月10日的会议讨论,并未涵盖之后法国与德国国债利差大幅扩大的新情况。
传导至欧元:汇率承压,后市观察主线
欧元受到债务风险溢价的持续压制,难以走出单边强势行情,高波动、弱修复将成为中期常态。
欧元贬值具有双重效应:一方面压低美元计价的欧洲资产估值,拖累股债市场;另一方面可以降低欧洲出口商品价格,带来有限的出口利好,但难以抵消系统性风险带来的冲击。
后续判断欧元走势,需重点观察几条线索。
第一是法国2027财年预算议会投票结果,这是短期内的最大变数,连续三年的预算博弈已反复冲击市场信心;
第二是大选候选人的财政改革表态,只有切实可行的中长期财政整顿方案,才能修复法国主权信用;
第三是意大利等高负债国家国债利差,用于判断风险是否继续扩散;
第四是欧洲央行官员表态与QT节奏调整,观察央行是否释放维稳信号;
外部层面,美债收益率与美欧货币政策利差决定欧元波动区间,海外资金对欧元区债券的持仓变化,是衡量全球风险偏好的关键指标。
总结与技术分析:
2012年欧债危机属于外围经济体的周期性风险,可以通过外部救助缓解。
而法国危机则暴露出欧元区核心架构的结构性问题,旧有救助机制已失效,市场正在对欧元区资产进行永久性风险重估。
在法国落实可信的财政改革、跨国家风险传染收敛之前,债务问题将持续压制欧元,仅有短期阶段性修复机会。
技术面:欧元兑美元处于下降通道中,目前击穿下降通道后大幅探底回升,恐慌情绪集中释放,后期需密切关注反弹强度,若反弹不明显,存在二次探底的可能。
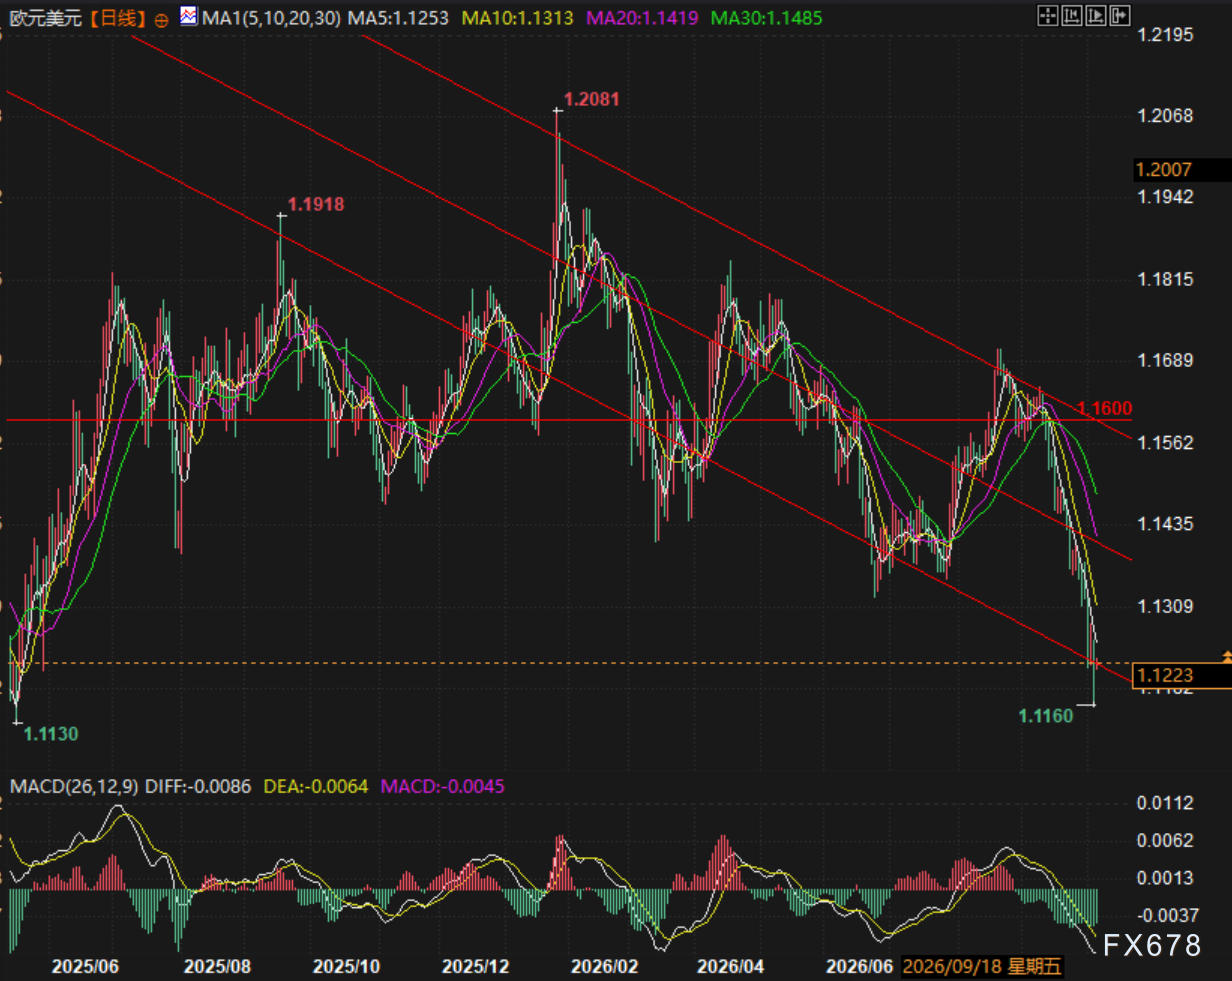
(欧元兑美元日线图,来源:易汇通)
北京时间10:11,欧元兑美元现报1.1216/17。







