


周一回调拉开序幕:中东出口回升与G7释储双重施压
周初油价承压明显。布伦特原油期货下跌近2美元,收于每桶100.32美元;美国原油同步下跌约1.68美元,报89.43美元。主要诱因来自两个方面。首先,航运数据显示,尽管霍尔木兹海峡仍有船只遇袭,但9月最后一周连续四天中东原油出口量已超过战前水平,市场开始接受“供应并未完全中断”的现实。其次,七国集团在美国总统特朗普施压下决定从应急储备中释放1亿桶原油和柴油,并承诺不限制能源出口,进一步强化供应宽松预期。
然而,下跌并未失控。市场对伊朗战争可能引发长期供应中断仍保持高度警惕,分析人士指出,中东停火遥遥无期,沙特与胡塞武装再度交恶将加剧对能源基础设施和船舶的袭击风险。同时,沙特阿美CEO表示,原油和成品油供应仍趋紧张,释放应急储备后全球库存可能需要两年才能恢复。美国战略石油储备降至1982年以来最低水平,也对油价形成一定支撑。
周二企稳与周三震荡:出口恢复与IEA加速释储博弈
周二油价基本持平,布伦特微涨至100.58美元,美国原油几乎未变。市场进入观望状态。大宗商品交易巨头维多CEO透露,过去7至10天内,约有1200万桶/日原油和200万桶/日成品油从中东运出,沙特东西输油管道向延布出口枢纽的输送量达到580万桶,进一步印证出口回升。与此同时,也门胡塞武装袭击沙特机场,墨西哥湾形成气旋的可能性被评估为100%,这些潜在供应扰动因素限制了油价进一步下跌。
周三价格震荡走低,布伦特回落至100.20美元,美国原油跌幅较大,收于88.28美元。国际能源署同意加快此前宣布的释储行动并优先释放柴油,成为压制油价的重要因素。分析人士指出,欧洲作为燃料短缺重灾区,释储有望缓解其对美国原油的需求,从而减轻美国供应压力。美国能源信息署公布的库存数据显示,截至10月2日当周原油库存减少320万桶,远低于市场预期的增加,汽油库存上升但馏分油库存下降,反映出成品油结构性紧张。墨西哥湾风暴可能升级为大西洋飓风的预警,以及乌克兰袭击俄罗斯石油设施的消息,也为油价提供了底部支撑。
周四暴涨与周五延续:飓风停产与中东风险溢价重估
转折点出现在周四。油价单日大涨逾4%,布伦特收于104.28美元,美国原油报91.49美元,盘中一度上涨超过5美元。推动力明确且强劲:一方面,中东局势再度紧张,霍尔木兹海峡油轮遭袭次数创战争以来新高,伊朗战争已进入第八个月,全球约20%的石油和燃料仍经由该海峡运输;另一方面,飓风“伊萨亚斯”逼近墨西哥湾,美国海洋矿产管理局数据显示,截至周四已有约130万桶/日原油产量被关停,占总产量六成以上,壳牌、雪佛龙削减作业,英国石油甚至撤离全部人员并关闭关键平台。
特朗普有关与伊朗“进行富有成效对话”并承诺在中期选举前不发动袭击的言论一度令油价回落,但市场对实际供应中断的担忧仍占主导。周五油价继续小幅上扬,布伦特报104.72美元,美国原油报91.85美元。飓风持续逼近,墨西哥湾原油产能关闭比例升至逾70%。亚洲大国计划在黄金周后恢复成品油出口的消息,以及特朗普暗示可能就柴油问题发布重大公告并考虑暂停征收联邦汽油税的言论,对油价形成一定压制,但未能改变周线上涨格局。
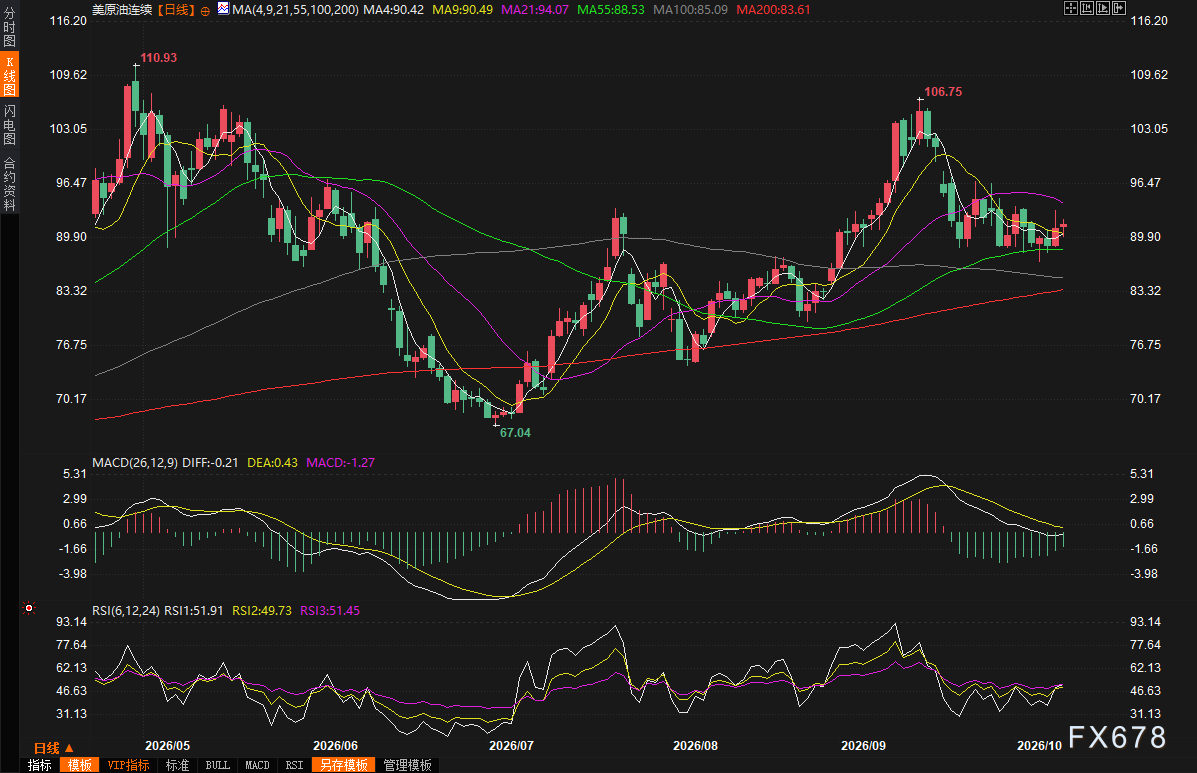
(布伦特原油日线图,来源:易汇通)
基本面与情绪的深层博弈:产能不确定性与库存重建难题
全周来看,市场始终在“短期供应增加”与“中长期供应风险上升”之间反复权衡。伊朗战争打乱了中东地区的产能扩张计划,使未来产能前景充满不确定性,OPEC+因此推迟了2027年成员国产量配额审议。美国能源信息署也下调了2026年全球石油产量与需求预期。沙特阿美意外将11月面向亚洲的原油官方售价下调至六年最低水平,显示出其在市场份额与价格稳定之间的微妙平衡。
库存方面,美国战略石油储备已处于历史低位,而商业库存虽部分时段出现回升预期,但实际数据与成品油结构性短缺并存。分析人士普遍认为,即便G7和IEA释放储备,也难以迅速填补因地缘冲突造成的长期供应缺口,全球库存重建可能仍需较长时间。
本周油价剧烈波动,本质是地缘政治风险溢价与短期供应恢复之间的再平衡过程。中东出口阶段性回升与战略储备释放缓解了市场极端恐慌情绪,但霍尔木兹海峡持续威胁、胡塞武装袭击、墨西哥湾飓风导致的实质性产能中断,以及伊朗战争对产能扩张的长期影响,共同支撑油价在高位震荡并最终上行。
展望未来,市场将密切关注霍尔木兹海峡实际通航情况、飓风对墨西哥湾生产的影响、IEA释储落地节奏,以及美伊之间的外交动向。只要中东局势未出现实质性缓和,供应中断风险溢价仍将存在,油价仍将在高波动中寻找新的平衡点。







