


本周全球外汇市场在多重宏观与政治因素影响下延续分化走势。欧元受法国财政问题及区域政治不确定性拖累,周线连续第五周收跌,一度触及17个月低位后小幅反弹,但整体抛压依旧沉重。美元在美联储偏鹰立场及美债收益率高位支撑下维持强势,美元指数录得连续第四周上涨。日元因美日利差压力继续走弱,而英镑则受益于欧元疲软获得部分避险资金流入,整体走势相对稳定。
欧元:财政与政治双重压制,反弹动能有限
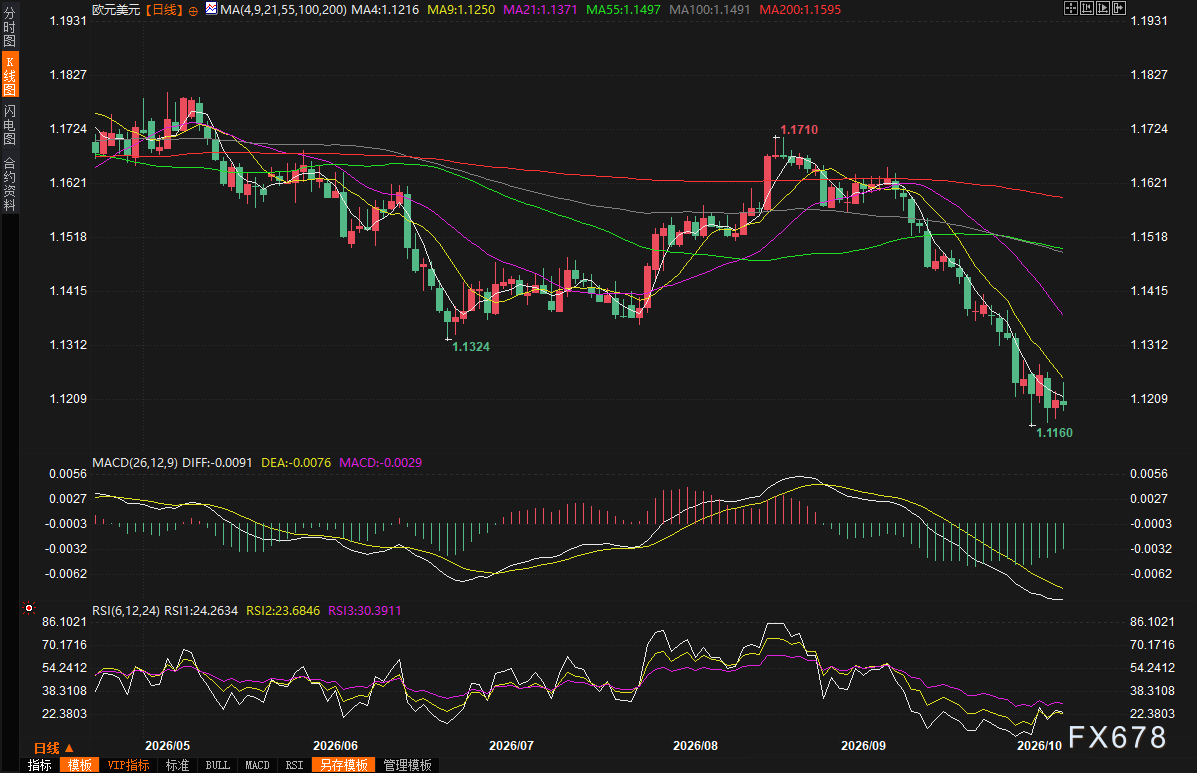
本周欧元走势起伏不定。周一(10月5日)欧元兑美元跌至1.1160美元,创2025年5月以来最低水平。市场担忧法国财政赤字扩大以及极右翼候选人提出的财政改革计划可能带来的不确定性,同时西班牙提前大选加剧了欧元区政治风险,打压欧元情绪。
周中阶段,欧元出现技术性反弹。法国国债市场企稳,叠加美债收益率回落,欧元小幅回升。周五(10月9日)亚洲时段,欧元兑美元回升至1.1211美元附近,纽约尾盘小幅下跌至1.1201美元,周线累计下跌约0.5%,连续五周累计跌幅超过3%。欧元兑英镑接近16个月低点,欧元兑瑞郎维持在0.9324瑞郎附近。
法国政局成为欧元走弱的核心因素。极右翼候选人勒庞提出财政紧缩计划一度提振市场信心,但投资者对财政纪律落实仍持怀疑态度。Spectra Markets外汇交易主管Brent Donnelly指出,随着2027年法国大选临近,财政政策的不确定性将持续影响欧元走势,当前任何财政承诺都缺乏足够可信度。
部分市场观点认为欧元已出现超卖信号。StoneX高级分析师Matt Simpson表示,当前欧元跌势已较为极端,看空动能有所减弱,但财政与政治风险未解除前,欧元难以扭转颓势。
美元:强势延续但动能减弱,政策预期成关键
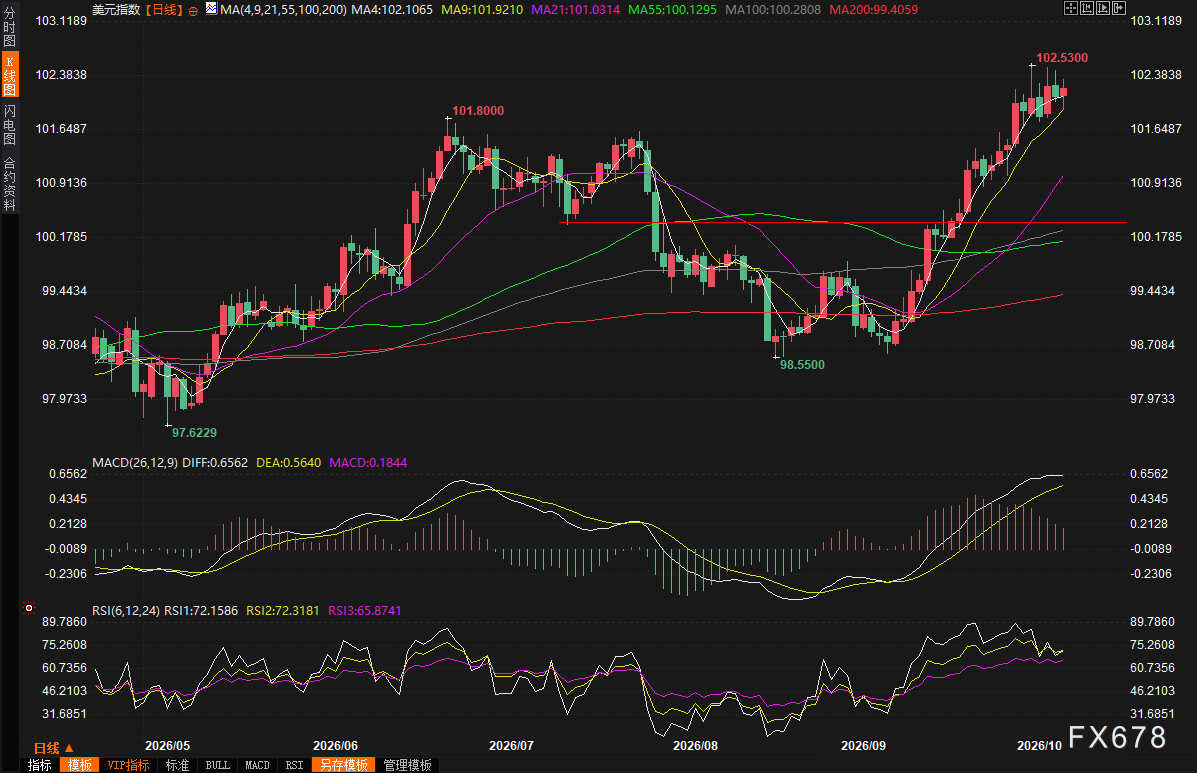
美元本周整体维持高位震荡,美元指数一度触及102.53,创2025年4月以来新高,周五收于102.23,周线四连涨,涨幅约0.3%。美债收益率攀升提升美元资产吸引力,全球资金持续流入美国市场,强化美元避险属性。
然而,美债收益率后半周回落,美元涨势趋缓。美联储9月会议纪要显示多数官员仍倾向进一步加息,利率期货显示市场预期12月加息概率高达85.8%。瑞穗证券分析师Vishnu Varathan指出,美元当前强势部分源于欧元和日元疲软,若美国经济数据转弱,美元涨势或难持续。
地缘政治方面,中东局势紧张一度推升油价,但特朗普表示暂不会对伊朗采取军事行动,缓解市场担忧。Moneycorp交易主管Eugene Epstein指出,当前市场观望情绪浓厚,美元走势高度依赖美联储官员讲话。
日元与英镑:利差与替代逻辑主导,走势分化
日元本周延续弱势,美元兑日元周五报158.28日元,周线涨幅约0.3%。尽管日本央行释放可能进一步加息信号,但美日利差仍压制日元走势。
英镑走势相对稳健,兑美元维持在1.32美元附近,周五收于1.3235美元,周线基本持平。因欧元疲软,部分资金转向英镑寻求替代配置。市场普遍预期英国央行将在11月加息,利率期货显示加息概率超过80%。
总结:观望情绪升温,焦点转向央行政策与财政进展
综合来看,欧元受财政与政治风险压制难以反弹,美元虽维持强势但已现疲态,日元与英镑走势分化明显。市场情绪趋于谨慎,未来走势将取决于美联储官员讲话、法国财政整顿进展及日本央行政策信号。
展望下周,美国通胀数据、美联储官员讲话、美伊局势发展将成为关键变量。9月CPI与PPI数据将影响10月28日利率决议预期,美联储《褐皮书》及官员表态亦将影响市场预期。欧元区将公布工业生产与通胀终值数据,英国将发布GDP与产出数据,日本将公布PPI与机械订单数据。IMF与世界银行年会期间,美联储主席的讲话尤其值得关注。







