


投资需求:金价调整阶段ETF持仓依旧坚挺
本轮黄金走势中最值得关注的亮点,是黄金投资需求展现出强劲的市场韧性,在全球债市普遍抛售、大类资产波动加大的背景下,黄金配置需求并未减弱。根据世界黄金协会数据显示,8月全球黄金ETF净流入120吨,9月延续净流入趋势,新增流入67吨,连续两个月的资金流入,使全球黄金ETF总持仓攀升至4256吨,刷新历史纪录。这一逆势增持的现象,出现在金价短期震荡调整阶段,充分反映出机构资金对黄金中长期配置价值的坚定信心,并未受到短期波动和债市调整的干扰。
市场逻辑转变:投资者关注点从短期利率转向宏观风险
按照传统交易逻辑,实际收益率上升通常会增强债券吸引力,提升持有无息资产黄金的机会成本,从而对金价形成压力。但当前市场出现了明显背离现象,黄金在收益率持续上升的环境下依然获得资金持续流入。核心交易逻辑已发生转变,投资者不再单纯关注短期利率波动带来的直接影响,而是开始提前反映长期高借贷成本可能引发的各类宏观风险,这些潜在变量最终将成为支撑金价的重要力量。
两大潜在宏观情景支撑黄金中长期配置热度
文章分析了两种虽非主流但具有重要参考意义的宏观情景,有助于解释当前资金持续增持黄金的核心逻辑。
第一,高融资成本抑制经济活动。持续高企的借贷利率将压制社会整体经济活跃度,逐步暴露高杠杆行业的潜在风险,进而引发经济增速放缓甚至衰退。一旦经济下行压力加大,避险资金将回流国债市场,带动实际收益率回落,迫使货币政策转向宽松,从而对黄金价格形成支撑。
第二,高收益率加重财政负担。若经济保持韧性未出现明显衰退,长期高收益率将持续推高政府债务成本。当前多个主要经济体债务规模已超过GDP总量,利息支出持续攀升将迫使政策制定者出手稳定债市。若政策干预打破原有市场预期、削弱对货币纪律的信心,黄金的保值属性将更加突出,购金需求将进一步上升。
短期风险与当前资金交易特征
上述两种中长期利好情形并非确定性事件,仍存在不确定性因素。短期内,实际收益率继续上行仍是压制金价的主要风险,反之若收益率回落将为金价带来新的支撑。整体资金动向显示,当前市场参与者已摆脱短期投机思维,不再简单跟随利率波动进行交易,而是提前布局高借贷成本可能带来的中长期市场变化。
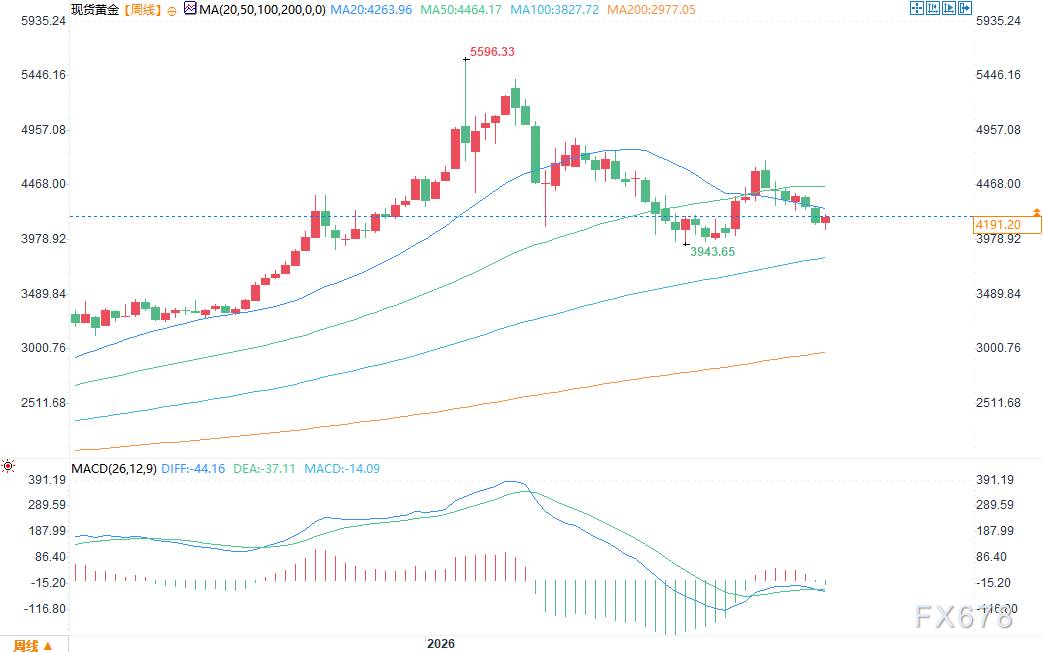
(现货黄金周图 来源:易汇通)
季节性实物买需为金价提供额外支撑
国内黄金周假期结束、市场恢复正常交易之际,正值全球黄金市场进入传统实物需求旺季。此外,印度四季度集中释放的节日与婚庆购金需求,历来是年末黄金市场的关键季节性利好。尽管当前金价处于相对高位,对大众珠宝消费形成一定抑制,但强劲的投资买盘能够有效弥补实物需求的不足,缓解空头资金的压制,为金价提供坚实的底部支撑。







