


10月5日周一,英镑兑美元最新交投于1.320水平,整体仍维持在6月底以来的低位区间。9月16日,美联储宣布将联邦基金利率上调25个基点至3.75%-4.00%,政策利率中值已略微超过英国央行的3.75%。但10月2日公布的美国9月非农就业人数仅增加2.9万,失业率攀升至4.2%,这表明此前市场对“美国经济持续强劲”的预期逻辑正出现松动。与此同时,英国10月28日预算案即将公布,财政政策、能源价格走势以及英美央行政策路径的博弈,正成为英镑兑美元重新定价的关键驱动因素。
美元逻辑演变:利率压制比就业数据更关键
尽管美联储维持紧缩立场的逻辑依然成立,但“美国经济全面领先”的看法已需调整。美国8月CPI同比上涨3.4%,核心PCE同比上涨3.0%,距离2%的目标仍有较大差距。因此,美联储在9月选择加息,而非仅依赖就业数据判断政策方向。
但就业市场已释放反向信号。9月非农新增就业仅2.9万人,远低于8月的13.3万,失业率也上升至4.2%。数据公布后,市场对10月进一步加息的预期迅速降温。由此可见,美元目前的利率优势更接近“高通胀环境下维持高利率”,而非经济全面向好。对于英镑兑美元来说,关键并不只是当前利差,而是未来几次会议的政策预期路径,以及这些预期如何影响短期国债收益率。
英国经济并非全面疲软,核心问题在于增长结构与财政限制
英国经济基本面需分层解读。第二季度实际GDP环比增长0.5%,较初值上调0.1个百分点,第一季度增长0.6%;7月单月GDP也录得0.4%的增幅。从总量看,这并非典型衰退数据。但增长结构不均衡,截至7月的三个月中,服务业产出增长0.6%,而工业与建筑业则分别下滑0.5%。
通胀限制了英国央行的政策空间。8月CPI同比上涨3.1%,高于目标水平,英国央行9月维持利率在3.75%,并强调能源价格波动可能继续推高通胀。这意味着,即使增长结构偏弱,货币政策仍需在抑制需求放缓与控制输入型通胀之间寻求平衡。
财政因素尤为关键。英国8月公共部门净借款达183亿英镑,超出官方预测35亿英镑。10月28日预算案不仅关乎税收与支出调整,更影响债务路径、财政可信度、公共投资效率以及长期增长预期。若预算案在扩大支出的同时抬高融资成本,其增长效应可能被金融条件收紧所抵消;若能稳定财政风险溢价并改善私人投资预期,市场对英国资产的定价逻辑才可能发生根本性转变。
技术面显示弱势格局持续
从日线图观察,英镑兑美元在9月连续下跌后,当前位于布林中轨下方并接近下轨区域,布林中轨持续下行,带宽明显扩大,表明价格调整伴随波动率上升。
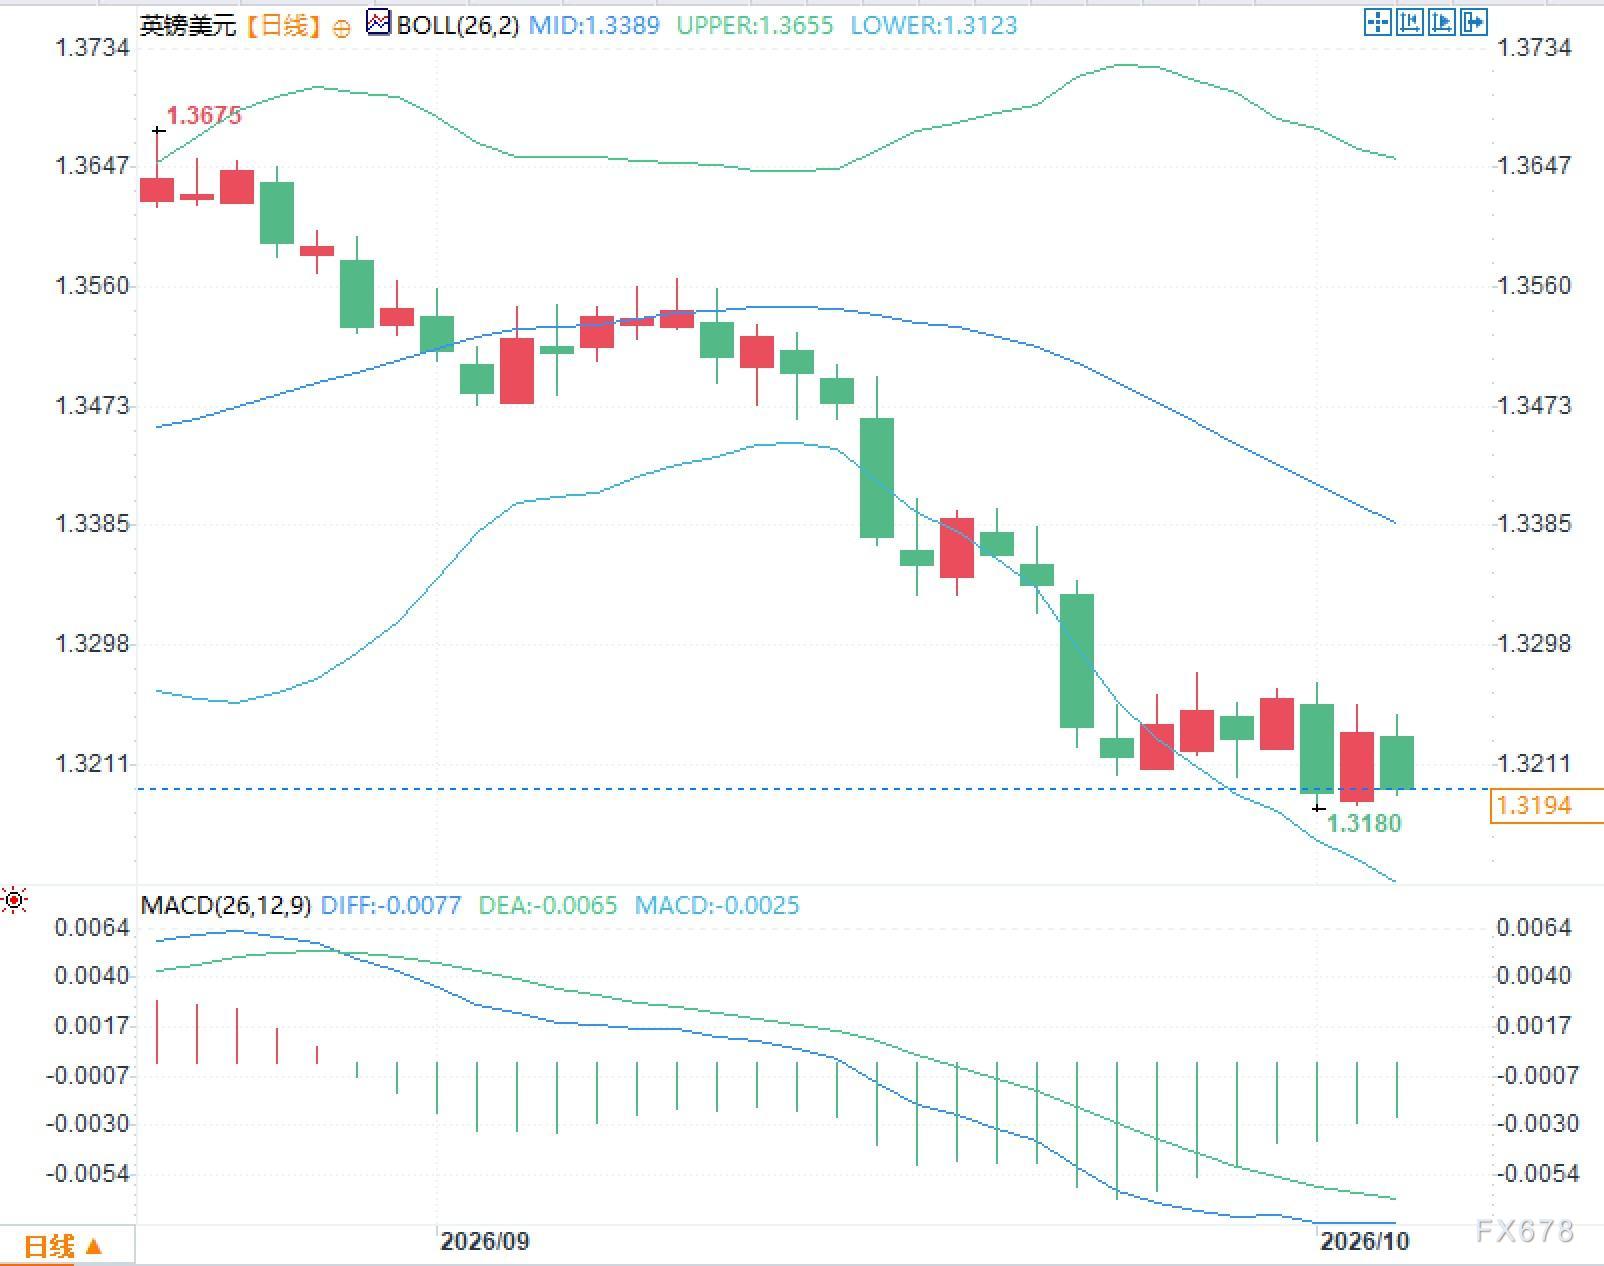
MACD双线位于零轴下方,柱体仍为负值,反映中期动能尚未修复。不过,最近几根K线实体缩短,阴阳交替频率上升,MACD负值柱体也未进一步扩大。
常见问题解答
问题一:美国9月就业数据明显放缓,为何英镑兑美元仍维持弱势?
答:因为汇率定价不仅取决于单月就业数据。美国通胀仍高于目标,美联储9月已加息,名义利率仍对美元形成支撑。就业降温削弱了继续收紧的预期,但未立即削弱现有利差与通胀溢价。
问题二:10月28日英国预算案为何成为英镑的关键变量?
答:市场关注的并非单纯支出规模,而是财政规则、债务路径、融资成本和提升生产率的措施是否协调。预算案还会影响英国国债溢价、增长预期以及英国央行未来的政策空间。







