


知名投行ING大宗商品分析师Warren Patterson指出,ICE布伦特原油多次短暂跌破100美元/桶,但最终仍维持在该心理关口之上,反映出市场对多重因素的复杂权衡。霍尔木兹海峡原油运输回升、G7释放战略储备、沙特输油管道产能恢复等因素与中东地缘紧张局势及OPEC+产量政策形成对冲。
布伦特原油企稳百元关口,多空博弈持续
ING指出,ICE布伦特原油虽多次短暂跌破100美元/桶,但收盘价始终维持在该水平之上,表明市场在多重相互矛盾的供需信号中寻求平衡。
从供应端看空因素显现,霍尔木兹海峡原油运输量呈现回升趋势。
数据显示,该通道的石油运输已恢复至设计产能的80%以上,这为延布港原油出口能力的恢复提供了支撑。
沙特调降售价、管道运力恢复,供应压力初现
进一步印证市场供应趋于宽松的迹象,沙特方面将11月装船的阿拉伯轻质原油对亚洲客户的官方售价下调3美元/桶,并扩大对基准价格的贴水至5美元/桶。
由于此前东西向输油管道中断,沙特曾一度加大经霍尔木兹海峡的原油运输量。
近期,该管道的运输能力正逐步恢复。这一系列供应端的改善,对油价形成一定压制作用。
投机持仓降至8月以来最低,风险偏好减弱
持仓数据反映了市场情绪的微妙变化。
最新数据显示,投机者在上一个报告周期将ICE布伦特原油净多头头寸减少13812手,至204302手,为8月以来最低水平。
波斯湾地区原油运输量回升的迹象,使得投机者当前更倾向于规避风险。
该持仓变化与布伦特原油多次跌破100美元的价格走势相呼应,说明市场对供应恢复的预期正在抑制多头情绪。
OPEC+维持产量政策,但实际增产有限
OPEC+于上周末决定维持11月产量水平不变,符合市场预期。ING指出,在美伊紧张局势持续期间,该联盟曾累计宣布增产165万桶/日。
但这些增产更多体现在纸面,实际产量受制于持续的供应中断而未能同步提升。
这一现实具有重要意义——OPEC+名义产量目标与实际产出之间存在显著差距,意味着尽管政策层面释放增产信号,但实物供应并未实质性增加,从而为油价提供了潜在支撑。
总结
布伦特原油目前处于多重矛盾因素交织的格局中。
看空因素包括:霍尔木兹海峡运输能力恢复至80%以上、沙特下调对亚洲售价并扩大贴水、东西向输油管道运力回升、投机持仓降至8月以来最低水平。
看多因素则包括:中东地缘政治局势未见缓和、OPEC+增产多为名义性、实际供应未明显增长。布伦特原油多次短暂跌破100美元但最终收于上方,显示出市场在供应恢复预期与地缘风险之间寻找平衡点。投机者削减净多头仓位,反映出对供应端改善的谨慎定价。
短期来看,100美元/桶仍是布伦特原油的重要分界线——若供应恢复趋势延续,油价可能面临进一步下行压力;若中东局势再度升级或出现新的供应中断,风险溢价可能迅速回升。OPEC+产量目标与实际产量之间的差距,是当前原油市场最值得关注的供应变量之一。
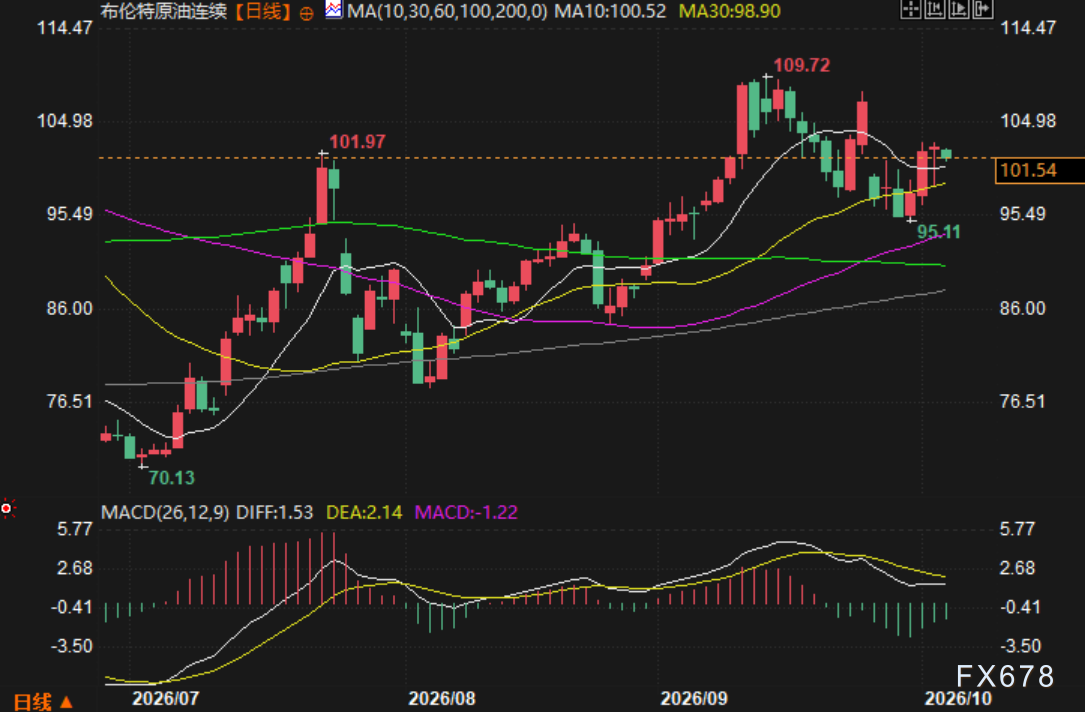
(布伦特原油期货日线图,来源:易汇通)
北京时间15:11,布伦特原油期货最新报101.72美元/桶。







