法国国债抛压如何影响欧元走势
法国10年期国债收益率自6月底的约3.7%升至接近4.9%,累计上行约1.2个百分点。收益率上升意味着债券价格下跌,反映出期限溢价与信用溢价双重扩张,而非仅受全球利率变动影响。德国同期限国债收益率约为3.46%,法德利差扩大至140个基点,10月2日盘中最高触及159个基点,虽随后有所收窄,但仍处于2011年11月以来的高位区间。利差扩大表明资金正在重新评估欧元区内部主权信用风险,法国国债成为本轮抛售的焦点。
欧元作为统一货币,难以将单一国家的财政风险完全排除在汇率之外。当核心国家融资成本快速上升,欧元资产的风险溢价通常同步提升,汇率成为同一风险的另一表现形式。渣打全球研究主管埃里克·罗伯森指出,法国债市已出现实质性恶化,该国在财政整顿方面缺乏意愿和能力。欧元兑瑞郎、欧元兑英镑同步走弱,表明压力主要来自欧元本身,而非个别货币对的短期波动。
财政政策与政治周期的交汇
欧盟委员会春季预测显示,2026年法国赤字将维持在GDP的5.1%,公共债务则由2025年的115.6%升至2026年的118.1%,并在2027年达到120.2%。法国政府10月1日公布的2027年预算草案将当年赤字目标设定为5.0%,同时承认2026年赤字可能攀升至5.4%,债务比率预计在2026年达119.3%、2027年达121.7%。财政部长罗朗·莱斯屈尔表示,2027年将重新走上财政紧缩路径,预算草案中包含约430亿欧元的新举措,合计调整规模达540亿欧元。利息支出预计在2026年达到792亿欧元,2027年增至912亿欧元,利率上升直接加剧了存量债务的再融资压力。
纽约梅隆高级策略师杰弗里·余指出,对欧元走势应保持审慎态度,但当前形势与2012年存在明显差异。当年市场面临债务赎回压力、银行体系与融资渠道双重收紧,而当前更接近财政溢价的重新定价,而非系统性支付危机。这两组事实应并列分析,而非相互替代。
能源价格与欧洲央行的政策困境
布伦特原油价格维持在每桶101美元附近,能源价格仍显著高于年内低点。中东局势持续扰动原油与天然气供应预期,欧元区8月通胀率由7月的2.9%升至3.3%,其中能源类通胀升至14.3%。9月初步数据显示,德国3.3%、法国3.4%、意大利4.1%、西班牙5.0%,均高于预期。欧洲央行9月10日宣布三大利率上调25个基点,存款机制利率升至2.50%,主要再融资利率至2.65%,边际贷款利率至2.90%。央行工作人员基准预测2026年整体通胀为3.0%,经济增长为0.9%,并指出通胀风险偏向上行,增长风险偏向下行。
罗伯森进一步指出,能源价格推动通胀的时点恰好与经济疲软叠加,对欧元形成额外压力。对于欧洲央行而言,面临双重约束:能源驱动的通胀要求维持紧缩货币政策,而法国融资成本上升又加剧了紧缩政策对财政的负面影响。这不是简单的政策方向选择,而是货币政策反应函数中增长、通胀与主权利差三项变量同时偏离中性水平。法国自身经济增速预期仅为0.8%,赤字却持续高于5%,经济增长难以通过名义扩张自动消化庞大的利息支出。
技术面观察
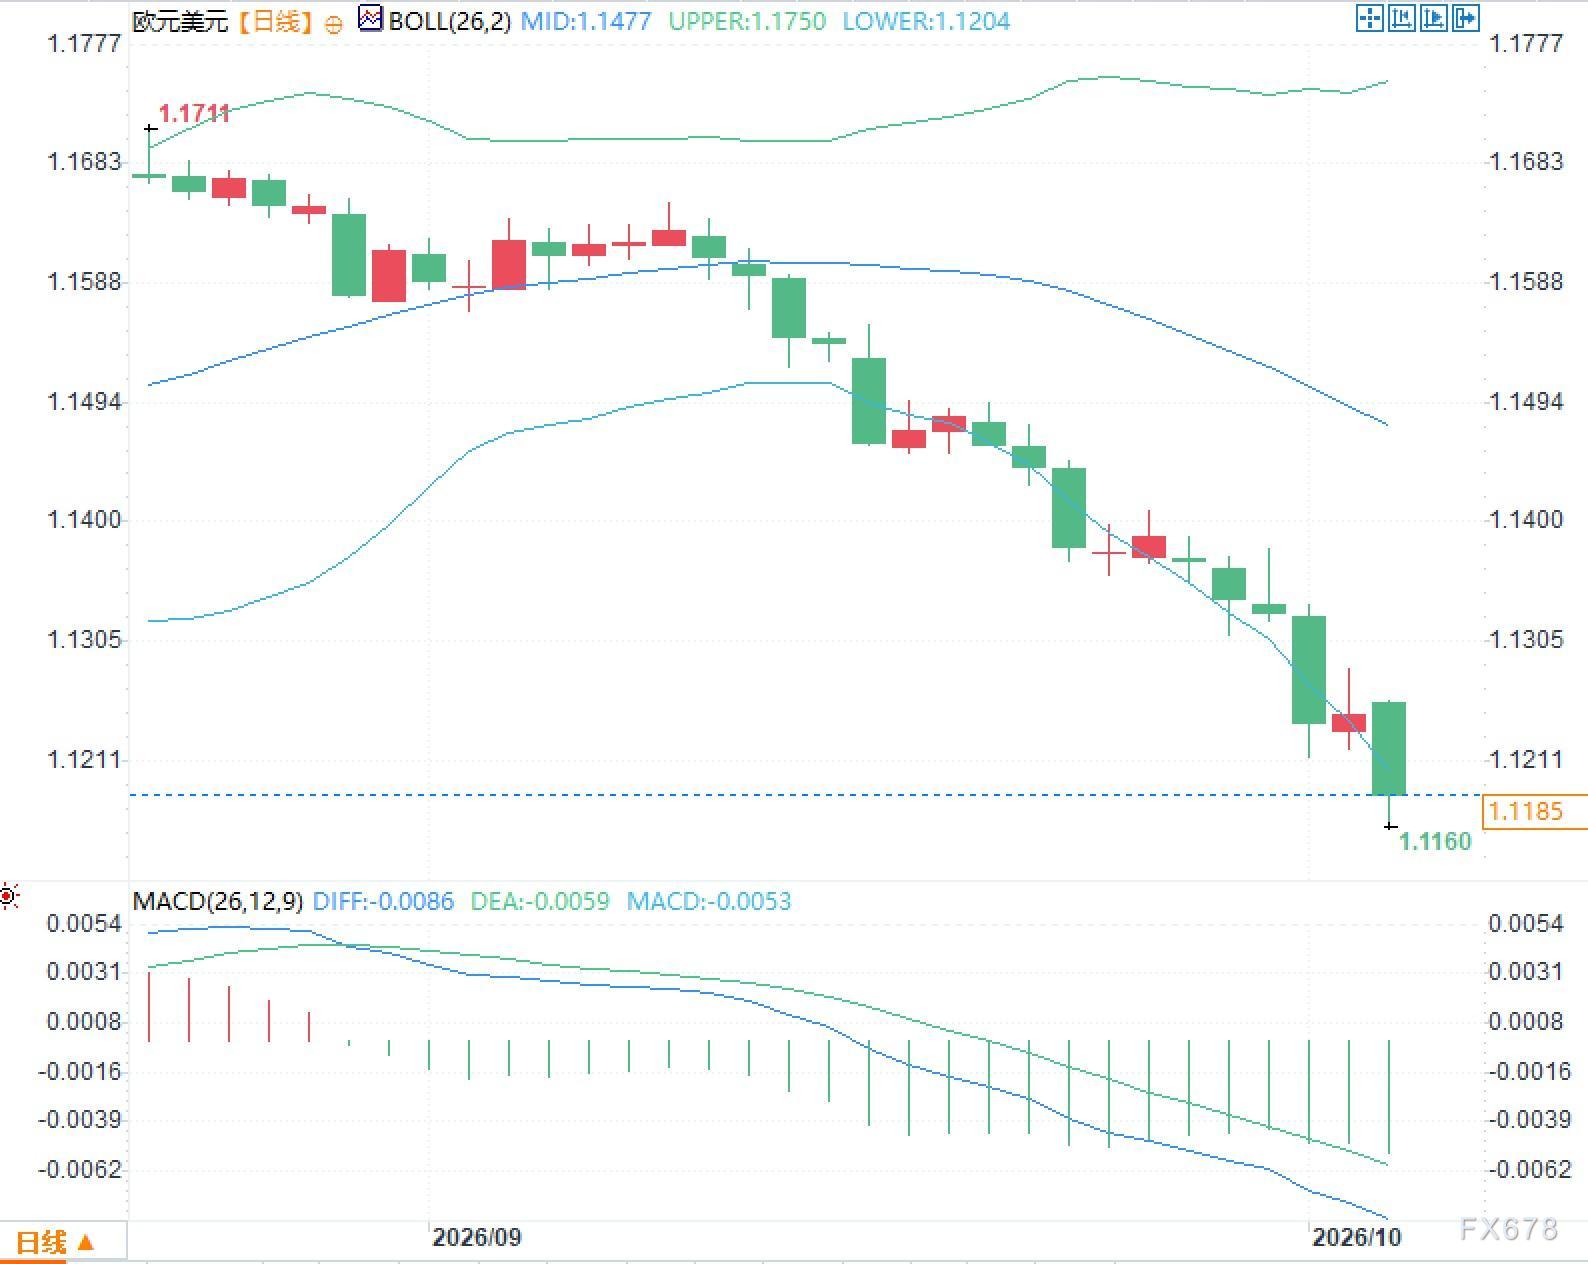
日线图上,欧元兑美元处于布林带中轨1.1477下方,下轨位于1.1204,上轨位于1.1750,当前价格运行在下轨附近。MACD指标中,DIFF为-0.0086,DEA为-0.0059,柱线为-0.0053,快慢线与柱线均处于零轴下方。从历史数据看,2011年至2012年法德10年期国债利差极值约为190个基点,目前约140个基点,尚未触及历史极端水平。