首页
要闻详情
图标图标

缺乏前瞻指引,市场或在每次议息会议前逼迫加息

2026-10-02 08:01:55
0
缺乏前瞻指引,市场或在每次议息会议前逼迫加息
我们先来回顾近几个月美联储的政策轨迹。在7月29日美联储议息会议召开两周前,6月的核心CPI数据显示通胀率维持在零的水平。当时沃什在新闻发布会上的发言如今被外界视为一次严重失误,但严格来说,他所表达的内容是:能源价格波动并未蔓延至整体通胀,从当时的数据来看,这一判断并无不妥。然而市场并未买账,随即引发波动。收益率曲线迅速趋于陡峭,舆论也开始质疑美联储在沃什领导下的政策公信力。这场风波最终通过几项关键事件得以平息:8月19日美国财政部发布的意外声明、8月28日措辞强硬的杰克逊霍尔央行年会,以及9月16日的加息决定。围绕美联储信誉的争议和收益率曲线陡峭化问题随之缓解,而沃什为此付出的代价,就是不得不实施一次加息。

图片点击可在新窗口打开查看

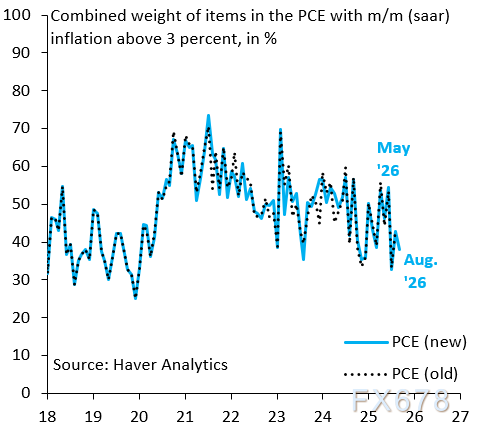
如今,类似的情形似乎正在重演。上图显示的是个人消费支出(PCE)物价指数中,月度年化通胀率超过3%的项目所占的比重。这也是沃什在杰克逊霍尔年会演讲中引用的核心指标,而在我看来,他正是基于这一指标错误地转向了鹰派立场。最新公布的PCE数据对2021年以来的部分数据进行了调整;图中蓝线是根据修正后数据计算出的该指标,黑色虚线则为修正前的结果。从图中可以看出,通胀高于3%的项目权重持续下降,仅在3月至5月期间因油价上涨向PCE传导而出现短暂回升。沃什在7月提出的观点——通胀未出现广泛扩散,在当时是准确的,放在今天来看更是成立。我已多次指出:当前的通胀形势并不支持加息,更不构成必须在本月晚些时候加息的紧迫性。
图片点击可在新窗口打开查看

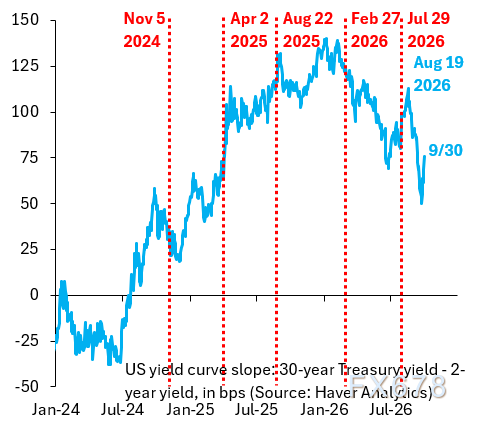
但问题在于,随着市场对10月28日加息预期的降温(在PCE数据发布以及纽约联储主席威廉姆斯于9月29日发表讲话后,加息概率已由70%降至40%),收益率曲线再次趋于陡峭。上图展示的是30年期与2年期美债收益率之间的利差。收益率曲线正在迅速重新拉大,市场情绪也再次趋于紧张,有可能再次引发一轮波动。

我本人其实并不反对逐步减少前瞻性指引的使用,但目前的机制显然已无法有效运行。每次利率决议都演变成美联储与市场之间的博弈。要从根本上解决这一问题,美联储必须向市场提供更加明确和可预期的政策信号。这项任务不能仅由威廉姆斯或其他FOMC成员来完成,必须由沃什亲自出面表态。只有这样,才能避免每次FOMC会议都成为一场悬念迭起的拉锯战,也才能减少对市场和政策的无谓扰动。


风险提示及免责声明

文章来源于汇通财经网,转载注明原文出处,此文观点与指股网无关,理性阅读,版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间删掉 ,指股网仅提供信息存储空间服务。

可信网站身份验证经营性网站备案信息工商网监电子标识网站安全证书
指股网浙ICP备17010029号-4
广播电视节目制作经营许可证:(浙)字第04719号
许可证图标网络文化经营许可证:浙网文(2018)9043-734号
备案图标浙公网安备:33010902002276号

本站郑重声明:指股网所有栏目频道仅提供信息存储空间服务。所载文章、数据仅供参考,风险自担!版权属于原作者若无意侵犯媒体或个人知识产权,请联系我们,本站将在第一时间处理。



