


美元指数(DXY)目前运行在102.14一线;10年期美债收益率维持在约5.22%,此前一度突破至5.34%,刷新2002年以来的高点。
美债收益率上升,会增加持有黄金这类无息资产的机会成本;而美元走强,则抬高了非美元货币持有者购入黄金的成本。
数据显示,美国9月制造业维持韧性,但扩张步伐略有放缓。美国供应管理协会(ISM)公布的制造业采购经理人指数(PMI)由54.6小幅回落至54.5,低于市场预期的55.0。与此同时,物价支付指数由71.1跃升至77.9,远超预期的72.3,表明制造业仍面临较大成本压力。
周四发布的其他数据也显示,美国就业市场依然稳健。截至9月26日当周,首次申请失业金人数下降至19.7万,低于预期的20万,前值为19.8万;四周移动平均值也从20.25万下降至20万。
周三公布的ADP私营部门就业报告显示,美国9月新增就业人数达到9万,高于预期的7万,较8月的3.6万显著增加。
明尼阿波利斯联储主席卡什卡利周四表示:“当前失业率处于4.1%的良好水平,劳动力市场整体健康。”他还指出,“居民消费支出表现强劲”,并强调“将采取一切必要手段,将通胀控制在目标范围内”,但同时提醒称,“持续加息可能对不同经济领域带来差异化冲击。”
不过,周三公布的美国个人消费支出(PCE)通胀数据弱于预期,促使市场下调对美联储加息的预期。核心PCE月率录得0.2%,低于预期的0.3%;年率维持在3.0%,低于市场预期的3.3%。
CME美联储观察工具显示,市场参与者当前预计美联储在10月27至28日会议上加息的概率约为36%,而本周早些时候这一概率曾高达70%。尽管鸽派预期升温,但交易者并未完全排除美联储年底前再度加息的可能性。
美国经济数据的上修表明,作为全球最大经济体,其增长仍具韧性。二季度年化GDP增速录得2.2%,高于预期的1.5%。经济韧性和就业市场稳健,为美联储继续推进通胀控制提供了空间,当前通胀水平仍高于2%的政策目标。
与此同时,美伊在霍尔木兹海峡恢复航运的谈判未取得实质性进展,推升油价,通胀上行风险持续存在,这也为美联储进一步收紧政策提供了现实支撑。
总体来看,美联储鹰派政策预期、美元强势以及美债收益率高企,仍是压制金价的主要利空因素。市场正密切关注周五即将发布的非农就业报告,以判断金价下一步走势。
技术面分析:RSI指标低于50,空头趋势延续
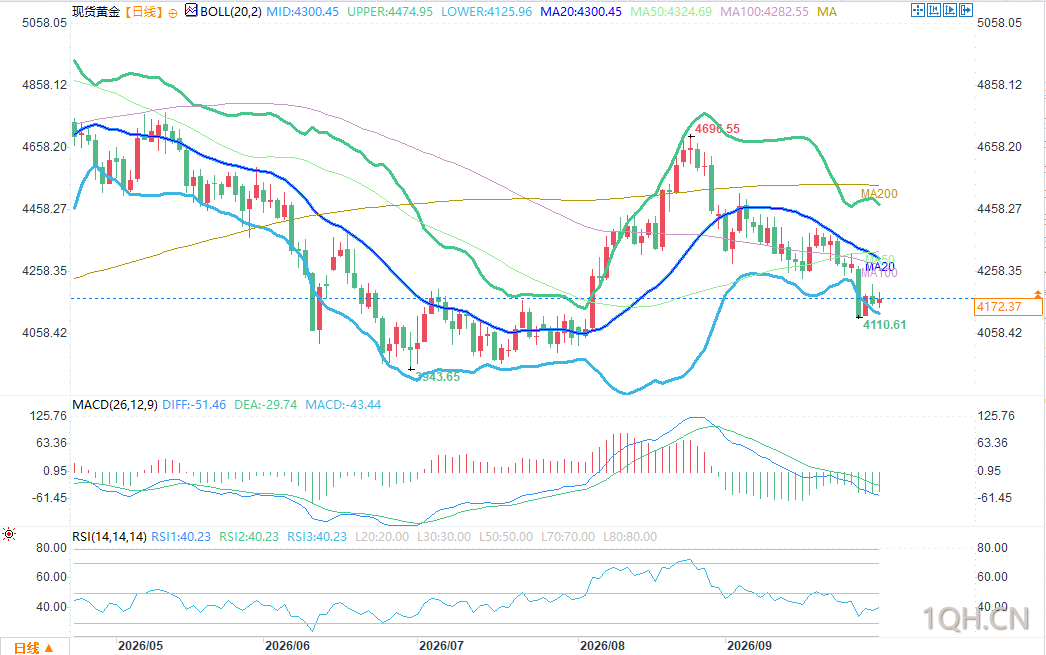
(现货黄金日图 来源:易汇通)
从日线图来看,现货黄金短期维持空头格局,金价运行于20周期布林带中轨4301美元下方,且明显受制于布林带上沿4471美元,反弹动能受限。相对强弱指数RSI约为40,MACD指标位于负值区域,显示多方动能不足,整体仍处于调整阶段。
下行方向,第一支撑位位于布林带下沿4131美元,其次是4100美元整数关口;若空头进一步发力,金价或测试4000美元心理支撑位。
上行方面,若金价试图反弹,将首先遭遇20周期布林带中轨4301美元的压制,随后是布林带上轨4471美元;只有金价持续突破4700美元这一关键阻力区域,才能释放出明确的反转信号。







