


海湾原油供应回升,并不意味着能源供应全面恢复
据高盛估算,过去一周海湾地区石油出口量已回升至每日2330万桶,基本恢复至2025年平均水平,其中原油出口约为每日1900万桶。摩根大通采用较为保守的统计方式,得出原油出口量约为每日1750万桶,恢复至冲突前水平的98%;成品油出口约为每日300万桶,整体出口量约为每日2050万桶,相当于2025年水平的89%。两者数据存在差异,主要源于统计方法的不同,包括船舶追踪、转运及非公开运输量,但对供应恢复的趋势并无根本性分歧。
分析指出,霍尔木兹海峡的运输量也已恢复至接近每日1300万桶。然而,运输能力的恢复并不等于风险的完全消除。目前更多反映的是油企、船东和港口体系对高风险环境的适应能力增强,例如增加船对船转运、调整装运节奏以及重新规划出口线路。换言之,物流系统的韧性有所提升,但风险因素仍然被计入价格体系之中。
真正紧张的环节是成品油,而非原油运输量
当前油市中一个容易被忽视的变量是,原油与成品油正呈现出截然不同的供需结构。高盛估算,柴油、汽油和航空燃料的出口量仅恢复至2025年平均水平的约50%;摩根大通的估算则为约58%。这意味着,即便原油能够装船离港,炼厂也不一定能够将原油及时转化为市场所需的柴油、汽油和航空燃料。
最新的库存数据进一步印证了这一分化趋势。截至9月25日当周,美国商业原油库存增加92.2万桶至4.2732亿桶,而汽油库存减少168.4万桶至2.04362亿桶,馏分油库存减少225.1万桶至1.0518亿桶,炼厂开工率降至92.5%。原油库存上升与成品油库存下降并存,表明当前市场的主要制约因素正从上游原料供应转向炼化环节和终端燃料供给。
这也是布伦特原油仍然存在风险溢价的关键原因。油价不仅反映地下原油储量,更取决于原油能否被安全运输、及时炼化,并最终转化为可交付的成品油。
库存与航运成本正重新塑造风险溢价
库存缓冲仍处于较低水平。美国能源信息署9月报告预计,2026年以来全球石油库存累计减少约4亿桶,并预测第三季度全球库存平均每日下降约300万桶。即使海湾出口量恢复,低库存环境也意味着市场缺乏足够的缓冲空间来吸收突发冲击,因此现货和近月合约中仍包含保险性质的风险溢价。
航运市场也尚未回归常态。近期与霍尔木兹航线相关的超大型油轮租金一度接近每日127万美元,5至10年船龄的二手超大型油轮估值超过1.5亿美元,而新造船价格约为1.35亿美元。二手船价高于新船,本质上反映出市场为立即可用的运力支付了时间溢价。
因此,当前布伦特原油价格不能仅通过原油出口恢复程度来解释。更全面的定价模型应综合考量原油出口、炼厂运行率、成品油库存、船舶租金以及商业库存补充速度。任何一个指标的改善,都不足以代表整个能源供应链的全面恢复。
技术结构显示价格与动能正逐步匹配
从日线图观察,布伦特原油价格位于布林带中轨附近,中轨约99.49,上轨约110.85,下轨约88.14。价格从此前109.72附近回落之后,近期主要在中轨区域震荡,表明短期价格正在重新寻找与波动率相匹配的运行区间。
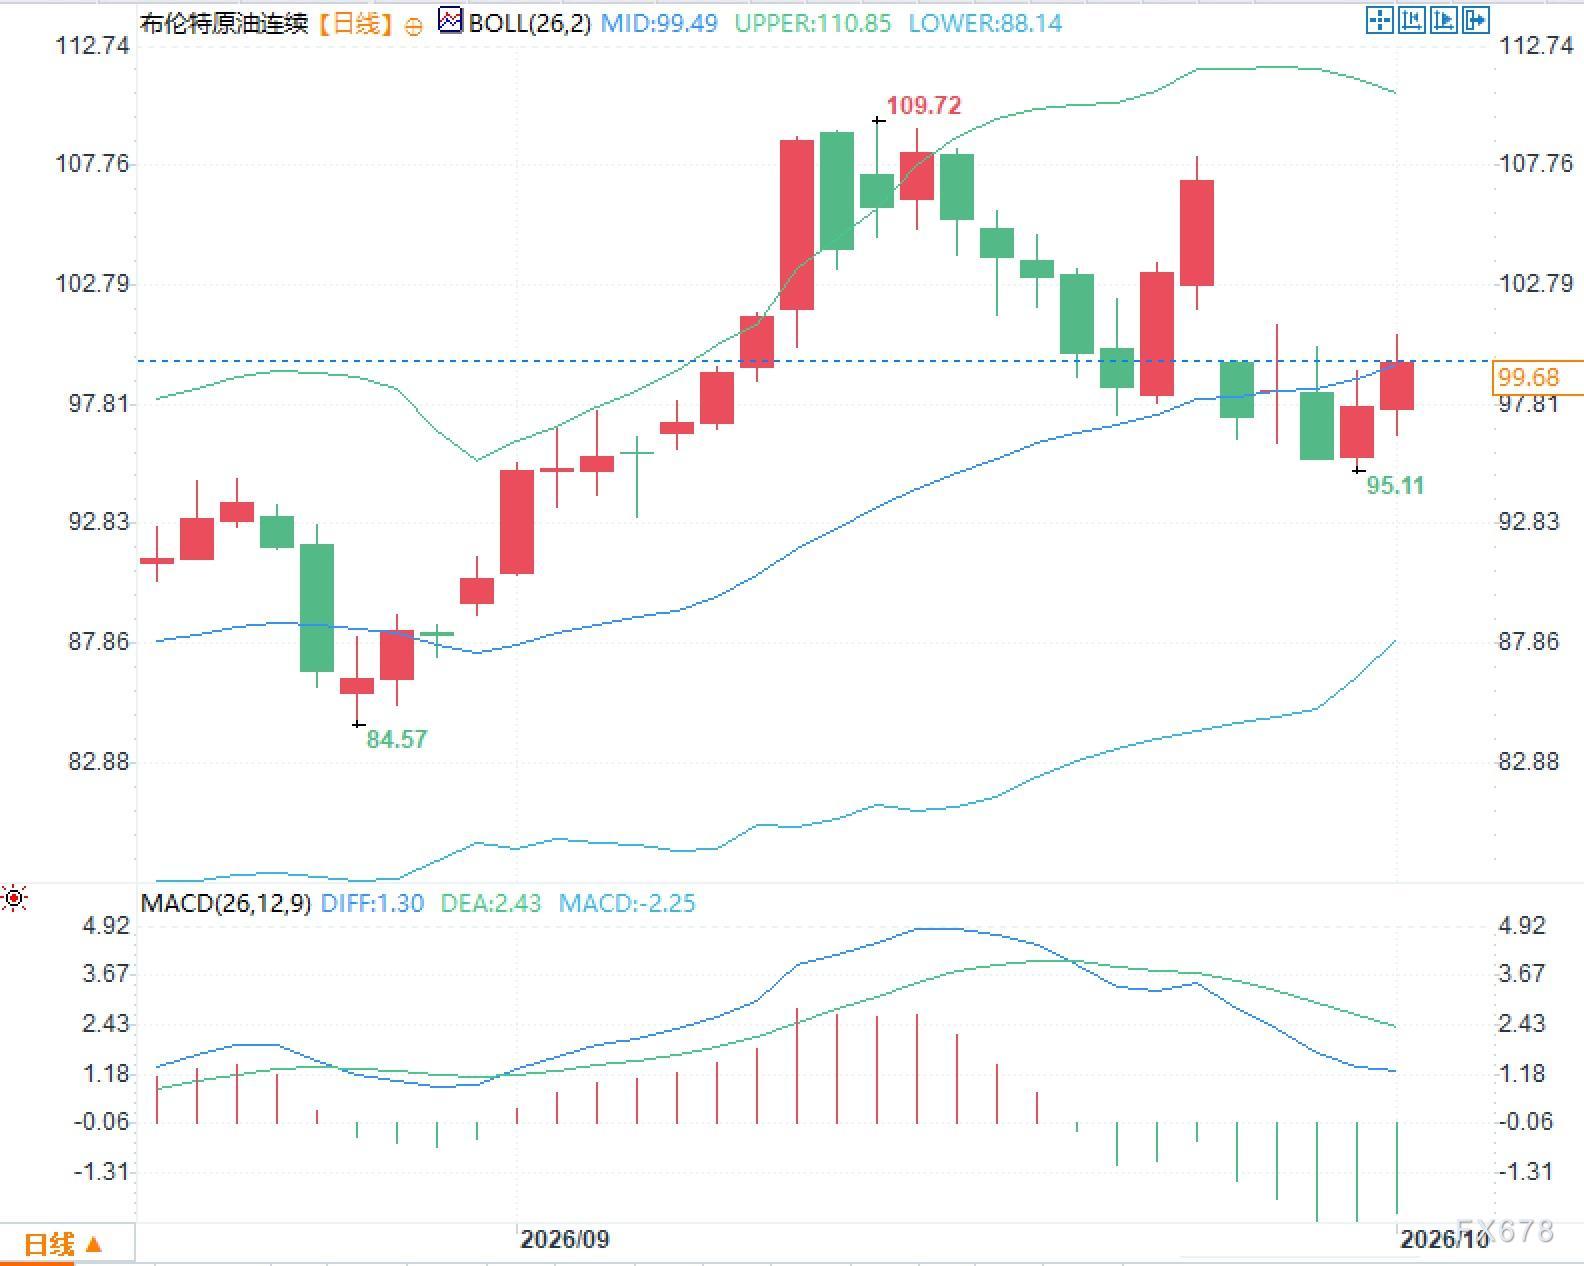
MACD方面,DIFF约1.30,DEA约2.43,柱值约-2.25。DIFF低于DEA表明此前的上行动能已明显减弱,但两条指标线仍位于零轴上方。结合基本面来看,技术指标反映的核心矛盾与现货市场一致:原油运输恢复较快,而库存、炼化和成品油环节的修复速度相对滞后。
常见问题解答
问题一:海湾原油出口已接近正常水平,为何布伦特原油仍维持较高风险溢价?
答:因为原油出口只是供应链的第一环。当前成品油出口恢复程度明显低于原油,全球库存缓冲也较此前偏少,同时航运保险、租船和即时运力成本仍处高位,因此市场仍需为潜在物流和炼化中断保留风险补偿。
问题二:为何柴油和汽油供应恢复速度慢于原油?
答:炼厂设备在受到干扰后恢复周期通常长于油井和港口装运,且成品油运输船舶载量较小、货物燃烧风险更高,单位运输风险成本更大,因此原油出口恢复并不能同步带动柴油、汽油和航空燃料供应的恢复。
问题三:目前判断油市是否真正恢复正常,最重要的数据是什么?
答:不能仅关注布伦特原油价格或海湾出口量,还需同时跟踪全球商业库存、成品油库存、炼厂开工率、霍尔木兹海峡运输量和超大型油轮租金。只有这些指标同步恢复正常,风险溢价的结构性基础才会发生根本性变化。







