


尽管近期数据显示核心个人消费支出(PCE)通胀有所回落,美元仍展现出持续的潜在强势。美元指数(DXY)一度触及6月以来的年内高点,逼近101.80水平。虽然通胀修正数据显示价格动能减弱,但经济基本面的稳健表现——尤其是强劲的消费者支出和资本投资——正支撑市场对美国经济的信心。随着投资者关注即将公布的非农就业数据和CPI报告,市场正在评估,通胀放缓是否会促使美联储采取更为温和的紧缩路径,还是持续的价格压力仍将支撑美元走强。
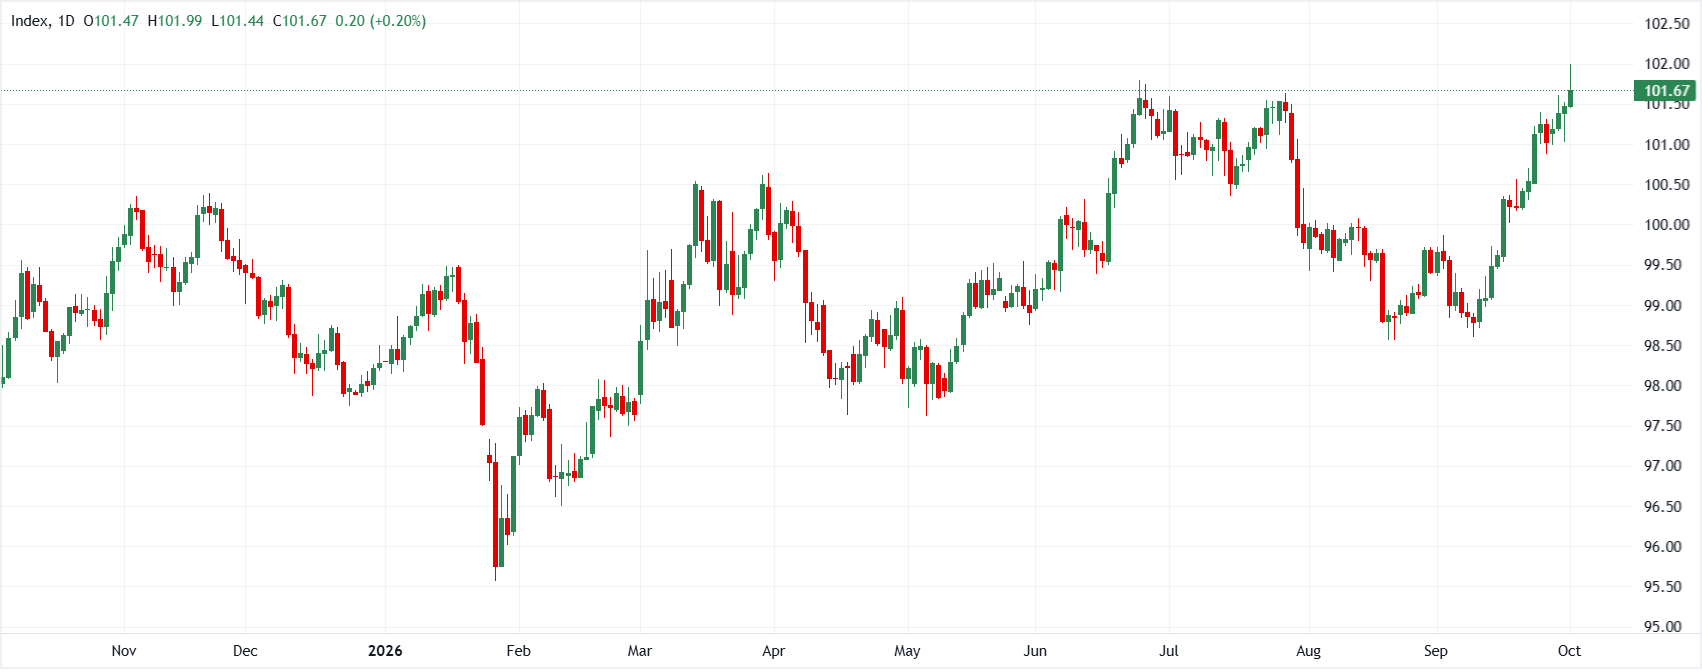
道明证券认为持续通胀与第三季度3.0%的GDP增长将维持美联储鹰派立场
道明证券(TD Securities)的Oscar Munoz与Eli Nir指出,尽管PCE通胀数据有所下调,但整体经济信号依然偏向鹰派。他们将第三季度GDP预期上调至年化3.0%,并强调,强劲的消费支出、稳固的企业利润以及持续的价格压力,使得10月美联储加息的可能性依然存在。
"PCE与GDP的修正数据呈现出不同方向,经济增长的调整偏向鹰派,而通胀的调整则更偏鸽派。然而,关键仍在于潜在趋势。强劲的增长与上升的通胀风险将继续主导美联储政策预期... 我们已将第三季度GDP增长预测上调至环比年化3.0%,因消费者支出与资本支出依旧强劲,国内需求旺盛... 我们目前预计,核心PCE通胀将在2026年底达到季度环比年率3.0%,并在明年达到2.5%。
三菱日联金融集团指出美元在101.80高点附近仍具韧性,疲软PCE削弱激进加息预期
三菱东京日联银行(MUFG)的Lee Hardman表示,尽管美元指数触及6月以来的高点101.80,但通胀数据的疲软与央行鸽派言论正缓和市场对激进紧缩的预期。随着3个月年化核心PCE放缓至2.1%,在10月连续加息的可能性已下降,因此接下来的就业与CPI数据将变得尤为关键。
"美元的上行动能在美国通胀数据疲软及美联储鸽派言论后仍在延续,这有助于抑制市场对更激进加息的预期... 通胀数据下修后,更明确的证据显示美联储首选的通胀指标正在放缓。3个月年化增长率已降至2.1%。回顾自美伊冲突以来的走势,6个月年化增长率也已降至2.7%... 这意味着美联储采取如市场预期般激进加息的可能性正在降低...
总结
美元在101.80附近的韧性表明,市场更关注美国经济的强劲增长,而非短期通胀放缓。尽管MUFG指出,3个月年化核心PCE降至2.1%可能会削弱美联储连续加息的紧迫性,但TD Securities认为,强劲的国内需求——体现在3.0%的第三季度GDP预测——以及年底仍将维持在3.0%的核心PCE通胀水平,将继续支撑美联储的鹰派立场,并推动美元维持上行趋势。







