


霍尔木兹海峡通航安排如何影响避险情绪
美伊之间仍在通过第三方渠道就一份调整后的7日海峡通航方案进行间接沟通。目前分歧焦点已从条款内容转移至执行顺序:是优先恢复通航并调整海域管控措施,还是先解决更广泛的约束性议题。卡塔尔继续扮演协调角色,但双方对外释放的信息尚未达成一致,市场因此将“谈判持续”与“步骤顺序未定”同时纳入定价考量。
对黄金市场而言,该逻辑链条较为清晰。海峡通航预期增强,意味着能源供应中断风险下降,避险需求相应减弱;反之若谈判受阻,则溢价重新上升。需要明确的是,当前价格反映的是谈判过程中的不确定性,而非最终协议的达成。步骤顺序的分歧往往比条款本身更能延长风险持续时间,而黄金对这种“谈判进行中”的状态最为敏感。
威廉姆斯讲话后利率路径如何重新评估
威廉姆斯在布法罗的发言中对政策节奏作出明确阐述。他表示,在9月完成加息后,“无需急于采取进一步行动”,委员会有足够时间获取更多信息;若经济走势与预期一致,年底前可能再加息一次,以加速通胀回归2%目标。他同时提出经济预测框架:今年通胀预计为3.5%,GDP增速约为2.25%,失业率将在明年逐步升至4%左右。市场聚焦于“不急于10月连续加息”的表述,而非否定年底前的加息可能性。
联邦基金期货随即下调对10月加息概率的定价,从70%降至45%-50%区间。这一调整主要影响短期利率预期,而非长期政策终点。10年期美债收益率维持在5.23%,显示中长期资金成本对黄金的压制仍未缓解。美元指数仍站稳101之上,对以美元计价的黄金市场构成计价压力。未来关键观察点包括:美国PCE物价指数、非农就业数据及10月27-28日的议息会议,这些事件将重新校准短期政策路径。
日线级别呈现的技术形态
从日线结构来看,黄金市场自阶段性高点回落之后,价格运行于布林带中轨与下轨之间。目前中轨位于4352.60美元,上轨约4574.74美元,下轨约4130.45美元。9月28日前后价格一度跌破下轨,随后反弹至4200美元附近,表明短线波动已将下轨视为关键支撑。
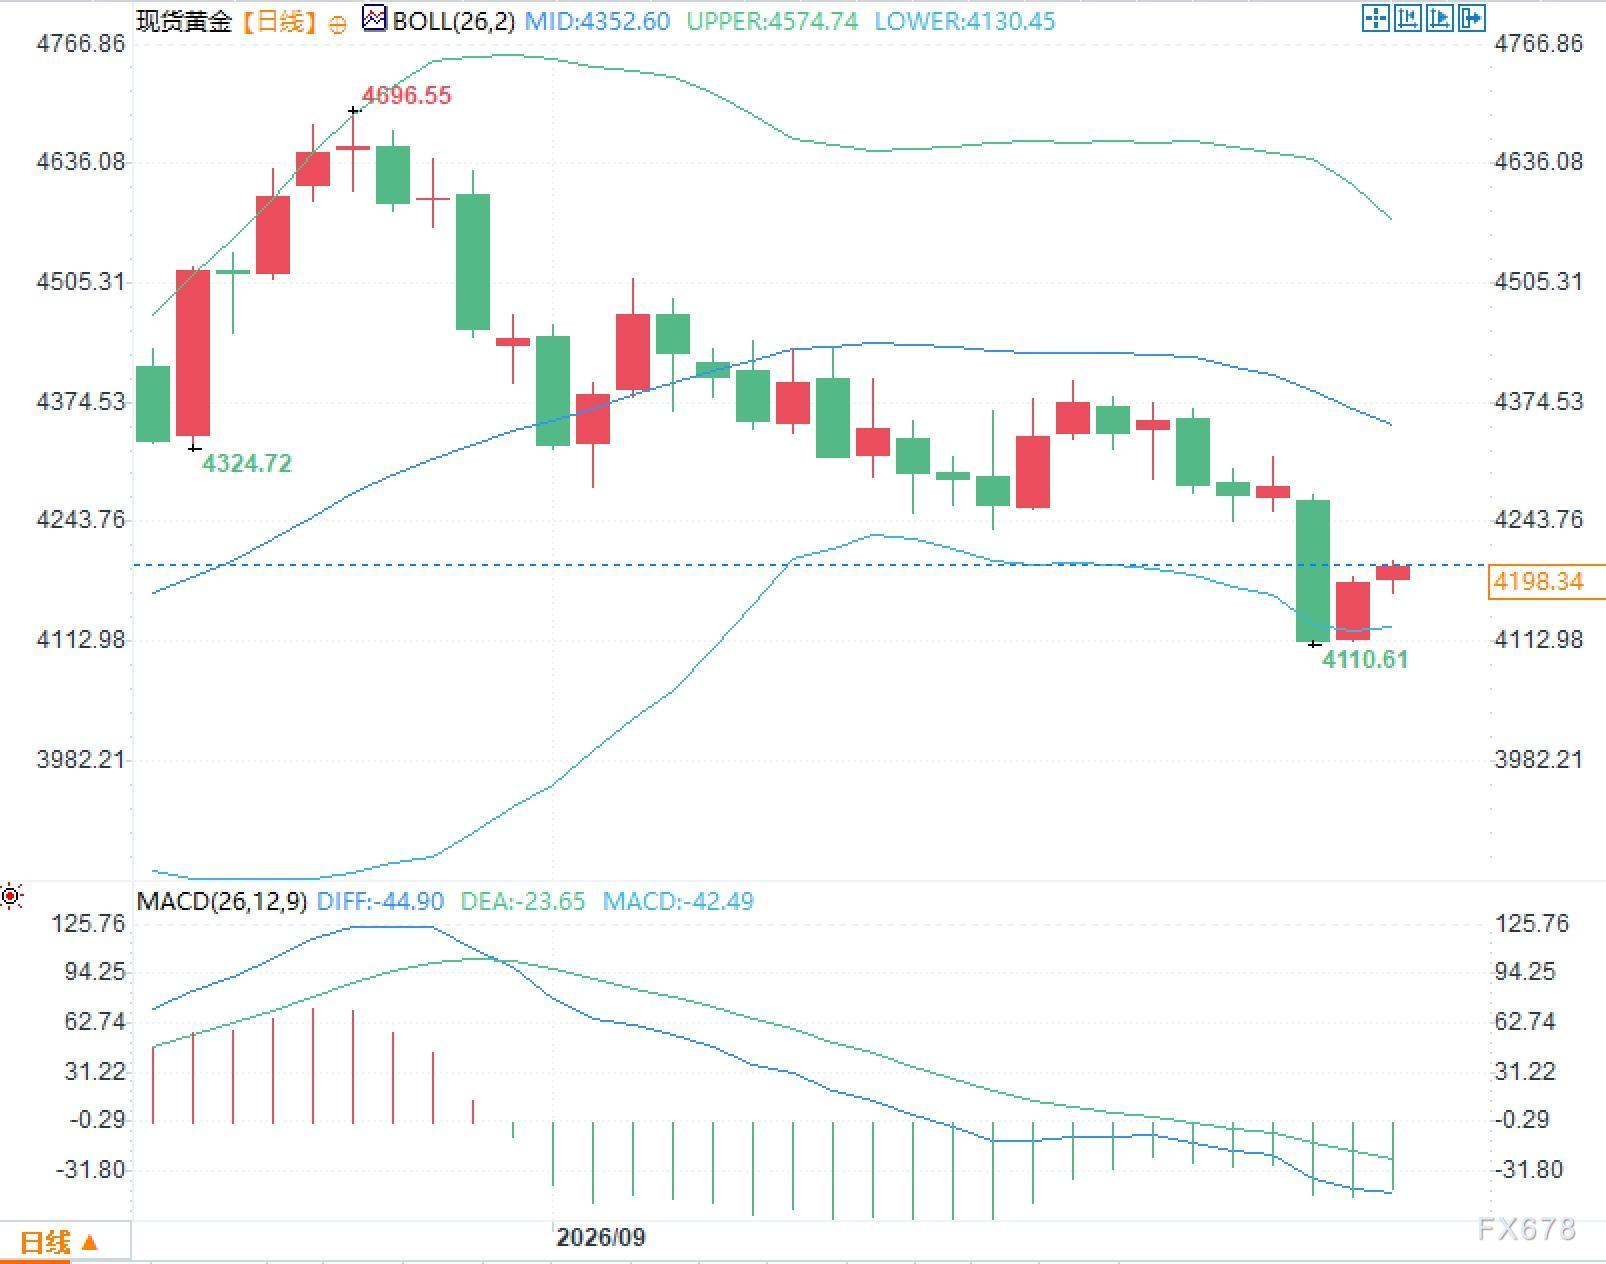
动能指标则从另一个角度反映当前市场状态。MACD中,DIFF约-44.90,DEA约-23.65,柱状值约-42.49,快慢线均处于零轴下方。柱状值仍为负值,意味着中期动能尚未实现由负转正的转变。
定价逻辑与未来观察重点
将基本面与技术形态结合分析,黄金市场当前的定价可拆解为三层次。第一层是短期政策利率路径:10月加息概率回落,实际利率预期的短期斜率趋缓,黄金对持有成本的敏感度随之降低。第二层是海峡通航预期变化:任何步骤顺序的新进展或卡点,都会率先影响能源与避险资产联动。第三层是技术结构本身:价格处于布林带下半区,MACD仍在零轴下方,表明市场仍在消化今年前三季度的回调,而非确立新的波动中枢。
未来两周信息密集度较高。海峡谈判的任何公开表态,都会率先冲击能源与避险资产;美国通胀与就业数据则决定10月议息会议定价是否再度调整。黄金对这两类信息的反应速度通常快于对长期经济叙事的反应。
热点问题解答
问题一:黄金市场近期企稳,主要是海峡谈判还是利率预期在起作用?
答:两者共同作用。海峡通航预期升温,降低能源中断溢价;威廉姆斯讲话则将10月加息概率从70%压降至45%-50%。前者影响避险需求,后者改变短期持有成本,金价回升是两者叠加的结果,并非单一因素主导。
问题二:10月加息概率下降,是否意味着美联储年内不再加息?
答:并非如此。威廉姆斯明确区分“不急于连续加息”与“若经济符合预期、年底前可能再加息”两种表述。市场重估的是10月会议加息概率,而非年底前政策空间。10年期美债收益率仍在5.23%附近,说明中长期成本压力仍存。







