


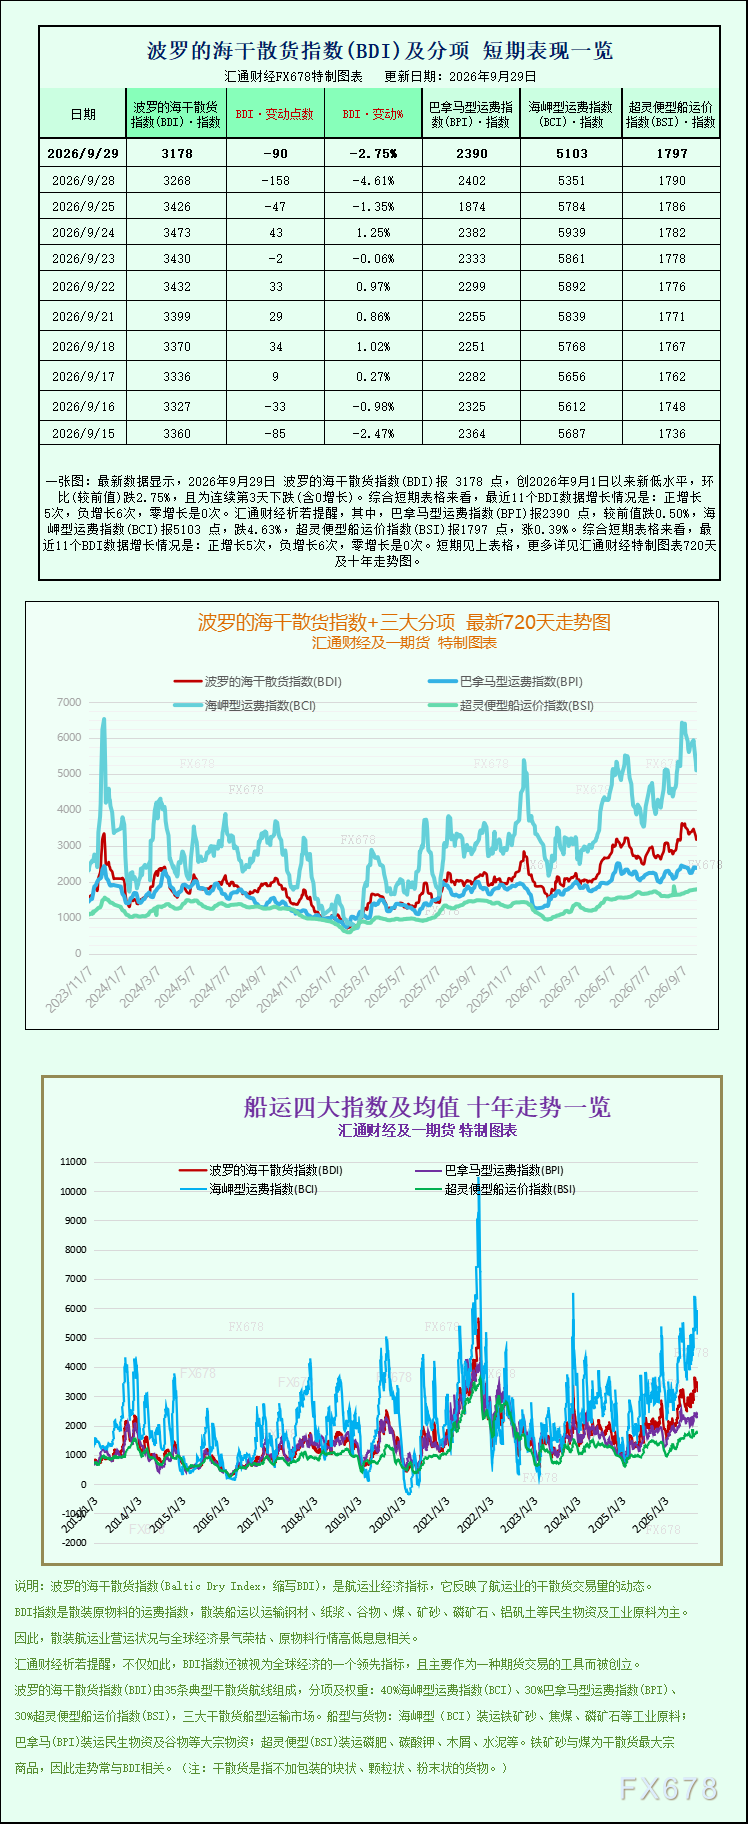
2026年9月29日,航运市场最新数据显示,受大型干散货船运价大幅下滑影响,波罗的海干散货运费指数(BDI)在周二显著下跌,跌至9月1日以来的最低水平。国际干散货航运市场呈现结构性分化趋势,大型船舶运价走弱,小型船型运价逆势上扬,反映出全球大宗商品贸易需求的阶段性变化。
当日,波罗的海干散货指数下跌90点,跌幅2.75%,最终收于3178点,结束了9月中旬以来的震荡上涨走势,创下近一个月最大单日跌幅及最低收盘纪录。该指数综合反映海岬型、巴拿马型、超灵便型三大主流船型的运价变动,是全球干散货海运市场的重要风向标。此次大幅下跌表明干散货航运市场短期热度有所降温。
此次指数下滑的主要原因是海岬型船舶运价大幅下跌。数据显示,海岬型运费指数(BCI)单日下跌248点,跌幅达4.63%,最终收于5103点,创下8月26日以来最低纪录,成为市场最大拖累因素。海岬型船舶主要运输铁矿石和动力煤等大宗工业原料,通常承载15万吨级货物,是全球重工业原料运输的核心工具,其运价波动对整体指数影响显著。
从盈利数据来看,海岬型船舶当日平均每日收入减少2249美元,降至42775美元,降幅明显。业内分析指出,此次运价大幅下滑主要受铁矿石贸易需求疲软影响,叠加中国国庆假期临近,节前采购活动减少,导致租船需求下降。近期铁矿石期货价格连续三日走低,港口到货量持续增加,供应充足。同时,国内钢铁行业终端需求疲弱,钢厂库存积压、利润压缩,生产意愿下降,进一步减少了铁矿石进口需求,导致大型船舶运力供大于求。
巴拿马型船舶市场走势同样偏弱。数据显示,巴拿马型运费指数(BPI)当日下跌12点,跌幅0.50%,收于2390点,运价延续震荡下行趋势。巴拿马型船舶通常运输煤炭、谷物等散货,适用于多种运输场景。其当日平均每日收入下降113美元至21507美元,虽跌幅远小于海岬型船舶,但市场需求疲软趋势已显现。一方面,动力煤国际贸易随多国工业旺季结束而降温;另一方面,国际谷物运输节奏平稳,缺乏集中出货支撑,导致运价持续弱势。
与大型、中型船舶运价走弱形成鲜明对比的是,小型超灵便型船舶市场逆势上涨,成为市场中唯一上涨的细分板块。当日超灵便型运费指数(BSI)上涨7点,涨幅0.39%,收于1797点,创2022年8月以来新高,市场分化趋势愈发明显。
业内分析指出,超灵便型船运价上涨得益于其船型灵活性与细分市场需求支撑。该类船舶适用于短途、小批量、多品类货物运输,涵盖建材、农资、粮食及部分小众矿产等,较少受铁矿石、煤炭等大宗原料价格波动影响。当前区域贸易活跃,中小批量货物运输需求持续释放,同时新船交付有限,市场供需偏紧,支撑运价持续走高。
总体来看,本次波罗的海指数回落是短期需求变化、季节性因素及运力结构共同作用的结果。前期节前补库需求已被市场充分反映,大型船舶运力宽松,叠加国内钢铁行业淡季效应显现,压制运价表现。而小型船舶凭借灵活优势,持续受益于细分市场需求,维持强势走势。
机构分析认为,短期内,随着中国国庆假期临近,工业生产及原料采购节奏将放缓,铁矿石、煤炭等大宗原料海运需求或继续走弱,大型干散货船舶运价预计维持偏弱震荡。而超灵便型船舶因细分市场需求稳定,运价高位运行趋势有望延续。中长期来看,需重点关注节后国内复工节奏、钢铁行业需求恢复情况及全球原材料贸易流向变化,这些因素将决定四季度干散货航运市场的整体走向。







