


在债务问题的讨论中,一些转移焦点的类比分析,完全忽略了高频数据所释放的多重预警信号。今年已发生数次小型金融震荡:一月,日本首相高市早苗公开表示财政紧缩意义不大,随后日本长期国债收益率迅速攀升,引发第一轮波动。美联储释放鸽派信号后,美国收益率曲线进一步陡峭;与此同时,财政部意外宣布债券回购计划,美元应声下跌,贵金属价格飙升,这是第二轮动荡。而最新的冲击则体现在法国与意大利,两国本已高企的长期国债收益率昨日再度攀升。过去一年,全球债市抛售潮不断轮换冲击对象,但近几个月,市场焦点集中于法、意两国,认为其为最脆弱环节,目前两国已逼近全面危机的边缘。
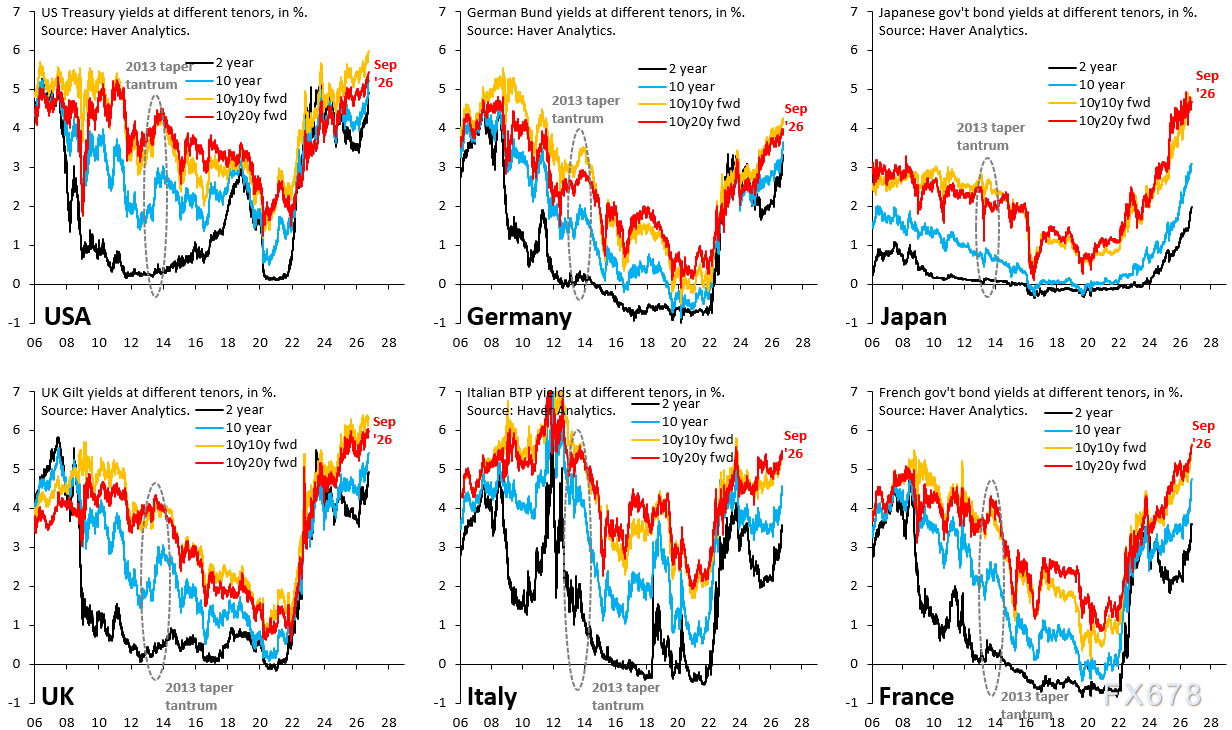
上图展示了多国政府债券收益率走势:左上为美国,中上为德国,右上为日本,左下为英国,中下为意大利,右下为法国。图中黑线代表两年期收益率,反映货币政策预期;蓝线为十年期收益率;橙线与红线分别为10年期远期10年期和10年期远期20年期收益率,这两组数据由10年期、20年期、30年期推算得出。相较20年期,10年期远期10年期收益率剔除了前10年的影响,受短期政策预期干扰更小,10年期远期20年期收益率亦是同理。
几点值得关注:首先,受各国央行长期强硬政策预期推动,全球主要国家长期收益率普遍上升。若市场判断地缘政治紧张将长期推高油价,即便排除收益率曲线前端扰动,也会推高长期收益率预期。其次,当前长期收益率上升并非简单的市场回归常态。几乎所有国家的10年期远期10年期收益率均已突破2006年以来的历史高位,仅德国因避险属性仍具支撑,意大利则因十年前债务危机而成为另一个例外。第三,昨日法国与意大利的10年期远期10年期收益率均上升11个基点,这在高位基础上属于极端波动。相比之下,美国与英国昨日该指标仅上升5个基点,而两国财政纪律同样难言严谨。
一个显而易见的问题是:为何市场将法国与意大利视为突破口?其中一个原因在于,欧元区主权债与德国国债的利差仍维持低位,使得欧洲央行难以采取行动。“金融碎片化”是欧洲央行提出的概念,用于为实质性的收益率上限政策辩护,这种政策相当于对高负债成员国提供隐性补贴。但当前利差尚未明显扩大,欧洲央行无法以“金融碎片化”为由进行干预。只有当利差大幅走阔时,央行才可能出手,而市场似乎正推动局势朝这一方向发展。
学术界可以对收益率上涨展开理论探讨,但绝不能忽视现实中不断累积的短期风险信号。危机往往从最薄弱的环节爆发,并逐步蔓延,而当前这一幕正在重演。







