


利率走势主导黄金定价逻辑
现货黄金自年初高点5600美元/盎司附近回落约25%,年内定价主线已由避险情绪转向利率与实际收益率变化。美联储在9月15日至16日的会议上将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是三年来首次加息。点阵图显示,年底政策利率预期中值为4.1%,意味着年内仍有加息空间。
美联储主席沃什在会后发布会上重申,必须确信通胀正以足够速度向2%的目标回落,否则委员会仍有进一步行动。他还指出,当前整体金融环境尚不构成限制性。美联储理事巴尔上周表示9月加息是一次重要举措,并明确支持继续评估收紧政策的可能性。市场据此将10月会议加息25个基点的概率提升至约七成。对黄金而言,加息预期升温将直接推高持有成本,削弱无息资产的吸引力。
原油波动重塑通胀传导机制
自2月底中东冲突升级、霍尔木兹海峡通行受阻以来,原油价格波动加剧。周末美方拒绝了伊朗提出的7日内重开海峡方案,但表示本周将继续进行谈判。周一布伦特原油价格回升至99美元/桶附近,美国原油价格同步走强。能源价格上升将推高全球通胀预期,促使债券市场要求更高的名义收益率作为补偿。
黄金历来被视为避险与抗通胀工具,但本轮冲突爆发后,这一功能并未主导定价逻辑。原因在于能源价格上涨同时强化了央行收紧货币政策的预期:油价上涨带来的通胀压力被市场优先解读为利率与实际收益率的上升风险,而非单纯的避险需求。海峡通行状况、中东供应扰动与谈判进展,将通过原油影响通胀预期,进而传导至债券与黄金市场,而非直接改变黄金供需结构。
美债收益率与美元形成双重压制
美国10年期国债收益率升至5.21%至5.23%区间,为2007年以来最高水平。收益率上升意味着持有黄金的机会成本增加,尤其是在实际利率走高的背景下,折现效应更加明显。美元指数当前运行在101.20附近,处于近期高位。黄金以美元计价,美元走强将抬高其他货币持有者的购入成本,并推动资金从黄金向美元资产转移。
需区分两个层面的逻辑:第一是名义利率,加息预期推高短期资金成本;第二是期限溢价,能源冲击、债券供给与通胀不确定性共同推升长期收益率。当这两个因素同时作用时,黄金面临的不仅是汇率波动,更是持有成本与计价货币的双重压制。若后续数据改变市场对政策路径的判断,收益率与美元将率先完成重估,而黄金价格则会滞后反映。
本周美国数据发布与黄金技术指标
本周重点关注周三的个人消费支出物价指数、周四的供应管理协会采购经理人指数、周五的非农就业数据及官员讲话。个人消费支出物价指数是美联储衡量通胀的重要指标,其核心数据将直接影响10月会议决策。就业与经济景气指标则用于判断需求端对物价的支撑力度。
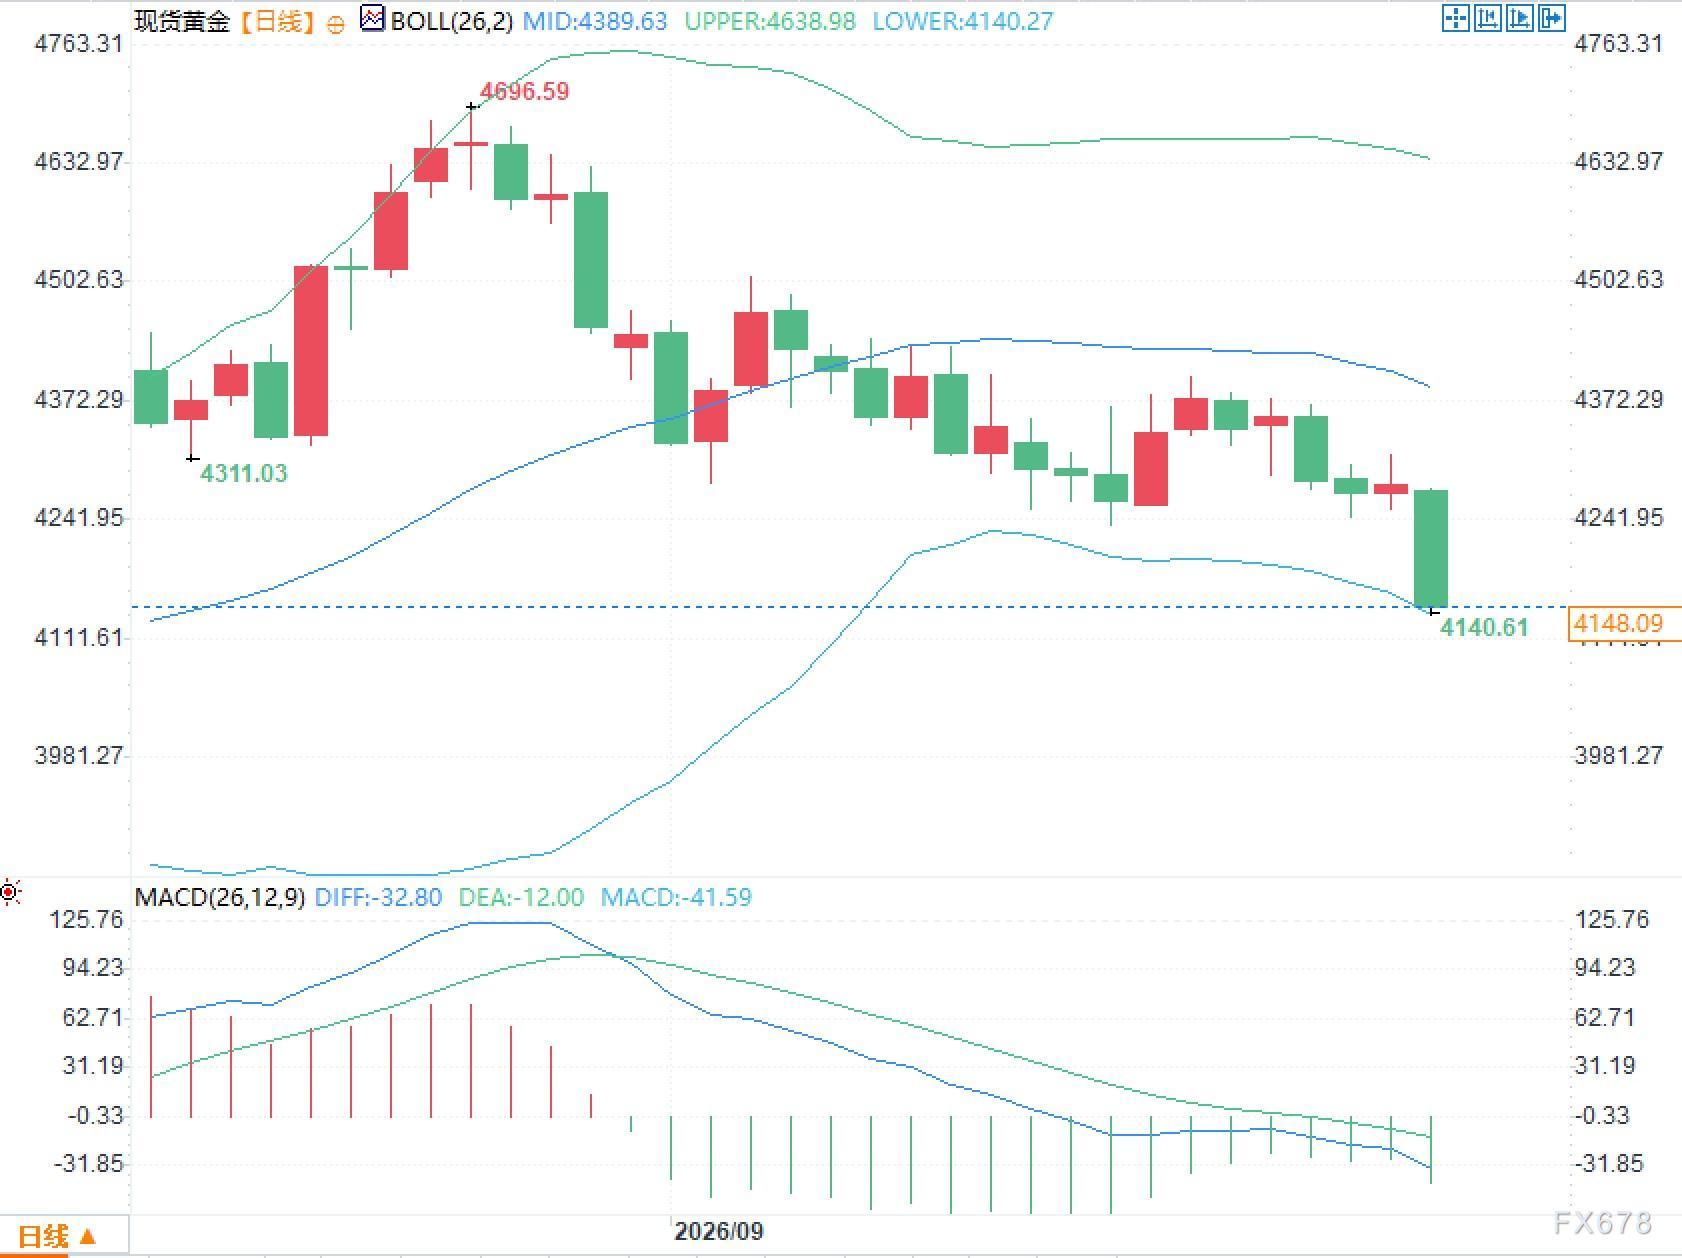
黄金日线布林带中轨为4389.63美元/盎司,上轨4638.98美元/盎司,下轨4140.27美元/盎司,目前价格运行在下轨附近。MACD参数DIFF为-32.80,DEA为-12.00,MACD柱状线为-41.59,位于零轴下方。
常见问题解答
问题一:现货黄金大幅回落,为何避险属性未主导定价?
答:中东冲突确实带来不确定性,但同期原油价格走强推升了通胀与加息预期。美债收益率升至5.21%-5.23%区间,美元指数位于101附近,无息资产的持有成本上升。市场更倾向于将能源冲击纳入货币政策路径考量,而非直接转化为黄金买盘。
问题二:美联储10月加息概率升至七成为何压制黄金?
答:9月会议已将利率上调至3.75%-4.00%。若10月再加息25个基点,短期资金成本与实际利率预期将同步上升,折现黄金未来现金流的利率更高。沃什强调通胀需以足够速度回落,巴尔称9月行动重要,官员表态强化了市场对进一步收紧政策的预期。
问题三:本周哪些数据最可能影响黄金定价?
答:美国个人消费支出物价指数、采购经理人指数、非农就业及官员讲话将影响10月会议加息概率。若霍尔木兹海峡谈判改变原油走势,也将通过通胀预期影响收益率,进而重塑黄金定价逻辑。







