


近日在接受采访中,他将“摩天大楼诅咒”理论延伸至数据中心领域,并结合能源供应的不确定性、美联储政策动向以及去美元化趋势,分析本轮AI投资狂潮背后的潜在系统性风险,并探讨黄金在货币体系重塑中的战略意义。
债务期限严重错位,AI发债规模刷新纪录
马克·桑顿指出,投资者正在踊跃认购科技企业发行的30年期甚至百年期债券,但这些资金投向的资产寿命仅有短短几年,这种金融行为在历史上多次引发重大危机。如今该问题已不再是小范围现象。据古根海姆投资公司统计,科技企业和大型云服务商在10年以上期限的投资级债券指数中的占比已突破20%;阿波罗全球管理数据显示,AI相关新增债券发行接近企业新债总量的四成,今年AI关联债务总规模已超过4000亿美元。
桑顿为《摩天大楼诅咒》一书作者,他认为当前涌入的资金体量已完全脱离历史常态,属于异常金融行为。近期软银计划发行规模超110亿美元的高收益债券,加码对OpenAI的投资,债券收益率区间设在9%至10%,或将创下史上最大单笔垃圾债发行纪录。谈及风险传导范围,他进一步强调,风险已不局限于科技企业股东,所有以美元计价的纸面资产未来都将面临严峻挑战。
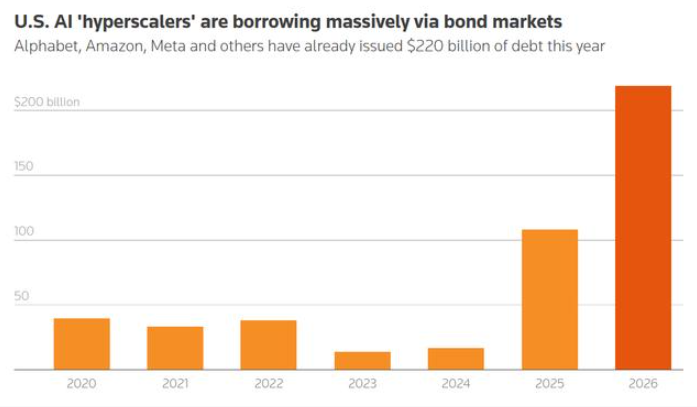
图:美国AI公司每年发行债券总规模
从摩天大楼到数据中心:廉价资金催生新一轮过热信号
马克·桑顿提出的“摩天大楼诅咒”核心观点是,地标性高层建筑往往在经济周期顶部开工,并非建筑本身导致衰退,而是廉价资金同时推动大规模基建与泡沫破裂。在他看来,目前遍地开花的数据中心只是另一种形式的类似资产。摩天大楼因核心区域土地紧张只能向上发展,而数据中心则可选在偏远地区,向外扩展占地。
根据头部企业一季报估算,亚马逊、微软、字母表与Meta四家公司今年合计资本支出预计达7250亿美元,同比增长77%,其中大部分资金用于AI基础设施建设。桑顿指出,形势已经发生变化,这些曾经现金流充沛、资金充裕的科技巨头,现在不得不削减传统业务开支,集中资源押注AI赛道。
电力配套也存在隐性风险。公用事业公司签署长期供电协议、新建发电设施支持数据中心,但一旦云服务商无法履约,相关成本未必由项目方承担。他表示,许多数据中心并不直接归属大型云服务商,在理想市场经济下损失本应由企业自行承担,但现有合同安排可能导致成本不合理地转嫁给纳税人和电力用户。经济数据也印证了过热迹象,上周美联储公布的数据显示,美国8月工厂产出环比下降0.3%,为今年首次回落,而电力产出因用电需求增长1.8%。芝加哥联储主席奥斯坦·古尔斯比(Austan Goolsbee)周一在伦敦发表讲话时称,辖区内企业反馈已出现传统经济过热的信号。
能源供应链脆弱叠加美联储政策调整,货币格局悄然演变
马克·桑顿以沙特东西输油管道遭袭事件为例,指出这一被视为沙特乃至全球原油市场命脉的管线,数百公里穿越荒漠,几乎没有抵御无人机和导弹袭击的能力。自9月10日遇袭停运后,修复工期最长预计可达六周,沙特阿美已通知欧洲炼油厂,下月长期合约原油供应中断。他认为,即便修复完成,威胁仍然存在,袭击风险无法彻底消除。
美联储于9月16日完成三年来首次加息,美联储主席凯文·沃什(Kevin Warsh)表示此举只是部分收回宽松政策,并非强硬紧缩。马克·桑顿认同该观点,他指出当前政策利率仅略高于通胀水平,相对于整体市场环境并不算真正收紧。根据CME美联储观察工具,市场预期10月28日加息25个基点的概率为50.9%,维持不变的概率为49.1%,降息预期已完全消失。
在马克·桑顿看来,各国央行之间信任减弱,多国正寻求美元体系之外的替代方案。谈及回归真实货币的未来世界,他表示,真实货币能够支撑全球经济繁荣,而央行体系或将逐步退出历史舞台。
结语
AI热潮下的债务期限错配,叠加能源基础设施的地缘脆弱性,共同构成了当前市场容易忽视的双重风险。廉价资金催生的大规模数据中心建设,正在重演过往资产泡沫的形成路径,过热信号已经在实体经济数据中显现。美联储温和加息难以改变货币宽松基调,而全球央行对美元体系信心下滑,为黄金长期价值提供坚实支撑。
这一预警提醒市场,不能盲目追逐AI产业红利,还需警惕债务狂欢结束后,资产价格、能源供应与全球货币秩序可能引发的连锁反应。







