


该机构梳理了美元走势、实际利率、各国央行购金等多重因素在长短期行情中的作用,并结合投机资金的持仓变化,对黄金当前的与格局作出研判。
金价高位快速回撤,美元与实际利率同步上行
贺利氏分析师本周发布的黄金与美债率报告显示,现货金价在今年1月底逼近每盎司5600美元的历史高位后持续走低,累计回落33.5%,目前在3730美元附近波动。同期,美元指数由96.3升至103.2,美国10年期通胀国债的实际率则从1.89%攀升至2.83%。
上周公布的CPI数据高于市场预期,进一步强化了上述两大利空,市场对美联储延续紧缩货币政策的预期升温,金价因此承压。
短期金价受美元主导,长期涨势不可简单归因于美元走弱
从短期来看,美元是对黄金影响最为稳定的变量。分析师指出,自1990年以来,黄金日度涨跌幅与美元指数的相关系数为-0.31,今年这一数值扩大至-0.43。换言之,美元走强的日里黄金多数走弱,今年美元指数每上涨1%,金价通常下跌逾2%。
拉长时间维度看,美元的解释力明显减弱。相较1990年,黄金价格已上涨近十倍,而美元指数仅温和走高约10%。即便剔除美元因素,黄金的长期上升趋势依然成立,这表明金价上涨是全球主要货币购买力被稀释与黄金自身价值提升共同作用的结果,而非仅依赖美元贬值。
实际利率重获核心定价地位,2022至2025年曾被央行买盘掩盖
贺利氏分析师认为,决定黄金能否长期主导行情的关键变量是实际利率。2022年以前,10年期实际率走高时,金价往往随之下行,二者的负相关十分明显。
在2022至2025年的牛市中,央行持续购金等力量抵消了利率上行带来的压力,使这一关联明显减弱。今年,该规律再次生效:10年期实际率自2月的1.7%附近持续攀升,突破2.8%,逼近2008年以来的高位,持有无黄金的机会成本显著上升。
分析师补充称,通胀对黄金的长期利好,前提是货币政策允许实际利率下行。当前每一份偏高的通胀数据,都会对金价形成阻力。
美元多头持仓拥挤,金价见底仍待确认信号
持仓数据显示,市场结构正在发生转变。投机资金2月时仍持有205亿美元的美元净空头,如今已转为107亿美元的净多头,规模创2016年以来新高。历史上类似的极端持仓往往随后出现美元走弱,但样本有限,持仓信号难以精准指向拐点。
分析师表示,若要确认黄金已筑成可持续的底部,还需两个条件同时满足:一是拥挤的美元多头有所松动,二是实际率企稳,并出现美联储紧缩周期接近尾声的信号。
结语
本轮金价回调使实际利率重新成为黄金定价的主线,短期美元波动对金价的冲击明显放大。尽管美元多头已高度拥挤,但在实际利率企稳、美联储政策转向信号出现之前,尚无法断定黄金的调整已经结束,后续仍需持续跟踪通胀数据与美债实际率的变化。
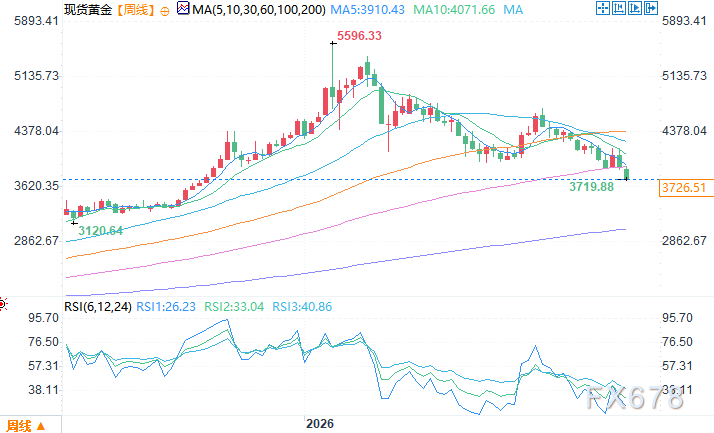
现货黄金周线图 来源:易汇通
北京时间11月19日11:15,现货黄金报3703.51美元/盎司







