


但两者的根本差异在于,美国仍有腾挪空间,日本却进退维谷,几乎没有试错余地。
表象趋同:政治周期插手货币政策,加息预期不断被冲淡
与当年美国选举周期中的博弈逻辑相似,高市早苗政府同样不希望看到加息过快。
日本长期依靠财政扩张维持运转,高企的债务水平经不起利率快速攀升带来的利息压力。
首相无法直接命令央行停止加息,但手握委员提名权。明年7月两名鹰派委员任期届满,她便有机会更换人选,逐步改变委员会的投票格局,把政策方向慢慢引向宽松一侧。
从市场表现看,这与选举前的美联储高度神似:央行一方面承认通胀隐患、不否定加息可能,给市场一种稳步收紧的预期;另一方面对中性利率及明年的加息路径刻意含糊其词,委员内部分歧明显,最终落地的加息力度往往低于市场较为激进的预判。
这种“嘴上强硬、行动温和”的做法,容易让空头反复试探。
本质差异:美国是权衡取舍,日本则是两端皆是悬崖
当年美联储面临的难题,是通胀、就业与股市之间的权衡。
通胀高企时可以果断加息,通胀回落后又能转向放缓,经济基本面韧性较强,留有试错空间。日本的处境则不同,它被三重枷锁牢牢锁住。
第一重枷锁是日美利差。美联储长期维持偏鹰立场,美债率居高不下。若日本央行加息步伐跟不上,日元将持续走弱,输入型通胀可能卷土重来,直接冲击居民生活;第二重枷锁是内需疲弱。日本消费本就低迷,工资增长的可持续性存疑,若加息过快,好不容易稳住的2%通胀很可能迅速熄火,重新陷入多年通缩;第三重枷锁是庞大的政府债务。日本政府债务规模极高,利率每上行一点,国债利息支出便随之明显增加,财政空间被压缩,债务可持续性也受到威胁。
由此形成一个颇为棘手的局面:不加息,日元下跌、通胀反弹;加息,财政吃紧、内需受挫。问题并不在于哪个选择更优,而在于哪一边的伤害更小。
央行内部的分歧,正是这种窘境的直接映照
日本央行内部对中性利率所处位置缺乏共识,正是困境的缩影。
鹰派委员认为中性利率接近2%,需要持续收紧;鸽派委员则判断当前利率已接近中性区间,后续加息空间十分有限。
植田和男只能采取模糊策略:确认12月大概率加息,却不给出明年的加息路线图,也未明确中性利率究竟落在哪个区间。
这种模糊并非央行想刻意引导市场,而是它自身同样难以判断。家庭与企业能承受多大的加息压力尚不明朗,日元汇率随时可能倒逼政策,它只能走一步看一步。这种信息缺口恰好为日元空头提供了操作抓手,一旦市场认定央行缺乏持续紧缩的决心,就会持续押注日元走弱。
日元才是最终的仲裁者,它不会给日本央行慢慢打磨政策的时间
美联储可以阶段性地忽略汇率,美元走强有时反而正是它想要的结果。但日本央行的加息节奏,很大程度上是被日元牵着走。
日元若持续贬值,输入性通胀压力将急剧飙升,即便政府不愿加息、内需偏弱,央行也不得不加快收紧;只有日元企稳,它才有余地拉长加息周期。
换言之,高市的人事布局只能改变中长期政策倾向,却绕不开美联储与汇率这两重外部硬约束。
只要美联储维持高利率,日本央行的宽松诉求就始终受到压制。
总结:
表面看,日本央行与选举前的美联储相似,都在政治诉求与目标之间拉扯,加息表态与实际行动相互脱节。
但美联储的博弈尚有选择空间,日本则几乎无牌可打。
美联储可以等待通胀回落,灵活切换政策方向;日本一边承受美联储高利率带来的外部压力,一边又受制于国内消费疲软、债务高企的内部枷锁,左右都是代价。
这样的处境注定了日本央行的每一次加息都必须小心翼翼,也让日元的定价持续充满不确定性。
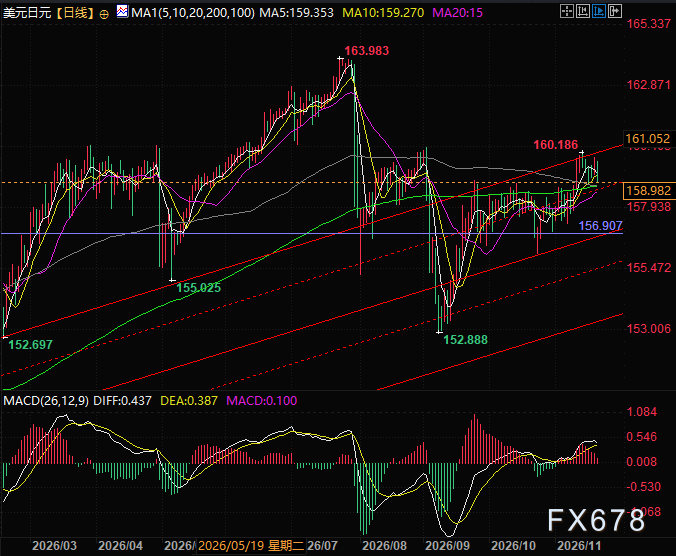
(美元兑日元日线图,来源:易汇通)
北京时间17:14,美元对日元现报158.98、99







