


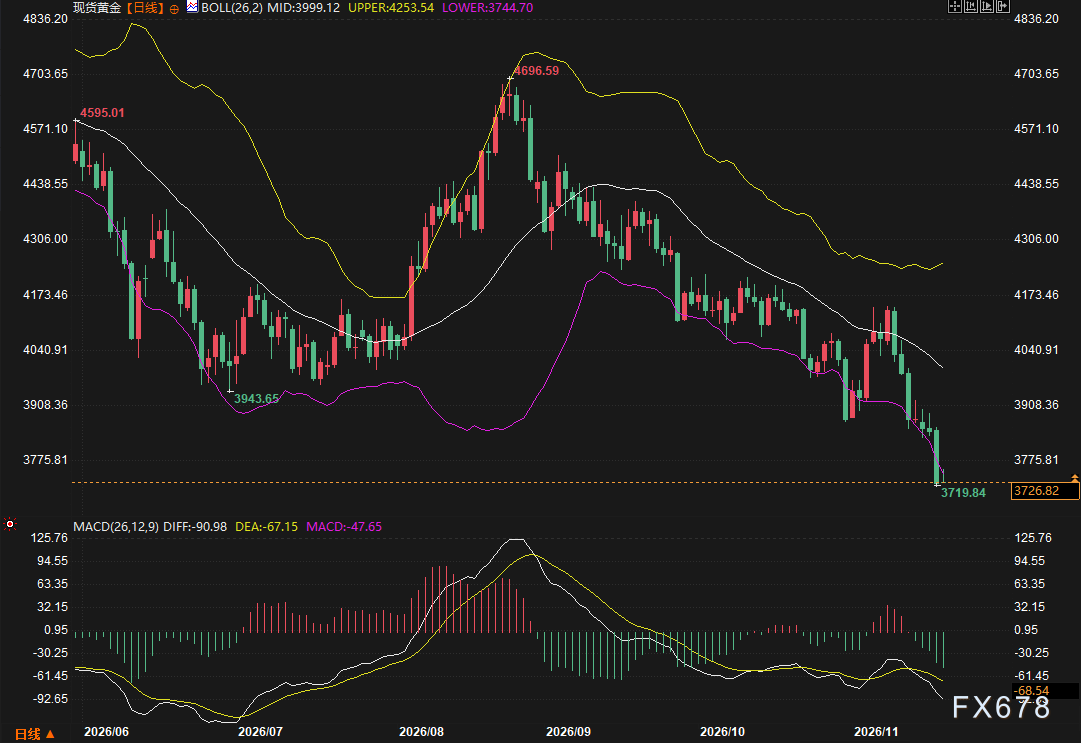
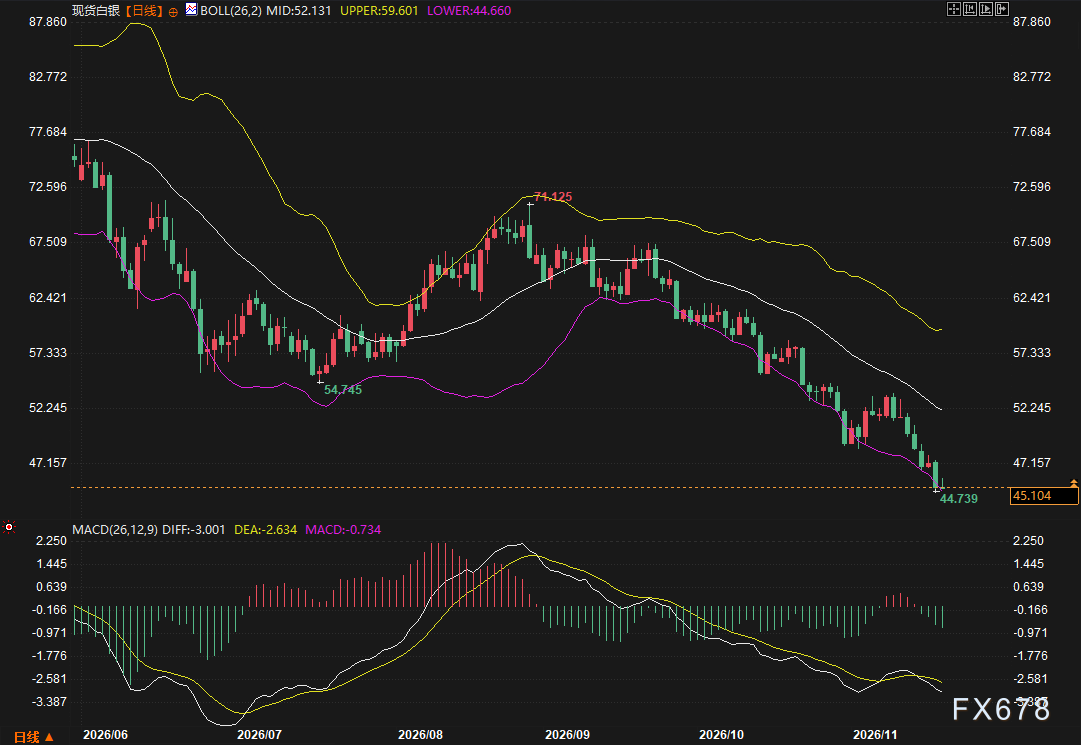
当前贵金属市场正处于由利率预期主导的剧烈调整之中。现货黄金自8月底接近4700美元的高位持续回落,最新报价在3720美元附近震荡,日内低点触及3719美元左右,已跌破多个关键支撑位;白银跌势更为凌厉,从74美元附近的高点一路下探至45美元下方,跌幅接近四成。两者自8月见顶后走势高度同步,10月至11月加速下行,空头氛围十分明显。
利率预期与美元:本轮回调的核心推手
市场的注意力几乎全部集中在美联储身上。10月会议纪要显示,与会人员普遍认为进一步收紧政策或许恰当,部分官员在当月会议上已有加息倾向,还有人讨论过50个基点的幅度。尽管最终维持利率不变,纪要却强化了“高利率维持更久”的预期。CME数据显示,12月加息25个基点的概率一度升至95%左右。
利率走高直接抬升了持有无息资产的机会成本。美国10年期国债收益率维持在高位,实际利率随之抬升,美元指数也逼近阶段性高点。对海外投资者来说,以美元计价的金银相对更贵,配置吸引力随之减弱。白银还要承受工业需求放缓的担忧,因此跌幅往往更深。
值得注意的是,地缘局势紧张(如美伊相关消息)并未引发明显的避险买盘,这说明当前定价逻辑已从风险偏好彻底转向货币政策预期。
谁在卖,谁在买?持仓结构比价格更具参考价值
一位从业三十年的实物贵金属经销商表示,持有金条、银币的实物客户并未大规模抛售,反而在低位陆续接货。此轮下跌更多源于金融市场的被动行为:股市走弱时,杠杆投资者需要追加保证金,往往先变现流动性较好的金银。这也解释了为何价格大幅下挫的同时,部分黄金ETF持仓反而上升,更像是投机头寸的平仓与重新布局,而非真实需求的断崖式萎缩。
“纸货抛压、实物承接”的分化格局,对长期关注贵金属的人来说并不陌生。它提醒我们,价格的短期剧烈震荡往往更多反映资金面与杠杆清算,而非基本面的瞬时逆转。
白银跌幅更深,双重属性带来的代价
白银自高点回落约40%,黄金则约21%,差距十分明显。白银同时具备货币与工业金属属性,当市场担心经济增速放缓、制造业及新能源需求承压时,白银更容易遭受“双向打击”。此外,白银市场体量较小、杠杆水平较高,趋势一旦形成,波动便会被明显放大。
对于交易贵金属的朋友而言,金银比的变化、白银与工业金属的联动,以及实物溢价与期货贴水之间的关系,往往比单看价格更能体现市场情绪的细微转变。
宏观环境仍在演变,交易者应重点关注什么
目前市场普遍预计,美联储年底前或将继续收紧,2027年初也不排除进一步动作。通胀黏性、能源价格、关税影响以及人工智能相关投资带来的需求,都让决策层对“过早放松”保持警惕。与此同时,住房、零售等部分经济数据已显疲态,后续宏观数据与官员表态仍将左右利率预期的摇摆。
对贵金属交易者而言,当前更值得持续跟踪的包括:实际利率走势、美元指数、主要央行资产负债表变化,以及实物与纸货市场的持仓分化。盘面的短期起伏固然扎眼,但资金从何而来、流向何处,才是决定中期方向的关键。
金银此轮自高位回撤,既是前期大幅上涨后的正常修正,也是货币政策重新定价的直接体现。实物需求并未消失,杠杆与仓位调整却让价格走出了超预期的下行。待利率路径更加清晰后,市场终将重新评估避险与保值的价值。对交易者来说,理解驱动逻辑远比追逐每一个跳动点位更为重要。







