


植田和男再次强调加息方向,油价攀升与日元走弱影响国内民生
日本央行行长植田和男再次透露加息意向。
他表示,日本潜在通胀水平已基本接近央行设定的2%物价目标,目前整体货币环境仍偏宽松,继续推进加息操作有其必要性。
此番表态沿袭了此前推动政策回归常态的思路,说明央行对通胀顽固性的警惕,并未因经济增速放缓而有所松懈。
植田同时提及外部:国际油价上涨与日元持续贬值相互叠加,可能超出预期地削弱家庭实际收入,进而抑制居民消费。输入性通胀经由能源及进口商品等途径传导至国内物价,已对民众购买力造成实际压力。
因此,外部输入因素成为日本央行加快货币政策正常化的现实考量之一。
虽然鹰派言论短期内为日元带来一定提振,但汇率能否真正逆转,仍需视后续加息的幅度与节奏而定。单次小幅加息难以迅速缩小美日利差,市场更期待政策指引能进一步明朗。
美联储鹰派讯号持续发酵,美元获得政策层面支撑
与之形成对照的是,美联储的紧缩预期持续为美元提供政策层面的支撑。
周三公布的10月FOMC会议纪要显示,尽管当月会议决定维持利率不变,但绝大多数官员认为后续仍有必要进一步加息以遏制通胀。
部分委员指出,若通胀数据持续恶化,12月份不排除实施50个基点的激进加息。
纪要中“几乎所有与会官员”支持后续进一步收紧政策,以及“本次暂停加息属于艰难抉择”的措辞,推动市场对政策路径的紧缩定价升温。此后沃勒、威廉姆斯等官员相继发表鹰派言论,进一步巩固了这一预期。
CME美联储观察工具显示,市场对12月加息25个基点的概率定价接近90%,加息50个基点的概率约为10%。美联储的强硬姿态使美日利差难以迅速收窄,对美元兑日元形成持续托举。政策预期差因此成为支撑美元的核心变量之一。
美国消费数据优于预期,为美元年末强势打下基础
布朗兄弟哈里曼的分析认为,美国经济的韧性是本轮美元走强的根本支撑。10月零售销售数据再度优于市场预期,当月环比增长0.2%,高于市场预期的0.1%,9月数据则录得0.8%的涨幅。
居民消费保持韧性,说明美国经济尚未出现明显降温迹象。消费端的持续向好,进一步强化了美联储维持紧缩立场的理由,也为美元年末行情提供了基本面支撑。
在经济增长并未明显放缓的背景下,若通胀回落速度不及预期,政策转向宽松的空间将更为有限。美元由此在利率预期与经济数据的双重支撑下,具备维持相对强势的条件。
后续需持续关注零售、就业与通胀数据的联动变化,以判断这一支撑能否延续。
总结
当前美元兑日元正处于两股力量的拉锯之中:日本央行加快政策正常化的表态给日元带来支撑,而美联储的强硬加息预期与超预期的美国消费数据,则持续巩固美元的相对优势。
短期来看,美日利差尚未出现实质性收窄,日元若想走出趋势性升值行情,仍需等待日本央行落实更大幅度的收紧举措;反之,若美国通胀与消费持续偏热,美元强势延续,美元兑日元仍有再度向160关口靠近的可能。
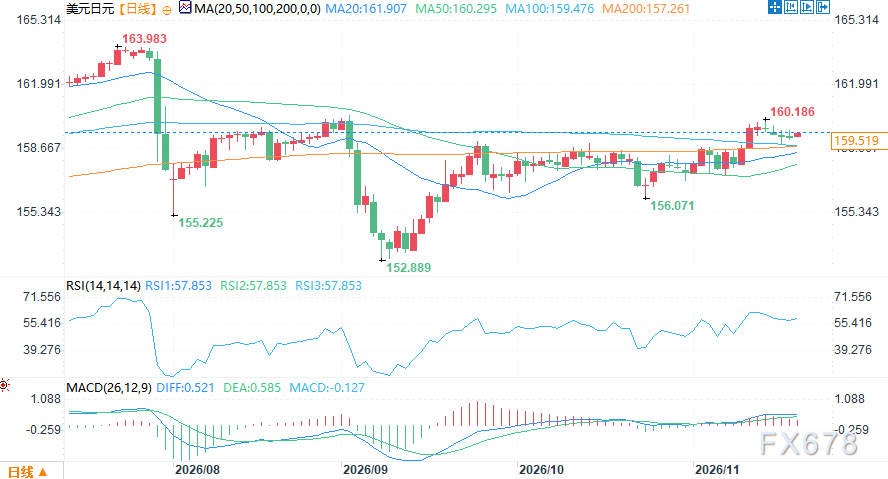
(美元兑日元日线图,来源:易汇通)
北京时间11:20,美元兑日元报159.50/51。







