


日本央行公布的企业商品物价指数(CGPI)初值显示,10月批发物价环比上涨0.7%,为三个月来首次环比走高;同比由9月的6.8%升至7.1%,批发端通胀重新回升,进一步强化了市场对日本央行12月加息的预期。此外,日本最高外汇事务官员三村淳提醒外汇市场不应出现过度波动,口头表态提高了市场对日本可能入市干预的预期,对日元形成温和支撑。
美元方面,美元指数连续两日反弹,稳守2025年4月以来的高位,对美元兑日元构成一定下行压力。不过,市场持续消化美联储12月加息的预期,甚至不排除一次性加息50个基点的可能,这为美元提供了坚实的底部支撑。美国与伊朗的对峙仍带来地缘风险溢价,进一步推动避险美元走强。
特朗普释放出积极信号,短期内美国进一步对伊朗采取军事行动的概率有所下降,市场期待谈判能够缓和局势。然而,美军多次打击伊朗格什姆岛,伊朗方面又袭击了阿曼岛屿上用于霍尔木兹海峡航运导航的设施,外交缓和预期因此受到削弱。美联储鹰派预期与地缘冲突反复交织,市场倾向于在回调时逢低买入美元兑日元,从而限制了汇价的回落空间。
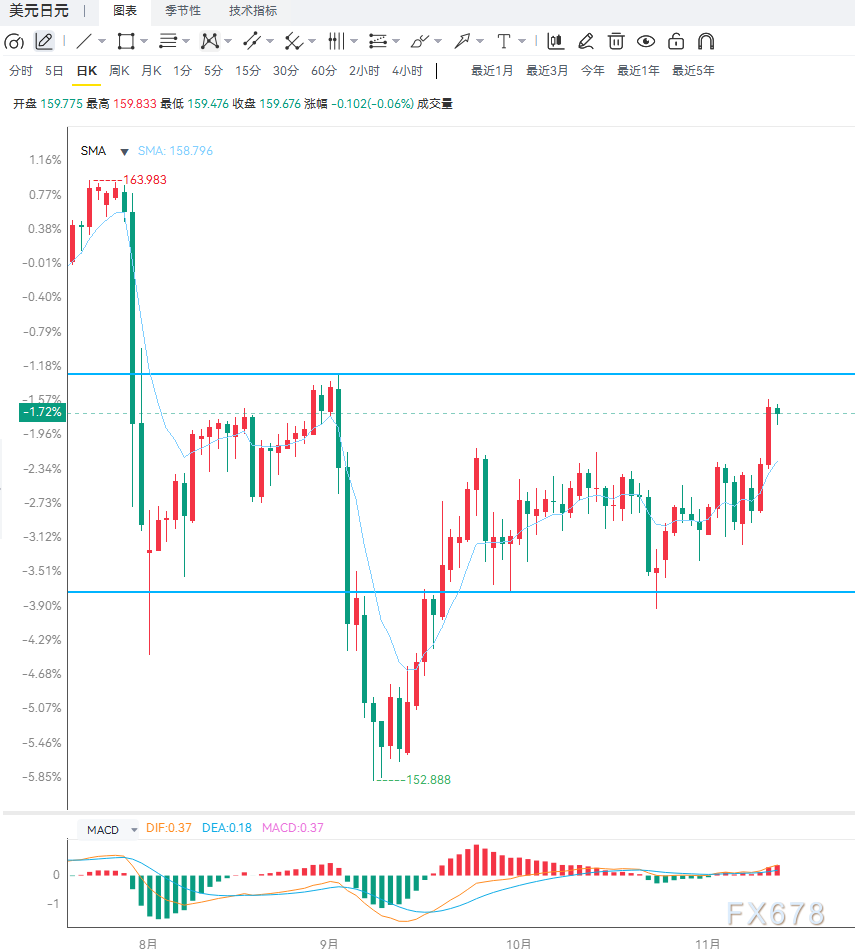
日线级别来看,美元兑日元稳守100日简单移动平均线158.99上方,短线仍维持多头格局。目前价格在152.88至164.00这一轮上涨行情的61.8%斐波那契回撤位159.75下方横盘整理,上方下一个重要阻力位于78.6%回撤位161.62。下行方面,第一支撑为100日均线158.99,其次是50%斐波那契回撤位158.44;若出现更深的回调,则关注38.2%位置157.13,中长期结构支撑位于155.51,起涨点152.88则是更为关键的底部防线。
4小时周期中,价格冲高后有所回落,但关键均线仍提供支撑,指标并未进入深度超卖区域,属于上涨后的回调整理。只有有效跌破158.99,多头格局才会受到削弱。
编辑总结
美元兑日元目前处于两股力量的拉锯之中:日本通胀数据推动日央行加息预期升温,干预言论也对日元形成利多;而美联储加息预期及美伊地缘风险则持续支撑美元。短期风险在于日本释放更强的干预信号,汇价可能大幅下挫;潜在机会则在于美国通胀再度走高,强化美联储紧缩预期,推动汇价挑战159.75至161.62的阻力区间。







