


美国10月消费者物价指数(CPI)环比增长0.4%,超出0.3%的市场预估,但增速比9月的0.6%有所放缓。剔除食品和能源后的核心CPI环比上涨0.3%,与9月持平,同时高于0.2%的市场预期。
德国商业银行的经济学家指出:“虽然物价涨幅较9月明显收窄,但通胀压力依然很大。”他强调:“核心通胀作为判断通胀基本走势的重要指标,目前仍维持在高位,并未出现回落迹象。”该机构还认为:“美国经济表现较有韧性,加上中东局势持续紧张,短期内通胀恐难以下降。”
美联储态度转鹰,市场开始计入50个基点加息的可能性
此前,美联储理事克里斯托弗·沃勒表示,若10月核心CPI环比达到0.3%或更高,12月可能需要加息50个基点。此次数据恰好达到这一标准,交易员已开始为12月议息会议计入更大幅度加息的可能性。
达拉斯联储主席洛里·洛根、费城联储主席安娜·保尔森等官员同样主张进一步收紧货币政策;负责银行监管事务的美联储副主席米歇尔·鲍曼则突出强调,必须把通胀压下来。
据CME美联储观察工具显示,目前市场对12月加息已基本达成共识:加息25个基点的概率为88.5%,加息50个基点的概率为11.5%。交易员还预计明年将有更多加息动作,市场定价显示到2027年年中,还将额外加息三次,每次25个基点。
美元与美债收益率上扬,市场加码更多加息预期
加息预期的转变推动资金流入美元,同时美债遭遇大量抛售,短端收益率涨幅尤为明显。周二,对货币政策最敏感的2年期美债收益率上涨约19个基点;基准10年期美债收益率当日涨约14个基点,一度重回5%上方。
因退伍军人节假期,美国债市周三休市。美元指数(DXY)当日涨幅0.68%,连续第二个交易日走高,逼近10月创下的年内高点102.94。
美元走强、美债收益率维持高位,叠加美联储进一步收紧政策的预期升温,这些因素短期内仍可能持续压制金价。不过,各国央行持续大规模购金,黄金ETF资金也保持净流入,从长期看,这些力量或将为金价提供结构性支撑。
技术面分析:金价位于关键均线下方,空方掌握主动
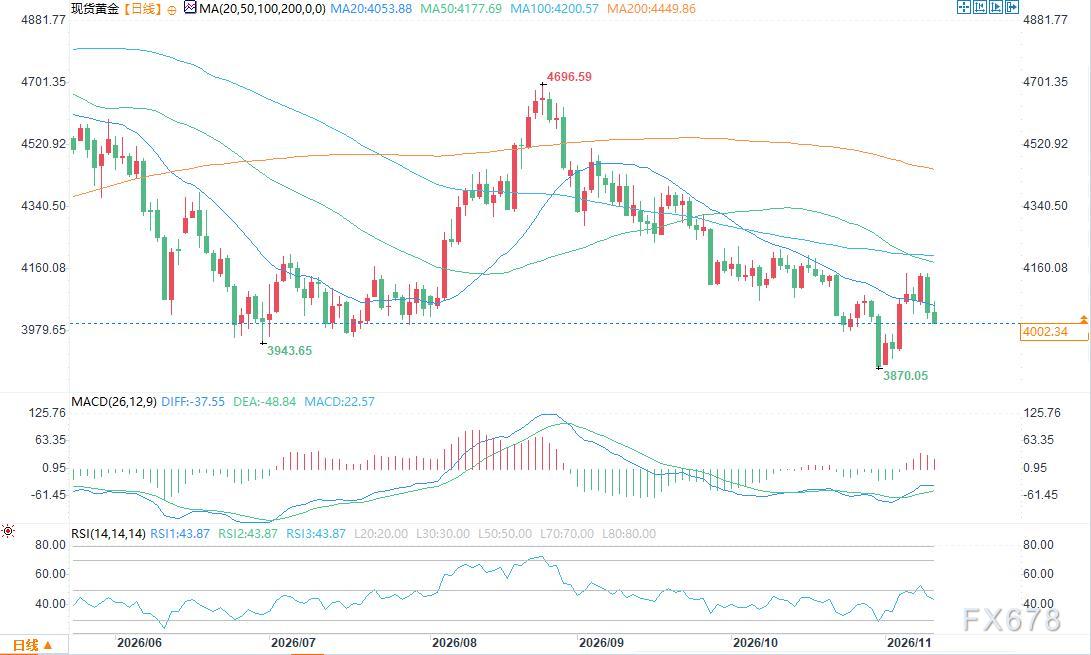
(现货黄金日线图 来源:易汇通)
日线层面,现货黄金目前运行于21日简单移动平均线(4056美元)、50日和100日简单移动平均线下方,整体呈空头格局。相对强弱指数(RSI)徘徊在45附近,显示多空力量基本均衡;MACD指标仍处于正值区间,但绿色柱体持续收窄,说明多头动能正在减弱。
上方来看,第一阻力位位于21日均线附近的4057美元,之后的阻力位分别为50日均线4178美元和100日均线4200美元,这一区域的前期高点预计将面临空方的较大压力。下方来看,4000美元整数关口为第一支撑,再下一道支撑为年内低点3870.23美元。若金价有效跌破该位置,黄金可能面临更大的下行抛压。







