


风险资产承压推动避险需求升温,但外汇市场整体波动较为平稳,呈现出明显的避险分化格局。G10货币中,高贝塔属性的澳元与新西兰元率先走弱,日元、瑞士法郎等传统避险货币则获得买盘青睐。不过行情幅度有限,外汇交易员多将此次科技股下挫视为民主党胜选引发的个别事件,并未判定宏观基本面出现恶化。波动率数据也印证了这一点:费城半导体指数一个月期隐含波动率高达61%,美元兑日元的波动率仅为7%。与股市的剧烈震荡相比,外汇资产与股票市场的联动明显更弱。
与股市相关性最密切的货币当属以色列谢克尔。当地投资者长期对美元资产保持较高的外汇对冲比例,随着所持美国科技资产缩水,投资者回补美元对冲仓位,进一步放大了谢克尔的汇率波动。
风险偏好快速回落之下,资金转向美债与美元现金。境外长线资本此前大举买入美股科技标的,如今主动削减外汇对冲规模,为美元带来额外买盘。但美元同时面临两股方向相反的力量:一方面避险资金持续流入;另一方面,9月末以来美国短端国债收益率已回落近50个基点,美元相对主要货币的利差优势明显收窄,利率层面对美元的支撑有所减弱。AI板块走弱引发的防御性配置,并未给美元带来单边、无条件的上涨动能。
非农就业:左右短期美元走势的关键变量
当前市场的主要分歧在于:科技股回调是否会促使市场重新评估美国经济增长与通胀走势。周五公布的美国10月非农就业报告,有望打破当前的僵持局面。
先行就业指标已释放清晰信号:周四公布的初请失业金人数大幅低于市场预期,反映出美国劳动力市场依然具备较强韧性。多项次级就业指标同步走强,市场普遍认为本月非农数据不会明显转弱。市场私下预期新增就业约8.2万人,高于上月仅2.9万人的疲弱读数。
若本次非农保持稳健,将进一步印证美联储“就业市场保持坚实”的判断,有助于托住短端美债收益率,为美元提供阶段性支撑。CME利率衍生品数据显示,美联储12月加息25个基点的概率已升至三分之二,未来12个月内落地两轮紧缩的概率达到52%。尽管大选可能带来短期政治扰动,美联储在通胀问题上仍拥有较大的政策自主空间,美国经济基本面与货币政策的坚定立场依然是支撑美元的核心基础,因政治预期引发的美元走弱大概率只是短暂波动。
反之,若新增就业与薪资增速低于预期,市场将下调美联储加息定价,美债收益率继续走低,美元的利率支撑随之松动,单靠避险买盘很难独自推动美元持续走强。
主要非美货币走势分化:英镑偏弱,日元对冲作用有限
本轮行情中,非美货币表现出明显分化,英镑最具代表性。英国央行自2023年以来首次加息,将基准利率上调至4%,但这一利好并未带动英镑兑美元走强。英国央行行长贝利明确表示,此次加息并不意味着新一轮紧缩周期的开启,后续政策走向高度取决于中东地缘局势。此前期货市场已提前计价五次加息,央行偏向鸽派的表态扭转了市场预期,英镑从六周高点快速回落。
高盛将日元视为对冲AI股市冲击的理想工具,但即便美债收益率走低,日元空头力量依然没有全面退潮。市场定价显示,日本隔夜利率将从目前的1.25%逐步升至2027年的2%,日元中长期利差劣势仍然存在,美元兑日元难以打开深度下行空间。
美元指数走势研判
现阶段断定美元全面走弱仍为时尚早。外汇市场的避险情绪难以直接推升美元指数单边走高,其影响更多体现在交叉盘上:澳元兑日元等风险类交叉货币持续走低,南非兰特、墨西哥比索等新兴市场货币则面临贬值压力。
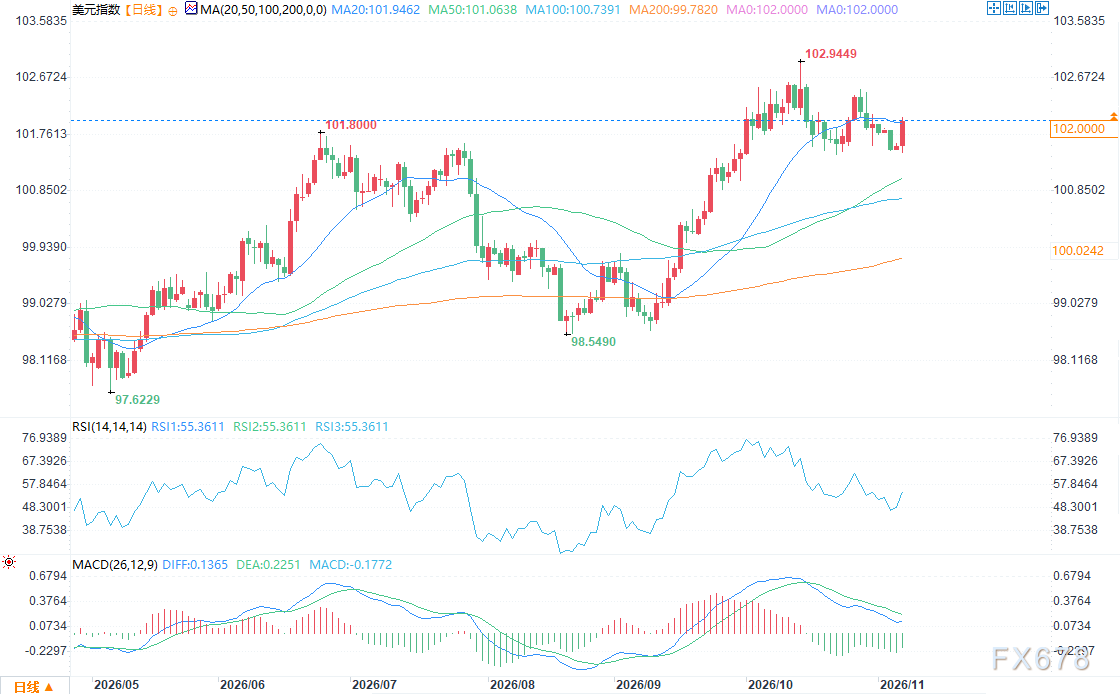
美元指数DXY展现出较强韧性,短期大概率在101.50–102.50区间中轨震荡。美元在全球流动性方面的独特优势,叠加接近4%的一周美元存款利率,为美元构筑了较为牢固的底部支撑。
总结
人工智能板块抛售引发全球风险资产回调,避险资金涌入美元,但美债收益率下行持续削弱美元的利率优势,多空双方陷入胶着。
短期走势主要取决于10月非农就业数据:就业稳健将巩固美联储加息预期,为美元带来阶段性支撑;就业转弱则会进一步压低美债收益率,限制美元反弹空间。英镑受英国央行鸽派表态拖累持续偏弱,日元对冲股市风险的能力有限,难以走出独立行情。在年末调仓与利率博弈的双重影响下,美元指数大概率维持区间震荡,单边趋势尚未形成。







