


世界银行近期公布10月《大宗商品市场展望》报告,判断2027至2028年黄金与白银价格将缓步走低,不过整体水平仍位于历史高位,难以再现2026年那种大幅攀升与剧烈波动的局面。两种贵金属的基本面出现明显差异:黄金得益于各国央行持续增持提供支撑,白银则因工业用途的变化而承压。
价格中枢下移,金银上涨节奏放缓
与4月份的版本相比,本次报告对价格的看法稍显谨慎。预计2026年黄金年均价为每盎司4600美元,较2025年增长33.6%;2027年金价将下降7.6%至4250美元,2028年再降5.9%,至4000美元。
白银今年的表现优于黄金,全年均价预计为70美元,涨幅约76%。此后的调整力度更大:2027年降至62美元,2028年进一步下探至58美元。
贵金属整体指数今年预计上涨近40%,随后两年逐年走低。即便如此,回落后的价位仍明显高于2015至2019年的平均水平。三季度金价下跌5%,美债收益率攀升、加息预期升温以及美元转强,共同压制了贵金属行情。
黄金底部有支撑,白银工业端压力较大
黄金的主要支撑来自投资需求与央行购金。2026年上半年,投资需求和央行购金合计约占全球黄金需求的一半。尽管未来两年需求增速会有所放缓,但仍能构筑较为牢固的底部。央行在年初放缓购买后重新加快步伐,为金价提供了额外助力。另一方面,金价高企抑制了黄金首饰消费,该类需求自2023年起持续疲软。供应端矿山新增产量有限,价格走高则会促使更多回收金流入市场。
白银的情况则复杂得多,工业需求是关键变量。光伏企业正尝试以铜材替代白银,并通过工艺改进降低用量,这将压缩白银的消费空间;银饰类需求同样受到高价拖累。电子设备、数据中心、汽车及电力基础设施对白银的需求仍在增长,但只能带来有限的支撑。与此同时,白银矿山产量小幅提升,回收规模也在扩大,原本偏紧的供需格局有望逐步松动。
涨跌风险大体平衡,外部因素左右走势
世界银行认为,金银价格的上行风险与下行风险大致相当。地缘紧张局势加剧、市场震荡幅度扩大,或各国央行增持力度超出预期,都可能使价格高于基准预测。最主要的利空因素则是美联储等主要央行持续收紧货币政策,高利率与美元走强将持续削弱这类不产生利息收益资产的吸引力。
此外,全球经济放缓将打击白银的工业需求,获利了结与去杠杆操作也可能加剧抛压。
大宗商品整体前景,通胀压力依然存在
从整个大宗商品板块来看,受能源供应波动和地缘不确定性推动,预计今年大宗商品综合价格上涨23%,2027年则回落7%。中东冲突与厄尔尼诺天气对农业生产的冲击,是两项核心扰动因素。多重风险可能相互叠加,进一步推高能源和粮食价格,并给全球通胀走势与货币政策带来新的考验。
结语
2026年金银的快速上涨大概率接近尾声,未来两年将进入温和调整阶段。黄金凭借央行购金托底,韧性相对更强;白银则因光伏替代等因素面临更大的下行压力。地缘局势与美联储政策,仍将是决定贵金属能否重新走强的关键变量。
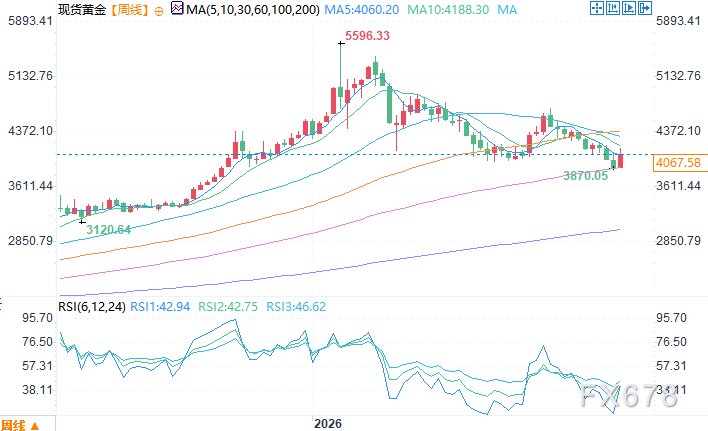
现货黄金周线图 来源:易汇通
北京时间11月6日10:43 现货黄金 报 4064.58 美元/盎司







