


前半周,民主党在中期选举中取得大胜,市场情绪随之波动,美元一度回落,政策僵持的预期则让非美货币获得了短暂喘息。周四科技板块大幅下挫,纳斯达克单日跌幅创下19个月以来新高,避险需求升温,美元随之短线走强。局势在周五出现转折:美国10月非农新增就业16.5万人,大幅高于6.5万的预期,失业率降至4.1%。数据公布后,美元指数单日上涨0.77%至102.26,为近五个月来单日涨幅最大;欧元单日下跌0.67%,英镑下跌0.71%,为9月23日以来最大单日跌幅。
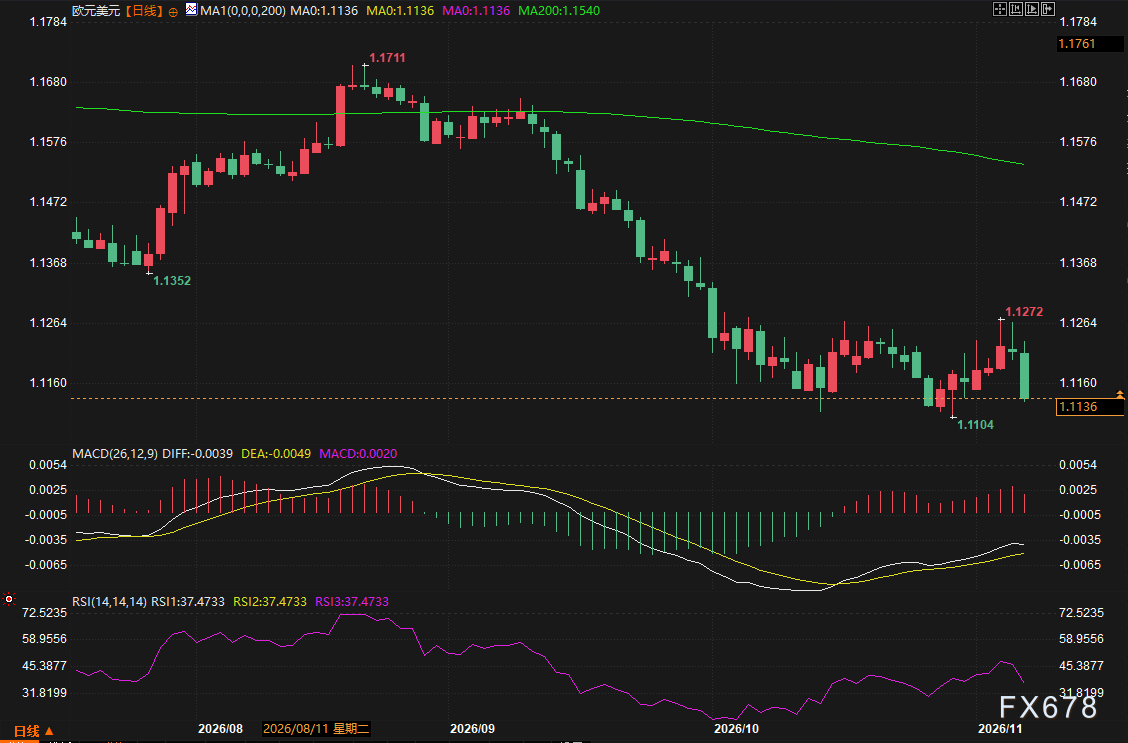
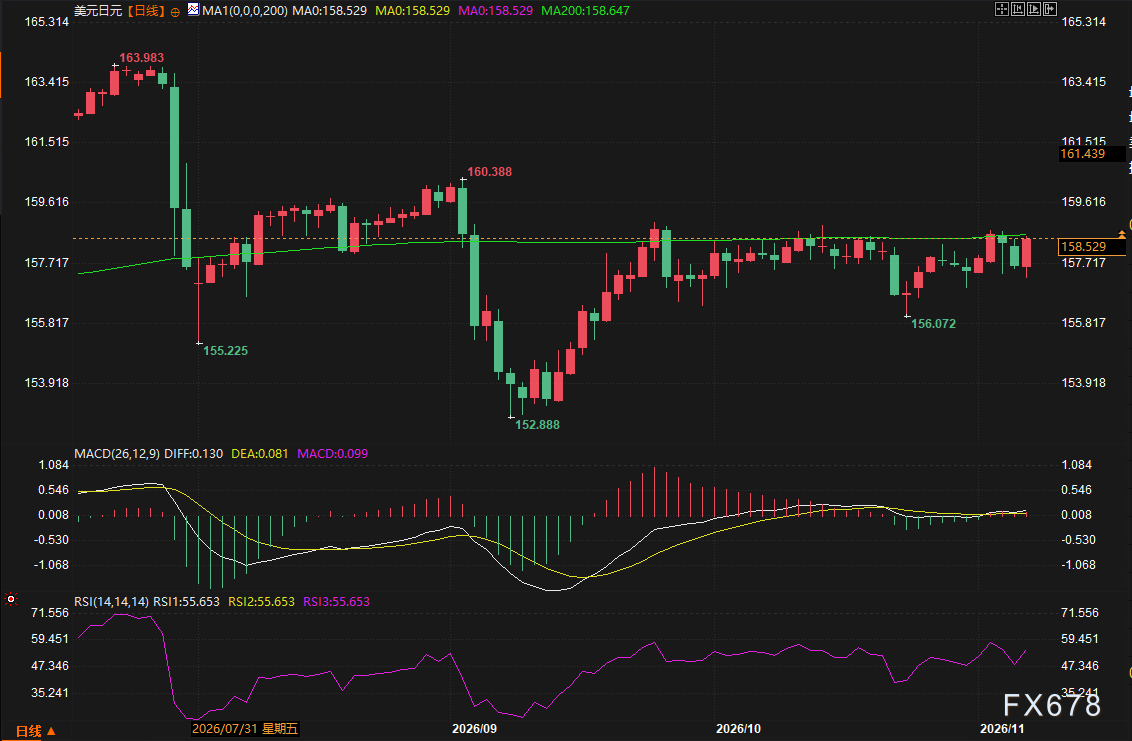
技术走势同样印证了这一判断:美元指数周五收出一根放量长阳,从101.86附近快速拉升,收复了大部分前期回落,并逼近102.94的前高。欧元兑美元冲高至1.1272后回撤,留下较长上影线,仍运行于MA200(1.1540)下方;美元兑日元稳步攀升至158.53,贴近MA200运行;美元兑加元以一根大阳线吞没前期跌幅,站上MA200上方。MACD与RSI指标显示,多数美元相关货币对动能转强,非美货币的反弹则显得力不从心。
核心驱动:就业数据升温加息预期,利差再度主导行情
本周汇市主线已由“选举政治”迅速转向“美联储货币政策走向”。芝商所FedWatch数据显示,非农数据公布后,市场预期美联储12月至少加息25个基点的概率,由周四的约67%回升至接近80%。2年期美债收益率上涨4.1个基点至4.52%,10年期上涨1.6个基点至4.85%,美欧、美日利差扩大,为美元提供了直接支撑。
美联储官员的表态进一步强化了鹰派预期。纽约联储总裁威廉姆斯认为经济仍具韧性,通胀水平依然偏高,需要将通胀压回2%的目标;圣路易斯联储总裁穆萨莱姆表示,通胀仍是企业最为关注的问题;旧金山联储总裁戴利则指出,即便科技股出现“痛苦”抛售,美联储仍可能需要继续加息。
Moneycorp交易与结构化产品主管Eugene Epstein提到,美元走势在避险需求与利率差之间来回切换,待当前局面趋于平稳,二者的相关性有望回归合理区间。选举后,市场曾担忧民主党可能加强对人工智能的监管,从而压制风险资产;但就业数据表明美国经济韧性犹在,利率预期重新成为左右汇率的主导因素。
其他货币方面,英国央行时隔三年多首次加息,英镑周四一度冲高至七周高点,随后在美元走强的压力下全面回吐涨幅。日元则受日本首相计划动用央行ETF出售资金扶持投资项目,以及AI概念股大跌可能影响税收收入等因素拖累,周跌0.69%,为9月中旬以来最大单周跌幅;澳元受风险情绪与大宗商品走势联动影响,承压最为明显。
主要货币对技术面与机构观点
欧元兑美元:自9月高点1.1711后持续震荡走弱,本周低点1.1104,反弹至1.1272受阻回落,最终收于1.1136。MACD在零轴下方形成金叉但红柱极短,RSI约37.5处于低位回升,反弹动能有限。机构普遍认为,若下周CPI数据表现不弱,欧元或仍难摆脱下行压力,下方可关注1.1100-1.1050一带的支撑。
美元兑日元:从156.07的低点温和修复至158.53,MACD在零轴上方金叉且红柱放大,RSI约55.7,处于中性偏强区间。技术上价格紧贴MA200,若有效突破,上方空间有望打开至160附近。日本央行行长植田和男承认通胀存在上行风险,但政策正常化节奏仍慢于美联储,利差逻辑继续为美元兑日元提供支撑。
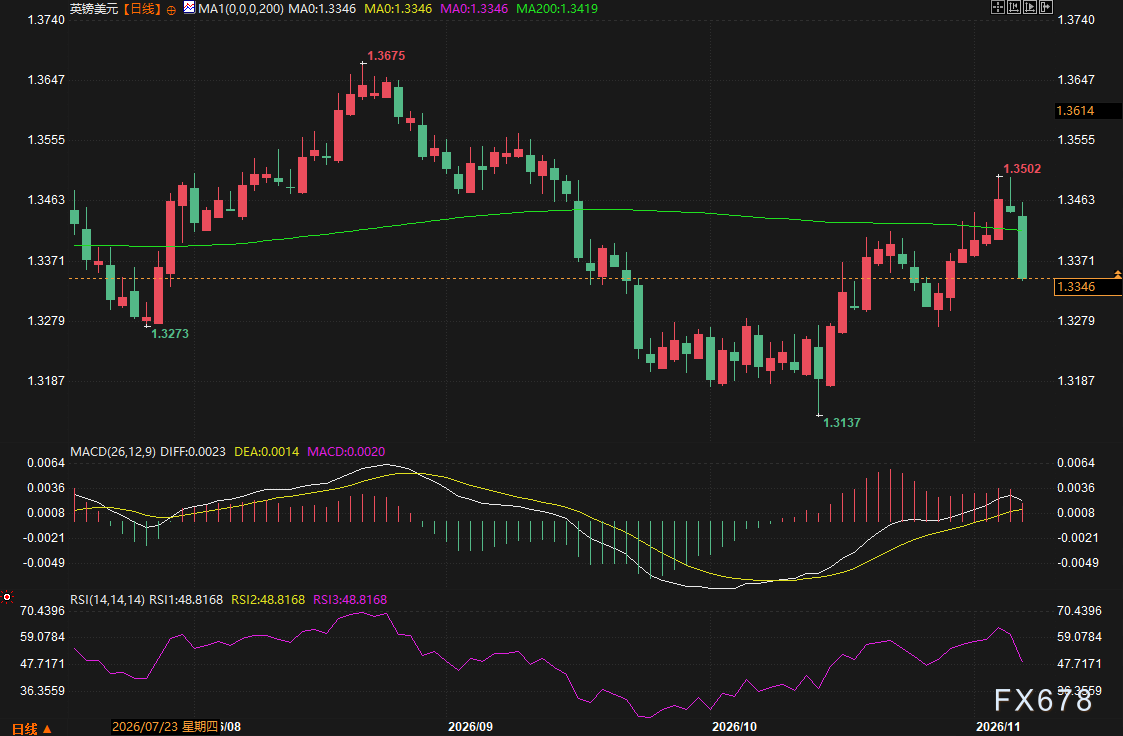
英镑兑美元:自1.3137的低点反弹并冲高至1.3502,但未能稳住MA200(1.3419)上方,最终收于1.3346。MACD在零轴下方形成金叉,RSI回升至48.8,处于中性区间。英国央行加息带来短暂支撑,但美元走强及全球风险情绪令英镑难以持续上行。
综合来看,本周外汇市场完成了从“选举避险”向“就业驱动加息预期”的切换。美元在周五强势收官,非美货币普遍承压。随着美联储12月加息概率升至近80%,利差逻辑重新主导汇市走向,后续需持续关注CPI等数据的指引作用。







