


金价波动主要受被动卖压影响,央行购金提供底部支撑
布克瓦尔在新奥尔良的一场投资大会上指出,10月30日现货金价单日下挫逾140美元、跌穿4000美元,与自身的基本面明显背离,属于保证金追缴触发的被动抛售。近期与标普500指数的走势呈现异常高度的同步性,市场将当作AI类资产进行交易,他认为这种做法并不合理。在他看来,持有周期超过一周的投资者,可以把此轮回调视为较有吸引力的布局时机。此后,随着中期选举落定,美元与美债收益率回落,带动金价回升至4100美元上方。
他尤其关注各国央行的购金动向。世界协会数据显示,第三季度央行净购入321吨,购金力度较强,央行在价格回落时持续增持;同时ETF持仓创出历史新高。过去压制金价的两大因素,即实际利率与美元走势,目前已出现转向迹象。
美联储政策需兼顾AI板块,加息周期预期或被高估
布克瓦尔本人偏向通胀鹰派立场,但他认为AI行情已经显著影响美联储的政策考量。AI产业是当前美国经济增长与股市上涨的核心驱动力,股市波动又会影响高收入群体的消费能力,因此美联储主席在12月议息会议上不得不将AI板块的波动纳入考虑。
他强调,9月加息仅属于一次小幅微调,新一轮持续加息周期并不会到来,市场因担心持续加息而抛售的逻辑站不住脚。当前就业数据依然偏强,但AI板块已进入调整区间,加上选举因素影响,美联储的加息节奏可能会更加审慎。
AI交易蕴含较大风险,不宜寄望美联储兜底
布克瓦尔提醒,AI已成为美股的单一主线,少数几家科技巨头贡献了标普500的大部分涨幅,相当于将大量养老资金集中押注于同一个方向。不少科技企业持续投入算力建设,自由现金流大幅收缩,部分依赖举债扩张,同时多地出台数据中心相关限制政策,进一步加大了行情的不确定性。
他回顾历史行情指出,即便在熊市中美联储降息,也未必能够稳住股市,投资者不应把交易决策寄托于美联储救市。他认为,当下可以关注能源、必需消费品等与AI主线关联较弱的资产方向。
美债与赤字压力长期存在,矿企随金价波动
美国财政赤字规模持续居高不下,一旦AI行情回落、经济放缓,赤字或将进一步扩大,美债供给压力随之上升。海外持有美债的比例逐步下降,市场越来越依赖国内资金承接。他认为长期利率易升难降,相较于博取债券价差,持有至到期获取稳定利息是更为务实的选择。
本次投资大会上,矿业企业参会热情较高。布克瓦尔认为,贵金属多头的长期大趋势并未终结,目前只是处于调整阶段。短期内矿股将跟随金价同步波动,待金价企稳之后,经营稳健、能够抵御柴油成本上涨压力的矿企有望迎来估值修复。他倾向优先关注大型生产商,并看好在调整结束后重新走强。
结语
在布克瓦尔的分析框架中,本轮下跌更多是短期资金行为所致,基本面支撑依然存在。与此同时,热度极高的AI交易泡沫风险正在累积,美联储的政策空间有限,难以充当市场的保护伞。在高赤字、利率波动的大环境下,仍具备一定的配置价值。
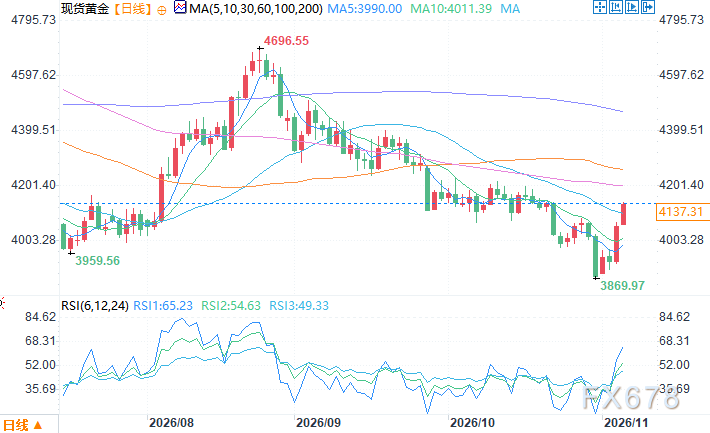
现货日线图 来源:易汇通
北京时间11月5日12:25 现货报 4134.31 美元/盎司







