


美国选民周二投票参加中期选举,以决定特朗普总统任内最后两年的国会格局。据实时统计,435个众议院议席中已有253席公布结果,民主党取得152席,共和党取得101席,距离218席的多数门槛仍有差距。
政治格局转向:民主党掌众议院,财政方向增添变数
民主党掌握众议院多数,是此轮银价波动的主要背景。议会权力易手,不仅会改变国会领导层的构成,更让美国财政政策的未来走向增添新的未知,税收调整、财政开支与债务路径的预期都可能随之改写。
对白银而言,这种不确定性并非直接作用,而是借由美元与利率预期间接传导:财政前景不明,可能促使市场调整对美元资产的配置意愿,进而影响以美元计价的白银。
银价在触及一年低位后回升至51美元上方,表明这部分不确定性在低位已被市场部分消化,投资者开始重新衡量其实际影响。
油价回落与加息预期:油价走弱形成托底,12月加息概率仍居高位
原油价格走软,缓解了市场的通胀压力,为不生息的白银提供一定支撑。即便美伊谈判释放的信号相互矛盾,油价仍徘徊在近四周低位附近。
德黑兰与华盛顿目前正在研究调停方提出的方案,此前也有消息称美国曾对伊朗格什姆岛发动空袭。
能源价格回落本有助于降低市场对长期紧缩政策的预期,但据CME FedWatch工具数据,市场仍给出12月美联储加息的概率约为78%。
由此来看,油价走弱对白银的助力较为有限,加息预期依然主导定价,压制了银价的上行空间。银价回到51美元上方,更多是低位承接与政治不确定性定价共同作用的结果。
金银比升至80后回落:白银跑输局面出现修复迹象
机构观察指出,白银近期表现明显弱于,金银比已升至80,该金属相对的走势尤为疲软。
金银比走阔,说明白银相对的跌幅更深,也印证了此前白银的下跌幅度明显超过同期。随着银价回升至51美元上方,金银比开始显现修复迹象。
由此可见,若贵金属板块整体止稳,白银的反弹弹性或将优于。但在加息预期主导的环境下,白银兼具工业属性,对经济增长与政策走向更为敏感,扭转跑输局面仍需整个板块企稳的配合。
机构观点
瑞银全球财富管理的最新观点认为,尽管白银短期面临抛压及货币政策收紧的压制,中期前景仍值得期待。该行预计现货白银将于2026年12月回升至70美元/盎司,2027年年中达到75美元,并于2027年9月进一步升至80美元。
该机构给出的支撑逻辑包括:全球白银市场预计将连续第六年出现供应缺口;人工智能数据中心、电子产业及电网投资带动工业需求,可部分抵消光伏领域的需求减少与材料替代;白银作为的高贝塔资产,有望受益于金价走高与实际利率回落。
汇丰测算显示,全球白银供需缺口将由2025年的1.4亿盎司大幅收窄至2026年的约500万盎司,2027年则小幅扩大至1200万盎司。利好因素包括温和回升、亚洲实物买盘回暖以及ETF仓位逐步回补;利空因素则较为突出:美元偏强、美债收益率高企、工业与珠宝需求转弱,以及矿山产量和回收供应增加。
汇丰明确指出,除非关税或地缘风险再度升温,白银短期内难以触及100美元,年末目标大致位于2026年70美元、2027年65美元附近,整体走势以震荡偏强、涨幅有限为基调。
结论
现货白银触及一年低点后反弹至51美元上方,核心推动力来自民主党夺得众议院多数所带来的财政政策不确定性,这一风险在低位已被部分定价,市场正重新评估其影响。油价走软为无收益的白银提供一定支撑,但12月加息概率约78%仍主导定价,限制了银价的上行空间。金银比此前升至80,凸显白银明显跑输;随着银价回升,修复迹象初现,但白银的工业属性使其对增长与政策预期更为敏感,跑输格局的扭转仍需板块整体企稳。短期走势将取决于中期选举后财政预期的演变、美伊谈判对油价的牵引,以及12月美联储议息会议前的数据走势。
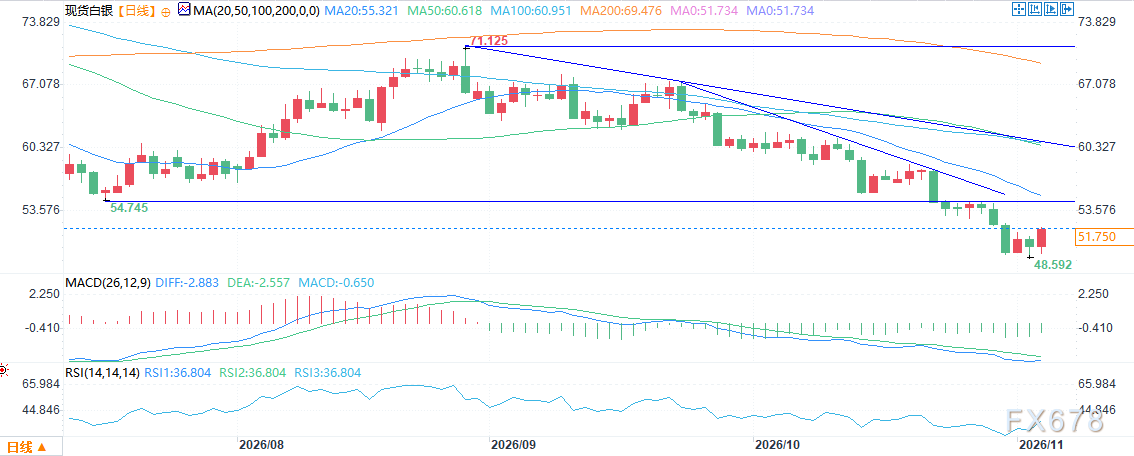
(现货白银日线图,来源:易汇通)
北京时间14:37,现货白银报51.63美元/盎司。







