


临近美国中期选举,投资者普遍保持观望,这在一定程度上制约了美元的下行空间。与伊朗冲突相关的能源价格居高不下,也使特朗普总统及共和党面临的政治压力有所加大。
另据预测市场数据,民主党夺得参议院的概率约为74%,由此可见本次选举的政治利害关系之高。
避险需求:格什姆岛行动形成支撑
军事冲突升级带来的避险诉求,仍为美元提供了有力支撑。
据报道,美方周一对伊朗格什姆岛实施打击,这是近几周美国在伊朗方向开展的一系列低调且规模有限的军事行动中的最新一次。
此前特朗普淡化选举因素后,外界对全面重启对伊冲突的可能性有所关注,而这些行动正是在此之后不久出现的。
对市场而言,有限打击与外交接触并存,使美元一方面获得避险溢价,另一方面又受到政策不确定性的推动。
选举与利率:不确定性助推美元,加息预期维持高位
除选举因素外,市场同样密切关注本周稍晚公布的美国非农就业报告。
该数据有望反映劳动力市场的健康程度,并影响市场对后续货币政策决定的预判。
美联储保持鹰派立场,CME FedWatch工具显示,12月加息的概率目前约为73%,此前10月会议上美联储选择按兵不动。
能源价格走高持续推升通胀担忧,这是加息预期居高不下的主要原因。
美元双向施压:政策耐心与AI担忧拉低美债收益率
有知名机构策略师指出,上周美元与短期美债收益率有所降温,原因在于美联储主席沃什在通胀进展停滞之际仍表现出耐心态度,致使美元和短期美债收益率走低。
他们还补充称,“市场对AI投资放缓的担忧加剧了这一走势,使美国增长前景受到质疑,同时压制了美联储加息预期”,进一步强化了美元及前端收益率的偏弱态势。
避险买盘与上述因素形成对冲:前者限制美元走弱,后者压制美元上行,这也是美元指数近期下行幅度有限的原因。
就业数据:非农与失业率成为下一项考验
有机构策略师将周五发布的10月非农就业报告视为检验美国劳动力叙事的关键节点,并指出市场共识预期非农新增6.5万人,9月为2.9万人,符合劳动力需求趋于企稳的判断。
该机构还表示,“失业率预计维持在4.2%,比FOMC对2026年4.1%的预测高出0.1个百分点”,显示劳动力市场的表现较美联储长期预期略显疲软。
工资走势同样受到关注:平均时薪预计环比上涨0.3%,9月为0.1%;同比涨幅放缓至2.9%,9月为3.0%。这一组合表明,尽管月度涨幅有所回升,底层薪资压力仍在温和回落。
结论
中期选举前,美元指数在101.75附近徘徊,其支撑主要来自两方面:美国对伊朗格什姆岛的低调军事行动引发避险资金流入,以及选举本身带来的不确定性。预测市场显示民主党夺得参议院的概率约74%,政治博弈的分量持续上升。利率层面,能源价格高企维持通胀担忧,12月加息概率约73%;但沃什释放的政策耐心信号与AI投资放缓的担忧压低了收益率,与避险买盘相互抵消,使美元指数在近期区间内反复拉锯。本周非农就业报告——预期新增6.5万人、失业率维持4.2%、平均时薪环比增长0.3%——将成为判断劳动力市场走向与加息路径的下一个关键变量。
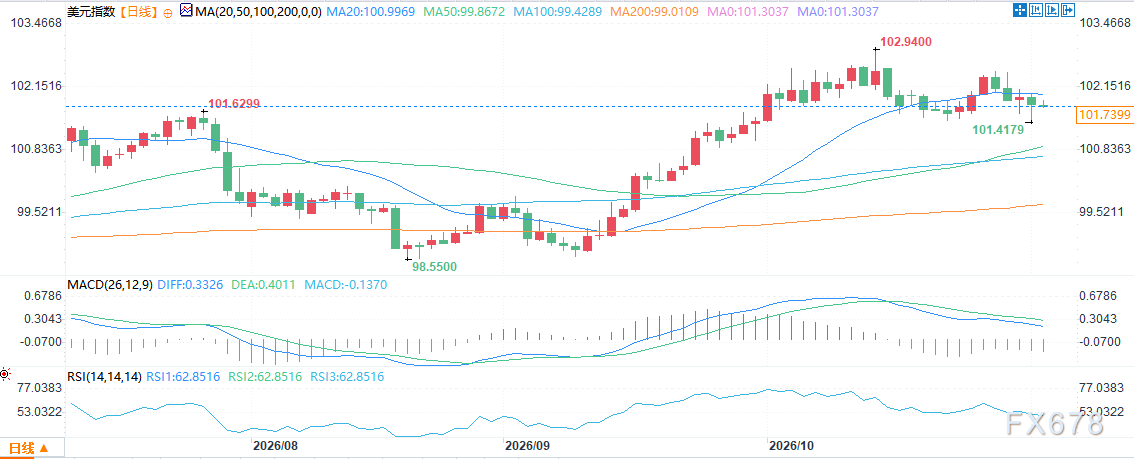
(美元指数日线图,来源:易汇通)
北京时间14:17,美元指数报101.73/74。







