


澳洲联储周二将隔夜拆借利率上调至18年来的高位,这是该行今年以来第五次加息。不过,本次表决结果比不少市场人士的预判更为接近,九名委员中有三人主张维持利率不变。
11月政策会议结束时,澳洲联储货币政策委员会将隔夜拆借利率上调25个基点至4.85%,并表示将继续采取其认为必要的措施,推动通胀率回到目标水平。
不过,该行删去了“必要时进一步上调隔夜拆借利率”的表述。受此影响,澳元下跌约0.3%至0.6980美元,澳洲三年期国债期货下挫3点至95.14。鉴于投票出现分歧,市场普遍预计澳洲联储将在12月暂停加息。
表决与措辞:6比3的分歧与删除的加息指引
媒体调查的32位经济学家中,有30人预计将加息。受第三季通胀数据走强,以及政策制定者鹰派言论的影响,尽管失业率已攀升至五年高位,市场定价显示的加息概率仍升至88%。
货币政策委员会在声明中表示:“鉴于通胀前景出现修正且上行风险持续存在,委员会认为有必要进一步收紧金融条件,以支持通胀回归目标水平。”“委员会将继续采取其认为必要的措施,使通胀可持续地回到目标水平。”
措辞的变化是本次决议的关键信号。删去“必要时进一步上调”的表述,意味着央行不再预设紧缩倾向,转而采取依赖数据、静观其变的姿态;6比3的表决分歧也从内部印证了这一转向,三名委员主张维持利率不变,说明委员会对于是否需要进一步收紧存在实质性分歧。
政策定位:125个基点加息逆转2025年宽松,澳洲居于鹰派阵营
澳洲联储今年以来累计加息125个基点,已完全抵消2025年75个基点的宽松举措,使澳洲在发达市场央行中处于鹰派阵营。
在其他地区,美联储本月维持利率不变,新西兰联储则以微弱优势投票暂停加息,这一结果令市场颇感意外。
贝莱德澳洲固定收益策略主管Katherine Palmer表示:“澳洲央行面临的难题在于,经济增长势头刚开始放缓,通胀却依然居高不下。”
她补充道:“鉴于今年紧缩政策的全部效果仍在逐步传导至经济之中,我们预计澳洲联储将维持当前利率水平,同时评估最新数据与政策传导效果;若通胀压力未能缓解,澳洲央行仍保留进一步收紧政策的选项。”
凯投宏观亚太区主管Marcel Theliant对此表示认同,称澳洲联储“目前或许已经结束加息周期,但恐怕要到明年年底才会转向放松政策”。
通胀疑虑:核心通胀3.7%创两年新高,油价与预期成隐忧
澳洲决策者担心,高企的油价可能进一步推高经济中的整体物价压力,并引发通胀预期失控。
核心通胀率在第三季加速升至3.7%,创两年新高,此前该指标已连续五年以上高于央行2%至3%的目标区间。
这一背景既解释了此次加息的理由,也说明了委员会在删去进一步加息指引的同时,仍强调“上行风险持续存在”的原因。
经济代价:房市景气四十年来罕见回落,失业率升至五年高位
政策收紧对房地产市场的冲击最为明显,该市场正面临四十年来罕见的景气回落。预计此轮低迷将通过财富效应抑制家庭消费,并波及与房产交易相关的各行各业,从房产中介、产权过户机构到搬家公司均将受到影响。
劳动力市场同样走弱,失业率升至4.7%,创五年新高,但央行仍认为劳动力市场略显紧张,是通胀压力的来源之一。
在借贷成本上升的压力下,澳洲经济增速有所放缓,但仍不足以缓解通胀担忧。在供给受限的经济环境下,数据中心投资热潮仍在持续推高需求。
结论
澳洲联储加息25个基点至4.85%,为今年第五次加息,并升至18年来的高位。但6比3的表决分歧与删去“必要时进一步上调”的措辞调整,共同指向更趋观望的政策立场。市场普遍押注12月暂停加息,机构观点也倾向于认为加息周期或已结束,但宽松要等到明年年底。核心通胀3.7%创两年新高、连续五年以上高于目标区间,为此次加息提供了依据;而房市景气四十年来罕见回落、失业率升至4.7%的五年高位,则对进一步收紧形成制约。澳洲联储正处于“通胀顽固”与“增长放缓”之间,后续路径将取决于数据走势与政策传导效果,若通胀压力未能缓解,进一步收紧的选项仍未排除。
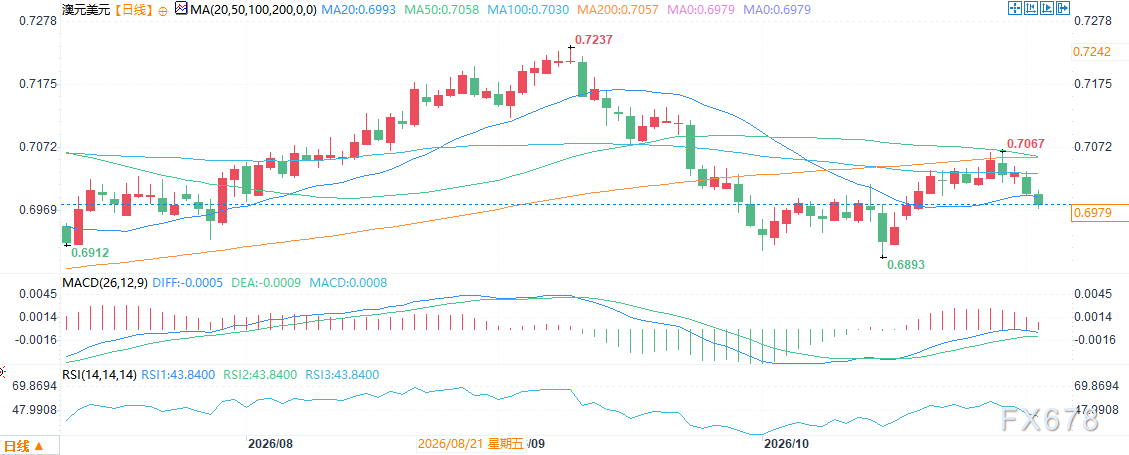
(澳元兑美元日线图,来源:易汇通)
北京时间13:32,澳元兑美元报0.6977/78。







