


上周五,市场对AI算力商业模式可持续性的担忧持续升温,引发美股流动性抛售,金价随之被动承压;周末美伊谈判释放出缓和信号,金价因此出现阶段性修复。
与此同时,全球主要央行集体暂停加息,本周五的非农数据与通胀表现成为市场关注的焦点。
此外,美国中期选举与中东潜在升级风险相互叠加,将成为左右后市金价走势的核心变量。
算力商业模式承压引发流动性抛售,黄金避险属性受挫
上一交易日美股明显走低,黄金未能像往常一样发挥避险作用,反而因流动性抛售而走弱。
本轮金价下跌的直接诱因,是市场对美国AI算力赛道商业模式风险的重新定价,投资者开始担忧美国AI算力数据中心的建设进度可能达不到预期。
伯恩斯坦最新研报引发市场对AI算力云企业信用状况的担忧。报告收录了其与数据中心法律专家Jeffrey Moerdler的深入交流,并提出一项影响深远的判断:租约结构中的根本矛盾,或将促使一批AI算力云企业在未来1至3年内陆续走向破产。
算力公司通常需要与地产方签订长达15年的数据中心租约,刚性租金义务被长期锁定;而下游AI客户的算力租赁订单周期却很短,短则数日、数周,多数合约仅持续数月,即便是质量较好的订单,期限也只有1至3年。
一旦下游客户停止续约,算力服务商的收入来源随即中断,但长达十余年的租约债务依然不会消失。
风险迅速传导至美股科技板块,算力相关标的集体承压。
在风险资产遭遇抛售的环境下,资金并未涌入黄金寻求避险,反而出现典型的流动性挤兑:机构为弥补科技持仓浮亏、补充保证金,被迫卖出黄金头寸换取现金,金价受流动性逻辑压制,避险属性暂时让位。
周末中东局势迎来缓和信号,油价回落推动金价阶段性反弹
周末美伊谈判取得缓和进展,为周一早盘金价带来修复动能。
美伊间接谈判已进入第三天,伊朗将此前提出的7天行动方案压缩至2天,展现谈判诚意;同时中方积极斡旋、劝和促谈,为局势降温提供了重要支撑。
市场迅速消化能源通胀预期回落的逻辑,国际油价走低,市场对霍尔木兹海峡原油供给受冲击的担忧有所缓解,地缘风险溢价快速收窄,金价借势迎来阶段性反弹。
不过,此次反弹力度偏弱,多头信心仍显不足。
全球央行集体暂停加息,通胀与非农仍是定价核心
近期美联储、欧洲央行及日本央行相继暂停加息,紧缩周期阶段性放缓,从理论上看,这本应为不生息的黄金提供支撑。
但暂停加息并不意味着紧缩风险已彻底出清,通胀的韧性依然是悬在盘面上方的核心变量。
当前各央行的政策立场属于“观望式暂停”,一旦后续通胀数据再度回升,市场可能重新押注加息,推高实际利率,从而持续压制金价。
本周五即将公布的美国非农就业报告,是衡量利率预期的关键风向标:就业市场过热将加剧薪资与通胀互相推动的担忧,为美联储保留进一步加息的空间;若就业明显走弱,则将巩固利率见顶的预期,对黄金形成利好。
在利率预期没有明确转向之前,黄金很难走出独立的趋势行情。
中期选举博弈持续限制多头,中东升级的尾部风险仍存
美国中期选举的变数,持续制约金价的反弹高度。
此次选举一方面将决定美国AI产业政策的基调。若民主党夺得众议院,算力监管与财政激励规则都可能迎来重新评估,进一步放大科技资本开支的不确定性。
市场更警惕另一条地缘路径:若共和党在选举中大败,特朗普可能沦为“跛脚总统”,内政议程将受到民主党国会牵制,大量法案只能依靠否决权加以阻挡。在内政抓手受限的情况下,不排除其转向中东强硬路线,以军事行动巩固MAGA基本盘的可能。
这一地缘黑天鹅预期持续悬在市场上方,也是近期金价反弹乏力的重要原因。
后市观察:等待底部信号,三条主线跟踪验证
当前黄金正处于关键观察窗口,行情的分水岭在于能否走出“利空出尽、利空不跌”的底部结构。
短期多重逻辑相互拉扯:一方面,云计算企业信用风险持续发酵,美股流动性波动构成压制;
另一方面,美伊谈判缓和带来的地缘溢价逐步消退,加之中期选举结果临近,黑天鹅事件的可能性依然存在。
后续需重点关注美国通胀数据、周五非农就业报告以及中期选举结果的落地情况,以验证利率路径与国会格局走向,并评估特朗普在内政与中东政策上的后续选择空间。
近期美元指数走弱是一个利好消息。法国的抗议风波并未对当地公共秩序造成实际影响,欧洲其他地区也未出现抗议扩散,因此美元受欧元影响而上涨的空间被大幅压缩。
技术面:此前反复强调的日K线下降三法形态已经奏效,金价创出新低。目前金价正在构筑新的下降三法看跌形态,远端支撑位于3600附近,同时也是0.500斐波那契分位。近期若要形成反转,金价需站上3950,否则此次上涨大概率只是反弹,仍存在创新低的可能。
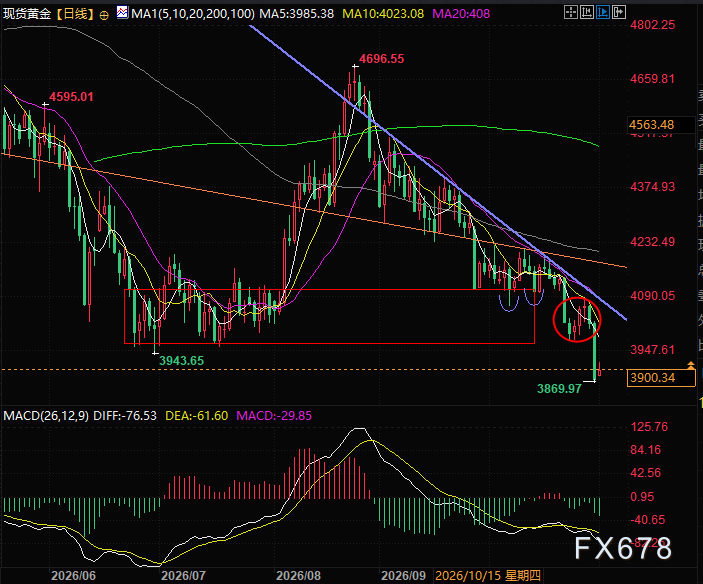
(现货黄金日线图,来源:易汇通)
北京时间17:58,现货黄金现报3898美元/盎司。







