


第二种局面是,民主党拿下众议院,共和党仍掌握参议院。我认为这是绝大多数人心中的基准预期,几乎不会有资金围绕这一结果进行交易下注。
第三种局面是,民主党同时夺得参众两院,这意味着选民对特朗普给出了全面否定。有人认为这对市场最为有利,因为它能在很大程度上约束特朗普,但我觉得这种看法没有抓住市场真正在意的东西。说到底,市场时常押注中国、土耳其这类缺乏西式民主制衡机制的经济体。市场在乎的是回报,也就是经济能否增长,而不是理想化的民主理念。
如果你对此仍有疑虑,不妨回想一下去年这个时候。当时几乎所有人都断言美元正在失去全球储备货币的地位,可现实并未如此发展。原因在于,市场并不因为缺少对特朗普这类人物的制度约束而担忧,它只关注增长。
即便排除上述因素,仍有两点根本性原因,表明明天的中期选举大概率不会搅动市场。
其一,无论选举结果如何,美国是否重启对伊朗的轰炸,都将让选举的影响黯然失色。我此前撰文分析过,一旦局势演变为“热战”,市场会作何反应。遗憾的是,战争风险会完全压过选票结果带来的冲击。
其二,即便没有战事这一外部干扰,中期选举本身通常也不足以引发市场剧烈波动。本文回顾了2022年的情况:当时市场普遍押注会出现“红色浪潮”(即共和党大胜),结果并未兑现。这属于重大的超预期事件,但市场对此几乎毫不在意,对中期选举视而不见。我判断当下的行情也会重演这一幕。
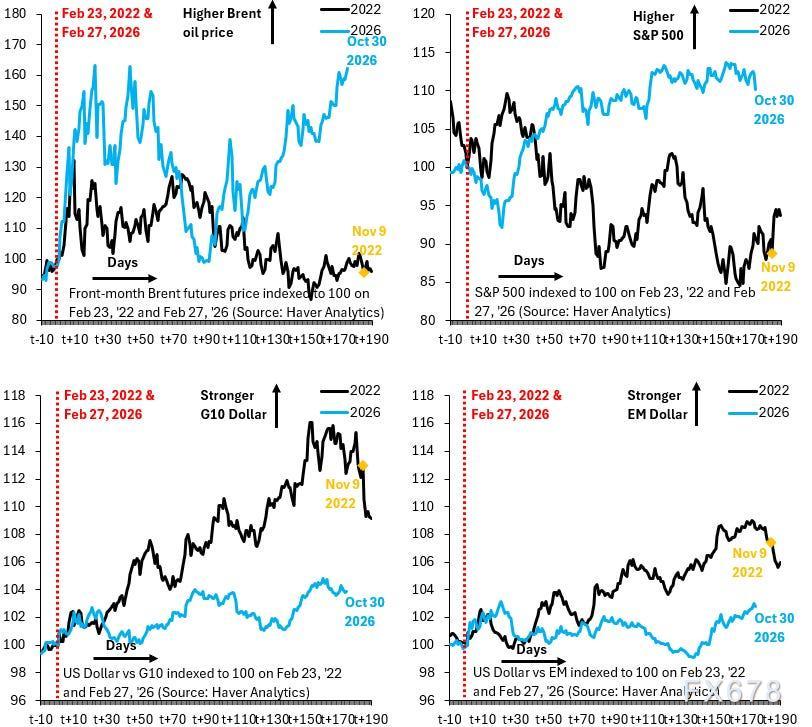
(配图说明:上方图表呈现布伦特原油价格(左上)、标普500指数(右上)、美元相对G10一篮子货币(左下)以及美元相对新兴市场货币(右下)的走势。蓝线代表2026年的当前行情,黑线代表2022年11月8日中期选举时的走势,彼时市场普遍预计会出现“红色浪潮”。两组数据均以战事爆发前一日为基期、指数化为100:2022年以俄乌开战的2月23日为基期,2026年以美以轰炸伊朗的2月27日为基期。橙色菱形标示2022年中期选举结束后的11月9日。图表清楚显示,面对“红色浪潮”落空这一意外,市场并未走出相应行情。2022年末美元走软、标普500上涨,根源在于美联储停止了连续75个基点的激进加息,释放出收紧货币节奏放缓的信号。)
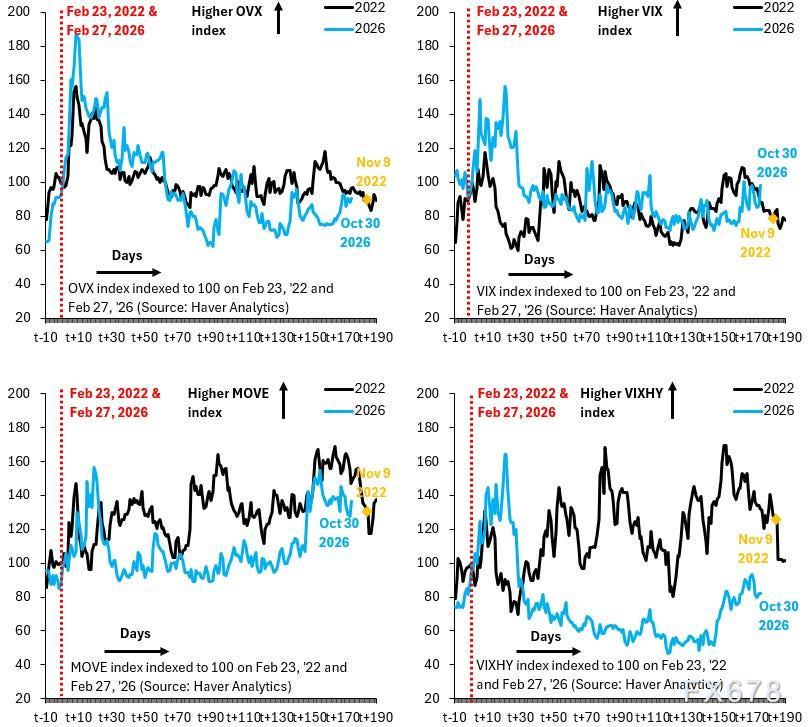
(配图说明:下方四幅图分别展示原油(左上)、标普500(右上)、债券市场(左下)以及高收益企业债(右下)的30日远期隐含波动率。同样以战事爆发前一日指数化为100:2022年俄乌战争以2月23日为基期,2026年美伊冲突以2月27日为基期。橙色菱形依旧标注2022年11月9日,再次证明期权市场并未出现任何明显波动。)
市场不会围绕中期选举押注行情,主要有两方面原因。
首要且尤为关键的原因在于:伊朗有可能重启热战,由此带来的事件风险十分巨大。在这一风险悬而未决的情况下,几乎没有交易员会把中期选举当作交易标的。
第二个原因是:即便外部环境风平浪静,中期选举本身也很难驱动市场。2022年便是很好的例子,当年共和党“红色浪潮”并未到来,这是实打实的超预期事件,但市场依旧波澜不惊。







