


日本财务大臣片山在周日(11月1日)表示,日美两国的外汇联合声明依然有效,东京将针对失序的汇率波动采取应对措施,在日元走弱的情况下,并未排除干预的可能。
片山没有对具体汇率点位作出评价,也表示无法简单判断当前水平是高是低。她强调,稳定的外汇市场至关重要,必须防止出现失序波动。
她同时提到,局势较此前已有所好转,但并未展开说明。
片山指出,高市早苗首相此前曾表示日元被低估已构成问题,这说明市场对日元疲软的担忧已经蔓延到政府最高层。
她还提及与华盛顿达成的联合声明,表明东京认为,在汇价波动过大时,所采取的干预手段得到了美方认可。
表态力度:以震慑为主,未再加码警告
片山的发言并没有加重日本的口头警告力度。她既未对汇率水平作出判断,又称局势已有改善,传递出的更多是警觉,而非即将出手的信号。
日元目前仍在走弱,说明市场并不认为这番话具备足够的约束力。不评价当前水平、并称情况有所好转,读起来更像是静观其变,而不是口头警告的升级。提到与美国的联合声明,则是在提醒市场:一旦波动失控,东京手中仍有行动空间。这或许会让交易者在短期内大幅压低日元时更加谨慎。
片山强调稳定外汇市场、防范失序波动的重要性,同时不把当前水平简单定性为好或坏,体现出政策沟通上的克制。她援引高市早苗关于日元低估的说法,表明政府对日元弱势的关注已上升至最高层,但整体措辞仍停留在保留干预选项的层面,并未明确预告行动。
这种分寸有助于在不引发市场过度反应的同时,对做空方持续施加心理压力,维持震慑效果。从市场反应看,交易者更倾向于把此类表态理解为常规监控信号,而不是干预前的预兆,因此在短期内,日元仍有可能继续试探进一步走弱的空间。
弱日元与输入型通胀:制造业成本压力五个月来首次回升
日元走弱之际,恰逢日本企业面临成本压力加大。
周一公布的一项制造业调查显示,投入价格通胀在五个月后首次回升,企业将此归因于石油、原材料及零部件成本上涨。日元贬值会抬高进口成本,而日本制造商此时普遍反映投入价格通胀趋于走强。
日本能源和原材料高度依赖进口,日元贬值会直接转化为以本币计价的进口价格上涨,进一步压缩企业利润空间。
制造业投入成本回升,意味着企业面临的上游压力再度加剧,部分厂商或将加快向下游转移成本,从而推高整体通胀预期。在大宗商品价格本身已受地缘因素影响的背景下,日元弱势放大了输入型通胀的传导效应。若企业长期面临成本上升,而需求端又未能同步改善,可能会影响其投资与用工决策。
市场接下来需要关注投入价格数据能否持续上行,以及企业能否通过提价来缓解压力。弱日元与成本回升相互叠加,也让日本央行在制定货币政策时面临更多掣肘:继续宽松可能加剧汇率贬值,而加息则可能抑制本已显疲态的制造业需求。
财政议题:税收预估与消费税之争同步推进
片山还谈到财政政策,承诺政府将尽力做到税收预估准确、信息透明。这一表态正值国会围绕食品消费税减免,以及为低收入劳动者引入与收入挂钩的新型福利等提案展开辩论之际,这些措施使日本财政前景持续受到关注。
税收预估准确、透明,有助于提升市场对财政可持续性的信心,在支出扩张提案同步推进的背景下尤为重要。若食品消费税减免与低收入福利措施落地,可能在短期内加大财政压力,同时对通胀水平与消费结构产生复杂影响。
片山强调预估的准确性,意在回应市场对财政纪律的关切,避免因预估出现偏差而引发融资成本上升或日元波动。国会辩论的进程本身也会左右市场对政策走向的预期,若相关提案取得实质进展,可能进一步强化外界对财政支出扩张的担忧。
财政与汇率问题相互交织,使政策沟通显得格外敏感:一方面要借助透明的预估稳住市场信心,另一方面又要在民生与维护财政稳健之间找到平衡。后续的税收数据与国会讨论进展,将成为观察日本财政与汇率政策协调成效的重要窗口。
结论
片山的表态保留了干预的震慑力,却没有划出明确红线:联合声明依然有效,东京将针对失序波动采取行动,但她回避具体点位评价,并称局势已有改善,传递的是警惕而非即将行动的信号。当日日元继续走弱,说明市场并未将其视为强有力的阻力。对市场而言,关键在于日元弱势是否加速:东京的行动与波动的速度和失序程度挂钩,而非某个特定点位,因此急速、快速的下跌比渐进式的缓慢走低更可能引发干预。弱日元推高进口成本,叠加制造业投入价格五个月来首次回升,构成了政策层面的另一重压力。
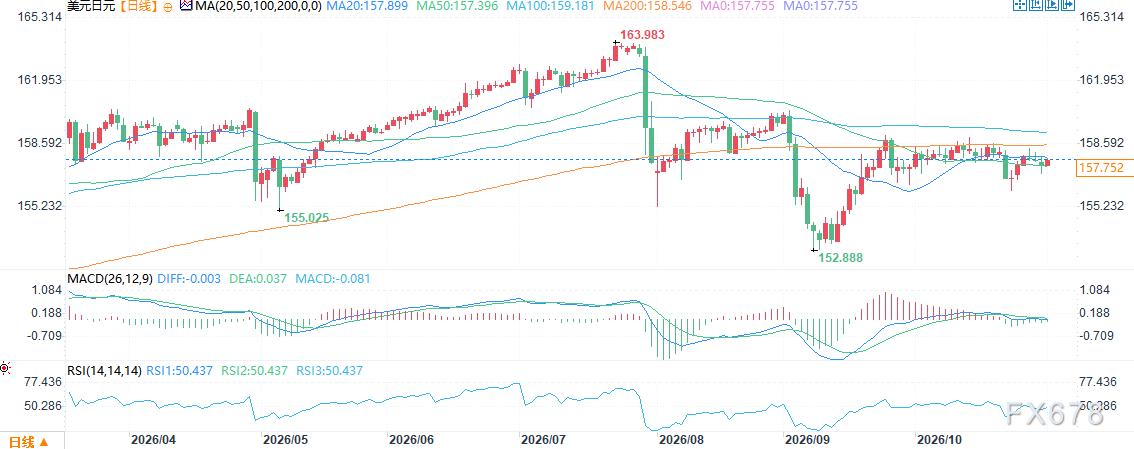
(美元兑日元日线图,来源:易汇通)
北京时间10:09,美元兑日元报157.85/86。







