


当前限制金价走势的主要因素,依然是市场对美联储加息路径的重新定价。美联储十月议息会议维持利率不变,但多名官员言辞趋于鹰派。达拉斯联储主席洛根直言,联储“至少还需加息两次,每次25个基点”,并指出跳过一次会议并不会改变政策的最终落点。其FXS演讲追踪评分为8/10,高于7.7/10的历史均值;FXS美联储情绪指数升至143.62,远超中性水平100,说明此次讲话进一步加重了美元的鹰派预期。与此同时,CME FedWatch数据显示,市场对12月加息的定价约为72.9%,较前一周明显抬升。
通胀与经济数据的强劲表现,同样助推了这一预期。第三季度GDP年化增长3.4%,核心PCE同比上涨3.1%,美国经济呈现“增长与通胀双高”的格局。OCBC策略分析师指出,金价并未因收益率回落而受益,说明新增买盘兴趣依旧有限,即便前期多头平仓压力可能已有所缓解。科技板块再度走弱也打压了风险偏好,市场对更大范围去的担忧随之升温。
地缘局势方面,中东形势再度生变。乌克兰在暂停约两周后重新袭击俄罗斯炼油设施;伊朗最高领袖也下令高级军事指挥官做好与美国及以色列新一轮对抗的准备。上述因素为金价提供了底部承接,但在加息预期占据主导的背景下,资金未能形成持续推升金价的合力。
“决定性因素在于后续经济数据能否促使市场重新评估利率前景,推动预期转向暂停收紧或重启降息。在此之前,尽管支撑中长期走势的基本面依然存在,仍可能面临持续抛压。”
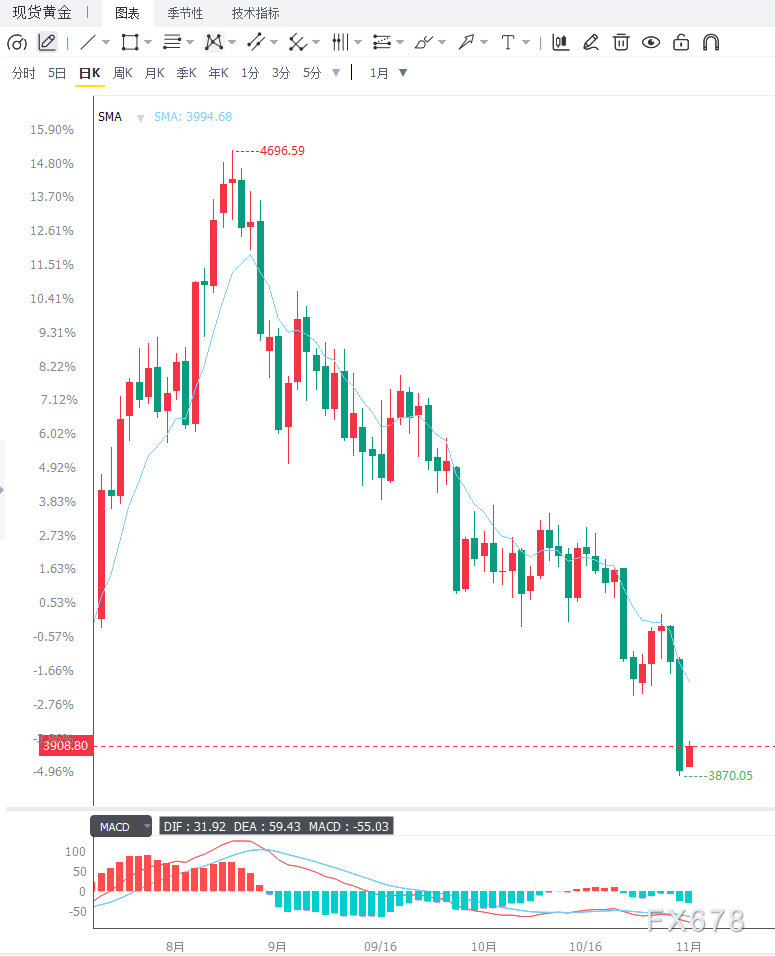
日线级别上,仍运行于各主要均线及100日均线(约4210美元/盎司)之下,空头结构保持完整。价格位于布林带中轨(约4085美元/盎司)下方,并已跌穿下轨(约3910美元/盎司),显示向下突破的动能较为强劲。14周期RSI约为32,贴近超卖区边缘,说明空头动能已被充分拉伸,但尚未出现反转信号。上方阻力依次看向3910美元/盎司、4085美元/盎司,以及由4210美元/盎司与4265美元/盎司构成的密集压力区,需重新站稳该区域才能缓解当前偏弱格局。下方首要支撑为前一交易日低点3870美元/盎司,若有效失守,或将进一步测试3850美元/盎司乃至3800美元/盎司的整数关口。4小时图上,金价自3870美元/盎司低点反弹后,目前在3880至3910美元/盎司区间内整理。RSI已由超卖区回升至40附近,MACD柱状线在零轴下方收窄,短线存在技术修复需求,但反弹至3910美元/盎司附近或将再度承压。
编辑点评
当前的主要矛盾,在于“美联储加息预期增强”与“地缘风险溢价尚未消散”之间的拉锯。短线来看,金价在3870美元/盎司附近获得初步支撑后出现技术性反弹,但在12月加息概率居高不下的环境中,上行空间或受到压缩,更可能在3870至3910美元/盎司之间窄幅震荡、积蓄动能。
后续需重点关注三大变量:其一,本周五公布的美国雇员成本指数(ECI),若薪资增速继续保持坚挺,将进一步强化加息预期,对金价形成额外压制;其二,中东局势能否出现实质进展,若乌克兰对俄罗斯炼油厂的袭击或伊朗的军事部署引发供应中断担忧,需求或将推动金价回升;其三,金价能否有效站上3910美元/盎司,这是判断短线偏空格局是否缓和的首要技术依据。







