


从加拿大央行的表态来看,本次加息的考量主要集中在能源价格向下游传导的风险上。声明提到,中东局势推高能源价格,并使高位运行的时间拉长,进而令成本向更广泛的商品和服务扩散的可能性增大,这是央行重点关注的问题。BBH分析师指出,9月剔除极端值的平均CPI与中位数CPI同比均值为1.85%,略低于央行第三季度给出的2.0%预估,但企业对未来一至两年的通胀预期抬升,可能推高核心CPI走势,为继续加息提供了依据。央行还将2027年CPI预测由2.0%上修至3.1%,并将2026年全球GDP增速预期小幅调高至3.1%。这种偏谨慎的鹰派转向,促使市场重新评估后续加息节奏,加元由此获得结构性支撑。
美元方面,美联储将利率维持在3.75%—4.00%区间不变,但沃什在新闻发布会上态度明确,强调“物价稳定与否,并不取决于日历上的具体日期”,并再次表明2%的PCE目标没有商量余地。FXS美联储情绪指数大幅跳升14.39点至141.89,显著高于100的中性水平,显示政策基调已明显进入鹰派区间。CME FedWatch数据显示,市场对12月加息的概率约为80%—85%,由此看来,美元的强势更多源于利差预期的支撑,而非单纯的避险买盘。不过,油价对美元兑加元的上行形成了明显压制:WTI守在100美元上方时,加元的大宗商品属性会对美元起到天然的对冲作用。
横向来看,美元兑加元当前呈现明显的“多空拉锯”格局。一方面,美联储偏鹰立场及避险需求托起美元;另一方面,加拿大央行加息及油价高企为加元提供支撑。在此背景下,汇价大概率维持区间震荡,而难以形成顺畅的单边趋势。从跨市场联动角度看,USD/CAD的波动可归纳为四条主线的叠加:其一,美加利差预期的边际变化;其二,WTI原油价格与中东局势的实时进展;其三,美国第三季度GDP与PCE数据对年末加息路径的印证;其四,加拿大央行后续议息会议的决策节奏。只有其中两条及以上主线形成同向合力,趋势性行情才具备基础。
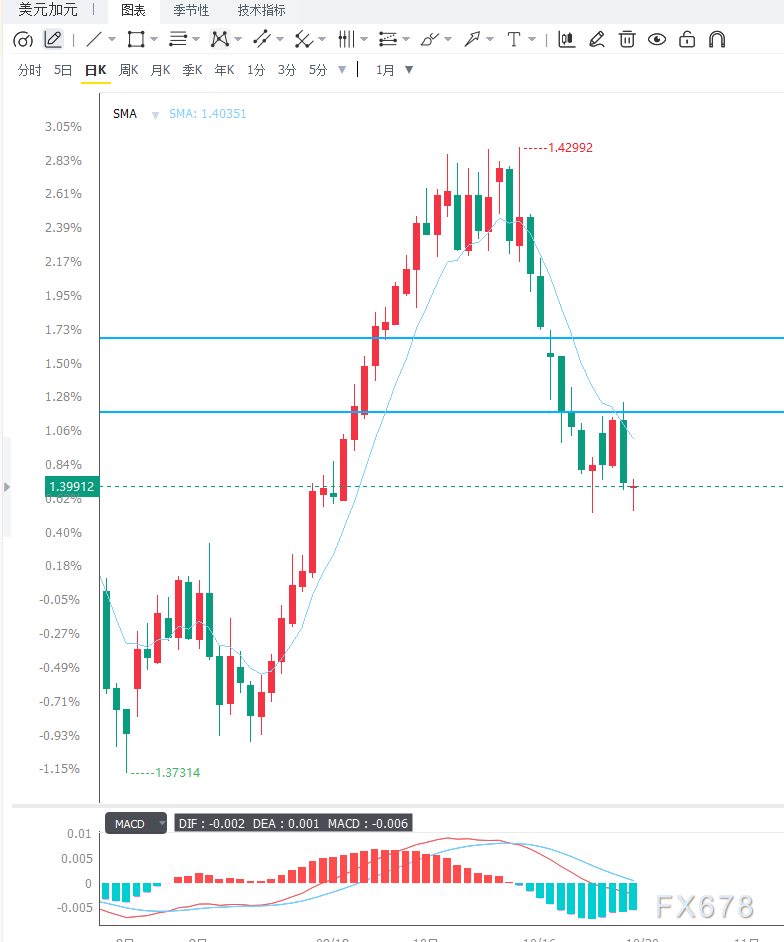
日线级别来看,美元兑加元位于1.3990附近,整体仍偏弱。汇价处于100日简单移动平均线(SMA)约1.4045下方,且位于布林带中轨约1.4140—1.4170之下,显示空方仍占据主动。RSI(14)读数约38.5,处于偏弱动能区间但尚未进入超卖区,说明下行压力犹存,下行斜率或趋于缓和。上方压力位依次为:100日SMA约1.4045(近端首要关口)、布林带中轨约1.4140—1.4170,以及布林带上轨约1.4350—1.4355(需有效突破才能扭转偏空格局)。下方支撑首先看布林带下轨约1.3930,若有效失守,则可能打开进一步下跌空间,并考验1.3900乃至1.3850一带。4小时级别上,汇价沿短期均线稳步下移,MACD柱状线贴近零轴下方,动能偏空但尚未出现明显加速迹象。目前价格在1.3960—1.4000之间窄幅波动:若反弹至1.4045遇阻,可关注空头信号的出现;若回落至1.3930并获得支撑,则短线或有企稳可能。
编辑总结
美元兑加元近期的核心矛盾在于:美联储偏鹰与避险需求撑住美元,加拿大央行加息与油价高位则托住加元。多空双向驱动下,汇价大概率在1.3930—1.4045区间内酝酿方向,等待美国数据与油价走势打破僵局。后续需重点跟踪三个变量:其一,即将公布的美国第三季度GDP初值与9月核心PCE物价指数,数据强弱将直接检验美联储年末加息路径的合理性;其二,WTI能否稳守100美元关口,这是判断加元商品属性支撑能否延续的首要依据;其三,汇价能否有效突破100日SMA的1.4045,这是判断偏空格局能否逆转的首要技术依据。







