


从日元方面看,核心矛盾在于“已经兑现的升值”与“尚未落地的进一步收紧”之间存在落差。荷兰银行数据显示,日元今年以来表现排名第四,半年度涨幅仅次于挪威克朗,表面看是一种强势货币;但该行同时提示,今年大规模的官方干预是支撑日元韧性的关键因素。这一点不容忽视:如果部分涨幅来自行政力量,而非基本面的重新定价,那么一旦干预退场或市场试探当局决心,日元的回落速度可能比数据所呈现的更加迅猛。此外,当前风险偏好回升正在抽离日元的避险溢价。SK海力士三季度业绩强劲并宣布提高股东回报,AI产业链盈利兑现推动资金从防御资产流向高贝塔资产,作为典型融资货币的日元首当其冲。这意味着,即便日本央行周五释放12月加息信号,其利好也可能被“干预依赖”与“避险资金外流”的组合部分抵消。
不过,日元的下行空间同样受到一定约束。一方面,日本央行年内已累计加息50个基点,目前正处于评估前期紧缩影响的暂停阶段;若周五表态偏鹰,或强调通胀压力具有持续性,年末加息预期将迅速被重新定价。另一方面,美元自身的上行也面临阻力:美联储10月暂停加息已被市场充分定价,真正的变量在于年末利率路径能否被数据推翻,而周四公布的PCE物价指数将是首个关键检验窗口。横向对比来看,日元处境相对被动:它既无法像美元那样同时享有高利率与政策确定性的双重加持,在风险偏好回暖时也难以充分受益,反而要承受融资货币属性与干预退坡的双重考验。这也正是美元/日元反弹节奏温和、却始终未被有效打压的内在原因。
从跨资产联动来看,当前美元/日元的波动可以拆解为四条主线的叠加:一是美日利差预期维持高位,构成估值支撑;二是AI板块回暖引发避险资金流出;三是日本央行议息决议前市场仓位观望,干预预期形成隐性托底;四是美联储年末路径仍取决于数据走向。值得注意的是,这种联动结构决定了该货币对更适合区间思路,而非单边押注:当风险偏好与美元同步走强时,汇价往往陷入拉锯;只有两者方向出现背离,例如风险偏好回落而美元走弱,或日本央行表态超预期转向鹰派,趋势性行情才具备基础。投资者不宜孤立看待单日反弹,而应将其置于“利差—风险偏好—干预—央行节奏”的传导链条中加以评估。
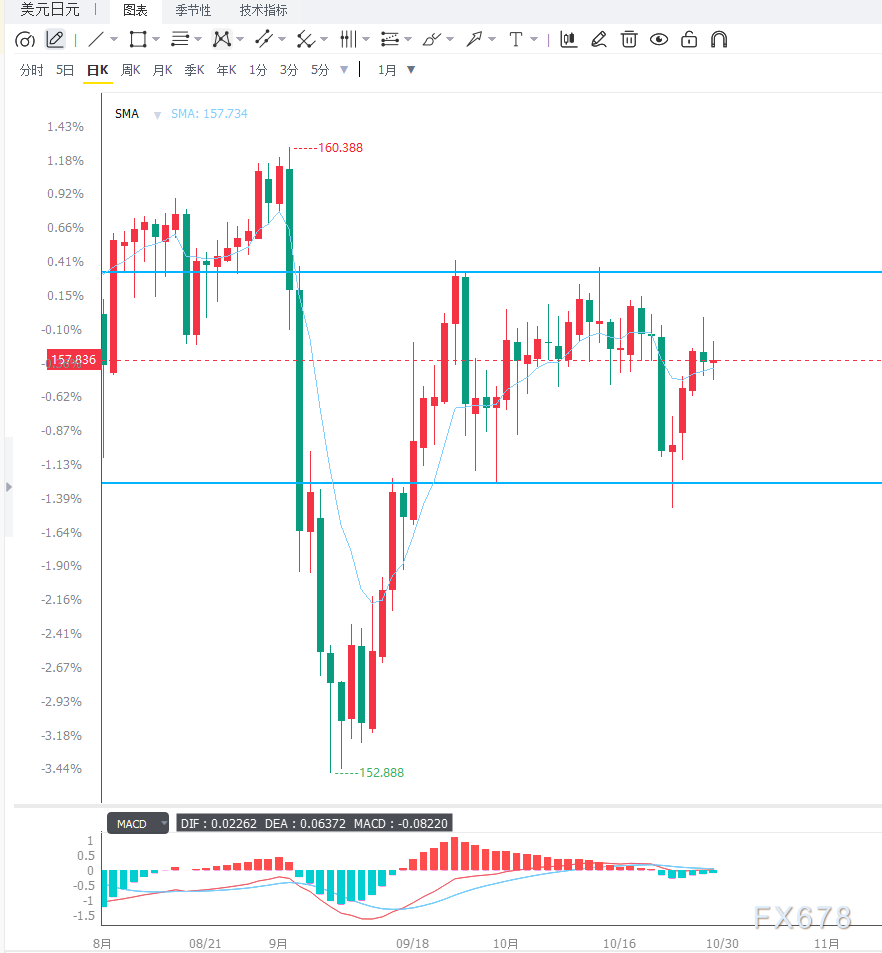
日线图上,美元/日元在158.00附近运行,整体偏向多头。价格位于50周期EMA(约157.96)与9周期EMA(约157.76)上方,两条均线紧贴现价下方,显示近端低位存在承接买盘。RSI(14)约为52,处于中性偏多区域,距离超买仍有空间,形态上可概括为“趋势偏多、蓄势待破”。上方压力依次关注158.30、158.80以及159.20;下方支撑首先看50周期EMA附近的157.96,其次为9周期EMA所在的157.76,若回调幅度加深,则需考验157.30附近的结构性支撑区。4小时图上,汇价随短期均线抬升,MACD柱体贴近零轴上方,快慢线趋于金叉,动能偏多但尚未确认突破。当前价格在157.90至158.15之间窄幅波动:若回踩157.76至157.96获得支撑,短线仍有机会再次冲击158.30至158.60;若有效跌破157.76,则可能下探157.30乃至156.80寻求支撑。向上突破需等待日本央行决议与PCE数据形成合力,在此之前宜以区间思路应对,避免盲目追涨杀跌。
编辑总结
美元/日元短线的核心矛盾在于:美联储措辞偏硬与风险偏好回升共同构成支撑,日本央行可能释放的12月加息信号及官方干预预期则形成牵制,两股力量相互拉扯,使汇价更可能在157.76至158.30区间内蓄势,等待两大央行决议打破僵局。后续需重点关注三个变量:其一,即将公布的美国9月PCE物价指数,其强弱将检验美联储“货币政策正在见效”的判断,并直接决定年末路径的研判依据;其二,周五日本央行利率决议及声明,这是判断日元能否由被动转为主动的首要政策依据;其三,汇价能否站稳157.76,这是判断多头动能能否延续的首要技术依据。







