


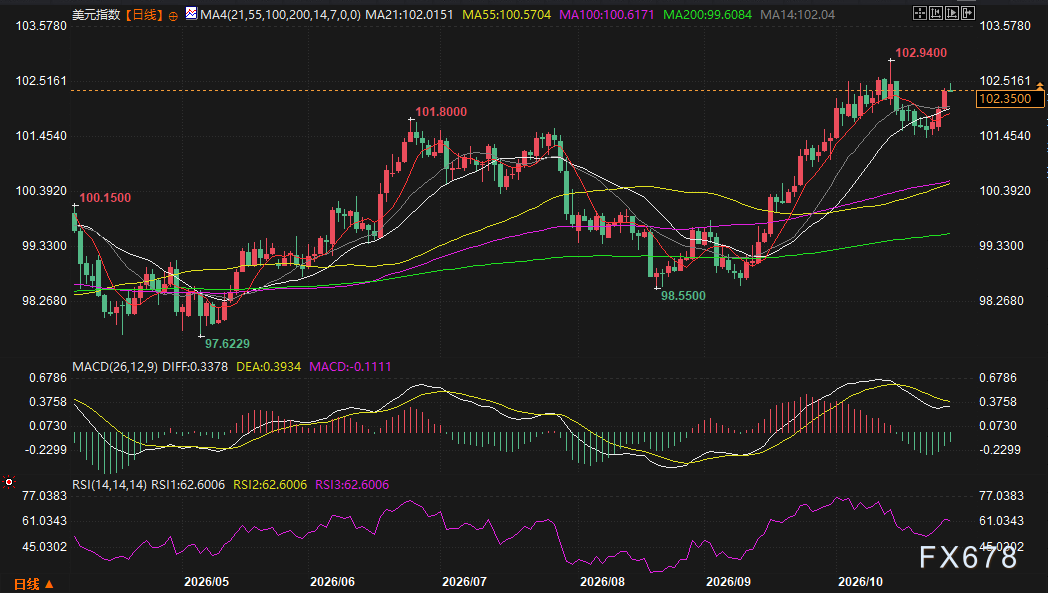
美元指数自8月的97.62低点起步,一路攀升至102.94,目前在102.35上下高位震荡。乍看之下,这是一段颇为有力的上涨行情,但若拆解其驱动因素,会发现其中混杂着两股性质截然不同的力量。
第一股力量来自油价。美元贸易加权指数的走势与伊朗战事的关键节点高度吻合:2月27日战事爆发,4月13日实施封锁,6月17日双方签署谅解备忘录,7月14日封锁再度启动,9月10日东西向输油管道遭袭。本轮急涨正始于管道遇袭之后,布伦特原油价格由100美元冲高至115美元。第二股力量是长端收益率。10年期美债收益率达到5.010%,财政部加大发债、AI企业融资扩张,以及长端美债需求回落,共同推高了期限溢价。若将两者统称为“美元新周期”,可能会高估这轮行情的持续性。
油价带来的是镜像效应:终会降温,但时点难以预判
有观点认为,目前布伦特原油价格已经反映出比3至4月战争高峰更严重的供应中断,其中风险溢价可能偏高。若冲突缓和或结束,油价回落便会牵动美元走弱,当前的强势或只是阶段性现象。6月谅解备忘录签署后油价下行、外资大举买入美国国债,便是一次“冲突缓和交易”的提前演练。
不过,“油价终将降温”与“此刻应当做空美元”并非一回事。油价风险溢价何时消退,取决于霍尔木兹海峡航运、管道袭击事件和停火信号,而非单纯的估值判断。美元指数的MACD在高位形成死叉,只能说明上涨动能减弱,并不代表镜像关系已经逆转。更稳妥的思路是:把美元多头与原油多头视为同一风险因子的两种表现,只有油价真正走低,才能确认美元的镜像式回落已经开始。
财政与AI构成底层支撑:不会随停火一并消失
与油价不同,长端收益率的上行具有结构性基础。KBRA指出,AI企业大规模举债与美国财政部大量发债,使收益率维持在高位,客观上“替美联储分担了紧缩”。德意志银行的分析更为具体:买入并持有型投资者的配置规模收缩,投资者转向久期较短的品种,长端美债需求随之减弱;与此同时,财政部未来的借款需求更大,主动缩短发行久期的理由十分充足。
这意味着,即便战事结束、油价回落,长端期限溢价的压力也不会自动消散。美联储尚未加息,但财政与AI融资已经在一定程度上替它收紧了金融条件。因此美元存在两层支撑:油价镜像式回落时,美元可能走弱;但只要长端收益率背后的结构性因素仍在,美元就很难重回单纯的弱势周期。
黄金的定位:不再只是美元的对立面
在传统框架中,美元走强、实际利率抬升时,黄金通常承压。但当前收益率的上行,部分源于财政供给与期限溢价,而非单纯的实际利率上升。两种性质对黄金的影响并不相同:若由实际利率驱动,黄金承压;若由财政信用与期限溢价驱动,黄金反而可能借助“财政主导”的叙事获得支撑。
因此,黄金当前的处境较为微妙。油价风险溢价消退、美元转弱,对黄金是利好;但若长端收益率因财政供给持续走高,也可能压制金价。关键不在于美元的方向本身,而在于收益率上行的性质。黄金或许已不再是“美元下跌它就上涨”的简单对冲工具,而更像是“美元走弱时跟随上行,美元走强时则需审视收益率的性质”的资产。地缘风险溢价与财政信用风险,为黄金提供了两条并不完全重合的支撑线。
由此看来,美元或许不宜被当作单一方向来交易,而可以拆分为“油价风险溢价因子”和“财政与久期供给因子”分别观察。
黄金则可以作为这两个因子的交叉验证:若油价走低、美元回落、黄金上涨,说明市场交易的是战争降级;若油价保持稳定、长端收益率继续走高、黄金同步走强,则说明市场关注的是财政信用风险。两种情景下美元都可能走弱,但驱动原因和持续性并不相同。本轮美元的强势,一半来自原油,一半来自债市。







