


行情综述:美元指数接近两周高点,静候美联储定夺
美元指数在周三欧洲时段报价102.40上下,距离两周高位已不远。利率决议公布之前,市场对政策信号的反应格外灵敏。
美联储上个月把基准利率提高了25个基点,目前区间为3.75%至4.00%。多数分析人士认为,本次会议将保持利率不动,但或许会就12月的行动方向给出更多提示。
交易者和投资人正紧盯决议文本以及之后的新闻发布会,希望从用词的细微变化中判断紧缩周期是否仍有延续的余地。美元指数近期的走势同样反映出能源价格与地缘局势带来的避险买盘,使美元在主要货币中维持较强表现。
会前的谨慎情绪让外汇市场的波动有所减弱,不过一旦美联储释放清晰信号,美元指数很可能快速选定方向,并对全球风险资产及其他货币对产生联动影响。
市场定价:10月维持不变概率92.8%,12月加息概率84.4%
据CME FedWatch工具数据,联邦基金期货对本次联邦公开市场委员会维持利率不变的定价约为92.8%,对12月加息的定价则达到84.4%。
Pepperstone Group驻墨尔本研究主管Chris Weston表示:“美联储即便今天不加息,也能撼动市场,关键在于它能否改变市场对12月加息的感知概率。”
这番评论点出了当前市场的主线:按兵不动的决定基本已被计入价格,真正的看点在于前瞻指引将如何改写12月的预期。
若官员言辞偏向鹰派,例如强调通胀压力尚未缓解,或暗示仍需进一步收紧,美元兑主要货币或将迅速走强;相反,若释放偏鸽信号,比如担忧经济降温、认为加息周期已接近尾声,美元指数则可能短线承压,并促使投资者调整仓位。市场如今对政策沟通的每个细节都格外敏感。
机构观点:法兴认为美元近期表现居前,多头仓位压力逐步显现
法国兴业银行策略师分析称,在本周有利率决定的四家G10央行中,美联储是近几周货币表现较为突出的一家,不过加元和纽元近几日同样表现不俗,纽元尤为亮眼。
该行认为,从美联储主席沃什在杰克逊霍尔的讲话,到9月FOMC会议期间,市场已逐步形成对美元更为积极的看法。但随着时间推移,美元多头持仓的分量开始显现,此前的升势也因此有所放缓。
展望后市,法兴表示,只要FOMC传递的内容(无论在新环境下以何种形式呈现)能让12月加息预期保持稳定,其看多美元的立场便不会改变。
同时,该行提醒,除非欧洲央行表现得异常鹰派,否则欧洲经济基本面的疲弱仍将拖累欧元,并间接为美元提供相对支撑。不过,多头仓位持续累积也意味着,若决议结果低于预期,短线回调风险可能迅速出现。
沃什讲话解读:对危机的戒备与对投资热潮的乐观并存
美联储主席沃什的最新表态语气略显温和,整体指引基本保持稳定。他坦言自己曾因全球金融危机而“过度受创”,这体现出其对下行及尾部风险的持续警惕;与此同时,他也强调经济正处于结构性增长阶段,“良好政策”正推动投资快速增长。
他指出,人工智能将带来即将到来的需求冲击,也是强化数据驱动决策的重要工具。沃什同时拒绝对10月和12月的决定作出事先承诺,使政策立场保持审慎,但这并不意味着对美元存在明显的宽松倾向。
市场普遍认为,沃什展现出的危机后审慎态度,加上对金融稳定以及人工智能相关上行风险的关注,与美元目前略高于中性的政策取向基本相符。
总结
周三欧洲时段,美元指数攀升至102.40附近,接近两周高点,正等待美联储利率决议。美联储上月将利率上调25个基点至3.75%-4.00%,市场普遍认为本次将维持不变。CME FedWatch数据显示,10月按兵不动的概率约为92.8%,12月加息概率约为84.4%。
有策略师表示,美联储不必今天加息也能左右市场走向,它只需改变市场对12月加息的感知概率。法兴认为,在本周四家G10央行中,美元近期表现领先,但多头仓位的压力正在加大。若FOMC释放的信息能让12月加息预期保持稳定,其看多美元的观点不变。沃什强调人工智能带来的需求冲击与投资热潮,却拒绝对10月和12月决定作出预先承诺,政策立场审慎,对美元而言并不算明显的鸽派。
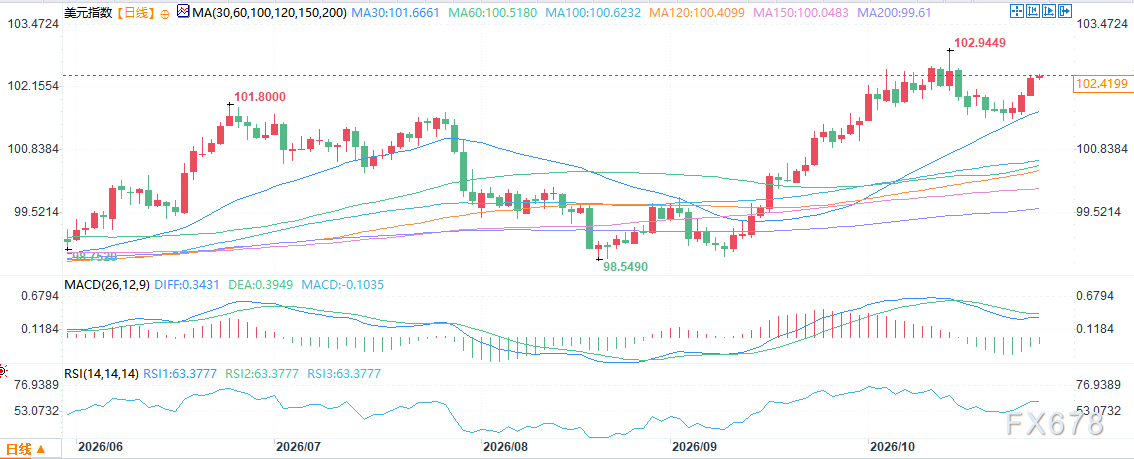
(美元指数日线图,来源:易汇通)
北京时间14:08,美元指数报102.42。







