


- 市场普遍认为,10月美国企业活动增长步伐会小幅放慢,不过整体仍明确站在荣枯线上方。
- 继9月交出亮眼成绩单后,制造业与服务业两项调查料双双回吐部分涨幅。
- 一旦数据超出预期并巩固市场对美联储继续收紧政策的押注,美元有望得到提振。
标普全球(S&P Global)将于本周五发布美国10月初值采购经理人指数(PMI)。在下周美联储(Fed)议息会议召开前夕,这份报告将为观察全球头号经济体的运行状况提供最新依据。
报告涵盖制造业、服务业以及综合三项PMI,用于反映私营部门的经营活跃度。读数站上50意味着景气扩张,跌破这条分水岭则指向萎缩。
10月调查出炉之时,美国近期公布的一系列数据仍显示经济具备韧性,即便通胀压力挥之不去、融资成本维持高位。市场参与者将仔细研读这份报告,寻找增长动能减弱或物价压力再度抬头的蛛丝马迹——这类信号往往会影响美联储政策路径的判断,并传导至美元(USD)走势。
10月标普全球PMI报告有哪些看点?
机构预测显示,在9月表现格外强劲之后,10月美国私营部门活动将有所降温。制造业PMI料由9月的55.9微幅回落至55.6,服务业PMI则预计从58.8降至57.9。综合PMI 9月录得58.4,印证了当时私营部门的强劲扩张。
虽然两大板块预计均会损失部分动能,但预测值依然远高于50,说明美国经济仍以稳健节奏向前推进。
考虑到近期通胀压力反复显现的迹象,本次数据的关注度格外高。已公布的数据显示物价涨幅超出预期,同时零售销售与就业指标继续印证内需依旧坚挺。
在这一背景下,外界普遍判断美联储将在10月28日的会议上按兵不动,此前9月已上调利率25个基点(bps)。但芝加哥商品交易所(CME)FedWatch工具显示,市场已充分消化12月再度加息的预期。
初值PMI何时揭晓,又将如何左右欧元/美元?
制造业、服务业与综合PMI初值定于周五格林尼治时间13:45公布。数据落地后,美元与欧元/美元或出现明显波动,特别是在投资者正为美联储10月28日的决议提前调仓的时点。
若实际读数好于预期,市场对美联储未来数月继续加息的押注可能进一步升温。届时美债收益率与美元料获得支撑,欧元/美元则面临下行压力。
反之,若企业活动降温幅度超出预期,服务业尤其疲软,市场对美国经济增长能否持续的疑虑可能升温。偏弱的PMI读数或促使投资者重新评估进一步紧缩的可能性,进而打压美元、为欧元/美元提供支撑。
当然,若结果与预期大体一致,行情反应或许相对温和,毕竟制造业与服务业活动预计仍稳稳处于扩张区间。
由于12月加息已在相当程度上被计价,投资者会把周五的PMI视作检验美国经济韧性的试金石:数据走强将强化进一步收紧的预期,令人失望的读数则会动摇对增长强度的信心,并拖累美元。
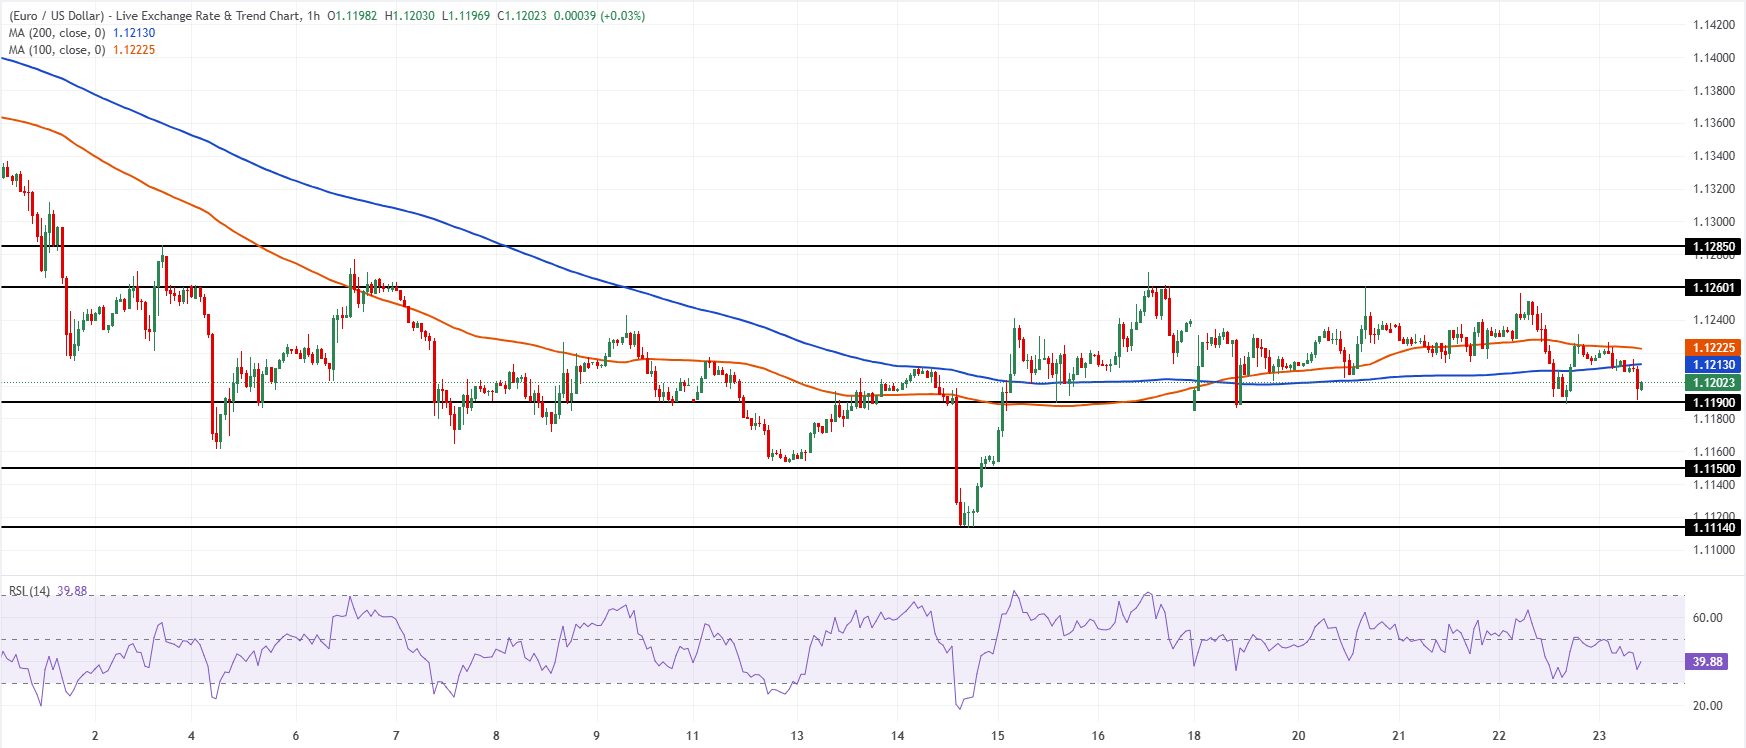
从一小时图看,欧元/美元仍偏向弱势,价格运行于100周期简单移动均线(SMA)1.1223与200周期SMA 1.1213之下。汇价在邻近的价格支撑位上方来回整理;14周期相对强弱指数(RSI)徘徊于40一线,说明多头力量正在消退,但尚未触及明确的超卖区域。在均线压制反弹空间的格局下,下行风险依然存在。
下方来看,第一道支撑在1.1190附近的水平位置,其后是1.1150与1.1114。上方来看,即时阻力为200周期SMA 1.1213,紧接着是100周期SMA 1.1223;更强阻力位于1.1260和1.1285,需重新收复这些水平方能缓解当前的偏空格局。
(本篇技术分析内容由AI工具协助生成。 查看详情。)







