


从压制因素看,能源成本攀升正在改写市场的定价主线。胡塞武装称周三晚间袭击了沙特东部的一座机场。此类事件让供应中断风险从单一咽喉要道蔓延至港口、机场及加工设施,推动布伦特原油反弹至约110美元、即五个月来的高位附近。不过,能源价格高企也增加了美联储进一步调整货币政策、遏制物价压力的可能性。当通胀由供给端冲击引发时,黄金的抗通胀优势往往会被紧缩预期盖过:投资者为对冲通胀买入黄金,同时也要承受实际利率上行带来的持有成本,而在本轮定价中,后者明显占据上风。这正是地缘局势紧张之下金价依然走弱的根本原因。
货币政策方面,紧缩路径暂未显露转向迹象。美联储上月宣布加息,这是2023年以来的首次行动,市场普遍预计今年晚些时候还将继续收紧。美联储主席沃什上周未就本月政策会议结果释放明确信号,但表示高于预期的通胀并未改变他对美国经济的基本判断。芝商所FedWatch工具数据显示,10月会议维持利率不变的概率约为92.8%。尽管下周按兵不动已成市场共识,但年末继续收紧的可能性尚未被排除,政策前景依旧偏向紧缩。较高利率通常会压制黄金,因为贵金属不产生利息,生息资产的相对吸引力随之提升。对金价而言,目前呈现的是“短期缺乏鸽派催化、中期利率压制仍在”的组合:只要年末收紧预期存在,金价的每一次反弹都可能遭遇获利回吐的压力。
政策沟通层面同样没有给出转向线索。沃什近期讲话得分为5.6分(满分10分),低于6.1分的历史均值,表明其表态比以往温和,但整体基调依然谨慎。他坦言自己“对全球金融危机的伤痕记忆过于深刻”,说明在强调结构性增长以及“良好政策”带动投资增长的同时,他对金融稳定仍保持警惕。此外,他将人工智能视为短期需求冲击,并指出其对就业的影响尚不明朗,同时拒绝对10月和12月的决策作出预判。FXS美联储情绪指数保持不变,仍处于127.51的高位,远高于中性基准。这意味着即便讲话缺乏增量信息,整体政策叙事仍牢牢处于鹰派区间,市场宜将其理解为“宽松门槛较高”的政策框架。对黄金而言,这构成持续的逆风:只要该指数维持在127上方,且年末收紧路径未被排除,实际利率中枢就难以系统性回落,金价的反弹空间也将相应受限。
从跨资产联动角度看,当前金价的波动本质上是两条独立逻辑的叠加。一方面,中东航运中断及袭击范围扩大推升资金避险需求,央行购金与ETF持仓也为金价提供了结构性支撑;另一方面,若油价持续走高,将通过成本渠道进一步推高全球通胀读数(德意志银行提醒市场,或已开始计价一段延续至2027年的高油价周期),促使央行延长高利率周期,进而借助实际利率渠道压制贵金属估值。因此,不宜将地缘紧张简单等同于利好黄金,更应关注实际利率与美元的真实走向。只有当通胀预期与实际利率出现背离,或美元因收益率优势减弱而再度走软时,黄金的计价端助力才会真正显现。
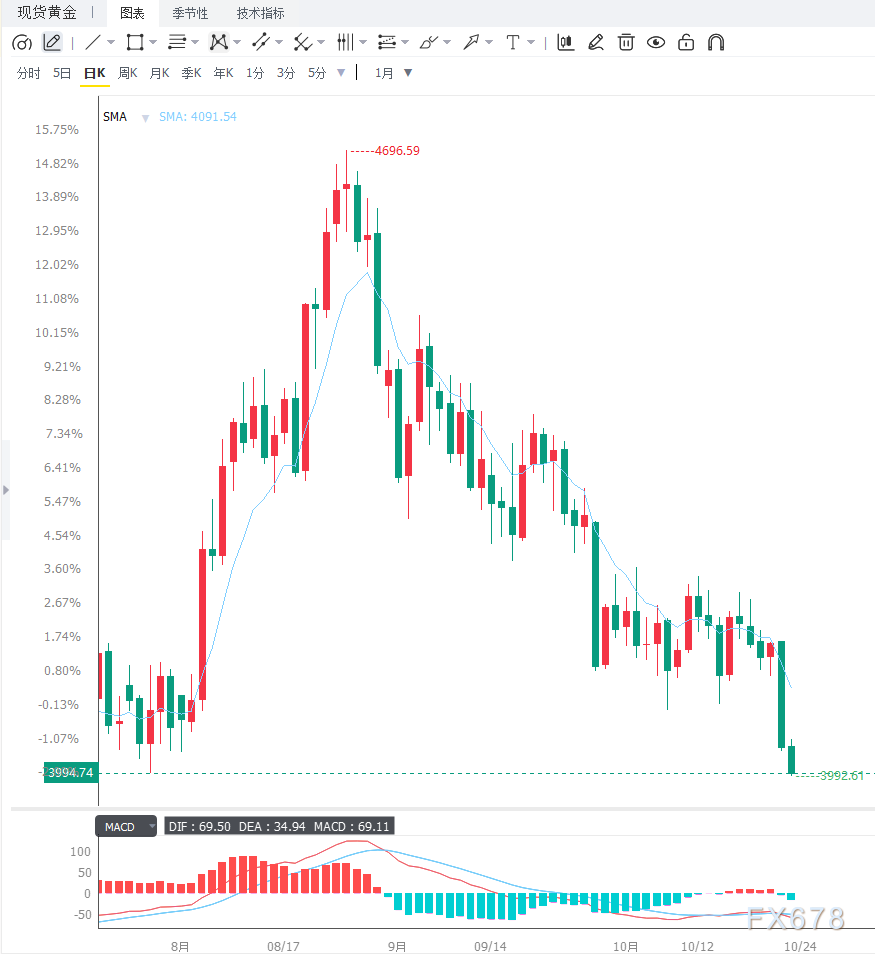
日线图上,现货黄金运行于20日布林带中轨与100日简单移动平均线下方,上方均线与波动率阻力带密集分布,反弹持续受压,中期偏空结构进一步加深。RSI(14)报35附近,刚刚脱离超卖区域上沿,显示下行动能仍在释放,但指标过度延伸后,下跌速度可能放缓,属于典型的“弱势探底、接近超卖”形态。上方阻力依次关注布林带下轨约4055美元、20日布林中轨约4150美元,以及由100日均线约4230美元与布林带上轨约4245美元构成的宽幅供给区;只有日线实体有效站稳4055美元,才能缓解当前的偏空态势。下方支撑首先看4000美元整数关口,其次为6月低点区域3960—3940美元,更远处关注法兴银行提示的投影位3830美元。其中,4000美元是近期关键的心理防线,若有效跌破,则可能打开向3940美元延伸的空间。4小时图上,金价自4060美元附近回落后,沿短期均线缓慢下移,MACD柱状线在零轴下方扩张,快慢线向下发散,显示短线空方占优;当前价格在4000—4045美元之间窄幅震荡。一旦放量跌破4000美元,或将寻求3980美元乃至3960—3940美元的支撑;向上突破则需要实际利率回落或地缘局势实质升级的配合。在此之前,宜以区间思路看待行情,避免盲目追涨杀跌。
编辑总结
黄金短线的核心矛盾在于油价攀升所强化的通胀与加息预期,叠加4065美元关键支撑失守引发的技术性抛压,二者共振之下,金价更可能在3960—4055美元区间内反复探底。后续需重点关注三个变量:其一,霍尔木兹海峡的通航状况及沙特境内袭击频次,这直接关系到避险情绪能够维持多久,但需留意其提振作用正受到利率逻辑的压制;其二,美国通胀数据与美联储年末政策路径,若收紧预期继续升温,实际利率压力将推动金价测试3940美元甚至3830美元;其三,美元指数与美债实际收益率的走向,这是黄金计价端能否获得支撑的核心判断依据。中期来看,在4055美元未被有效收复之前,金价或将维持震荡偏弱格局,趋势方向的明确仍有待通胀数据定调及央行年末政策路径的最终清晰。







