


一、全线下行:收益率曲线整体下移的少见场景
周四美股交易时段,美国国债收益率曲线全线走低。10年期收益率下降约17个基点至4.953%,是9月23日以来首次收于5%下方,盘中跌幅一度接近19个基点。道琼斯市场数据显示,这一单日跌幅为2023年3月10日硅谷银行事件爆发当天以来同期限的最大值;过去十年间,10年期收益率单日波动达到19个基点的情形仅出现过15次。
短端与长端同步回落,说明这更像是一次整体性的避险资金迁移,而非单纯的通胀预期重新定价。对美联储政策利率最为敏感的2年期收益率下跌超过16个基点,报4.64%;30年期收益率下降约13个基点,至5.279%。过去几周,市场加息预期升温,2年期与10年期之间的利差持续收窄;周四的同步下挫则表明,主导市场的力量已由“利率高企时间更长”切换为“风险资产遭遇抛售”。
10月7日,10年期收益率曾升至5.3645%,为2002年4月以来的高点。从二十余年高位到单日回落至5%下方,这种情绪转向的剧烈程度本身就值得拆解分析。
二、触发因素:AI融资担忧、Meta信用压力与地缘局势相互叠加
表面看,周四避险资金的涌入由股市下挫引发。纳斯达克综合指数当日下跌694点,跌幅2.60%,收于26008.86点,为6月以来单日跌幅最大的一次;费城半导体指数暴跌6.72%,英伟达跌4.40%,AMD重挫8.10%。但股市下跌的原因并不笼统:投资者重新审视的,是人工智能基础设施扩张的资金来源,以及这一扩张对信贷市场可能产生的外溢影响。
Meta成为此轮担忧的焦点。其财报显示,未来支出承诺总额已从7月的7000亿美元升至8250亿美元,季度自由现金流则出现上市14年来的首次转负。衡量其信用风险的五年期信用违约互换价格升至上市以来高位,公司债相对美国国债明显走弱。与此同时,Meta宣布发行新的无表决权股份为AI扩张融资。这一组合让投资者不得不追问:当超大规模科技公司由依靠内生现金流支撑资本开支,转向债务与股权并行融资,此前被估值热情所掩盖的AI交易信用维度,是否正在被系统性低估?
ClientFirst Strategy总裁米奇·戈德堡对此的描述直指要害:“大家突然对AI相关公司大量发债感到恐慌。利率上行时,他们想持有那些到期时仍能兑付的资产。”英伟达首席执行官黄仁勋同日接受CNBC采访时表示,专用AI云计算基础设施的需求十分旺盛,但资金却相当紧张。这番表述也间接说明,“需求不成问题”的市场共识正面临融资条件的现实约束。
地缘局势则从另一个方向施加压力。有报道称,美国和以色列可能在11月中期选举后重启对伊朗的打击行动。WTI原油期货收涨2.39%,报每桶99.47美元;布伦特原油大涨4%,报每桶113.17美元。通常而言,油价走高不利于债券,因为它会推升通胀预期并强化央行紧缩压力。但周四市场暂时搁置了这一逻辑,转而将地缘不确定性本身视为持有风险资产的减分项。South Street Securities美国宏观策略主管格雷戈里·法拉内洛表示:“你总想找出一个风险点,但眼下不止一个……如果非要挑出最重要的一个,那一定是地缘政治领域正在发生的事情。”
三、5%的双重身份:是阻力位还是入场点
同一收益率水平,在市场叙事中扮演了截然不同的角色。本月早些时候,5%被视为通胀黏性与财政供给压力的体现,收益率的持续走高一度强化了“债市守门人”回归的预期;而周四跌破5%之后,这一点位又被重新定义为:即便通胀高于3%,仍能提供足够补偿的估值洼地。
这种角色转换与仓位结构密切相关。10月上旬收益率处于多年高位时,高盛和摩根士丹利已转而建议增持美债久期敞口,理由分别是信贷市场出现压力信号,以及在名义GDP增速假设下收益率已具备配置价值。周四的避险买盘在一定程度上是对这些前瞻判断的事后印证,而非全新信息的定价结果。
不过,审慎的观点同样有数据支撑。10年期TIPS盈亏平衡通胀率最新报2.333%,意味着市场预期未来十年平均通胀率仅约2.3%,而当前整体通胀仍高于3%。Sage Advisory联席首席投资官Thomas Urano的概括较为平衡:“能源与通胀担忧和美国公债避险需求之间的拉锯一直存在,但过去一周我们已经看到谁占据上风。在美国公债市场,避险交易正占据主导地位。”换言之,周四收益率下行是避险需求在特定时间窗口内压过通胀逻辑的结果,而非通胀逻辑已经消失。
美联储路径的不确定性则带来另一层张力。周四公布的上周初请失业金人数降至19.4万,低于预期的20万,并创下三个月新低,显示劳动力市场尚未出现迫使美联储立即转向的明显裂痕。市场对下周会议加息的定价已大幅降温,但12月加息的概率仍处于高位区间。法拉内洛提醒需要关注:若能源价格持续高企,“可能会迫使美联储采取更多行动,这当然对债券市场不是好事。”因此,5%下方的收益率在避险窗口中是避风港,但在通胀重新加速的情景下,同一水平可能迅速回归为承压的阻力位。
编辑总结
周四美债市场的核心信息不在于某个具体点位,而在于驱动力量的主次排序发生了可观察到的切换。AI资本开支的融资方式正从股权与现金流主导,转向债务市场的深度参与,科技股的风险属性随之向信用风险延伸;地缘局势则从背景噪音升级为可定价的近期变量。两者合力使避险需求在短期内占据主导,暂时压倒了通胀与紧缩的基本面逻辑。但10年期收益率能否在5%下方持续运行,取决于一个尚无答案的问题:避险情绪消退后,市场将面对的是通胀仍高于3%、劳动力市场依然稳健、国债供给压力未减的环境,还是AI融资收缩本身已足以让央行重新评估路径的金融条件收紧。5%的得而复失,是这场博弈的开场,而非结论。
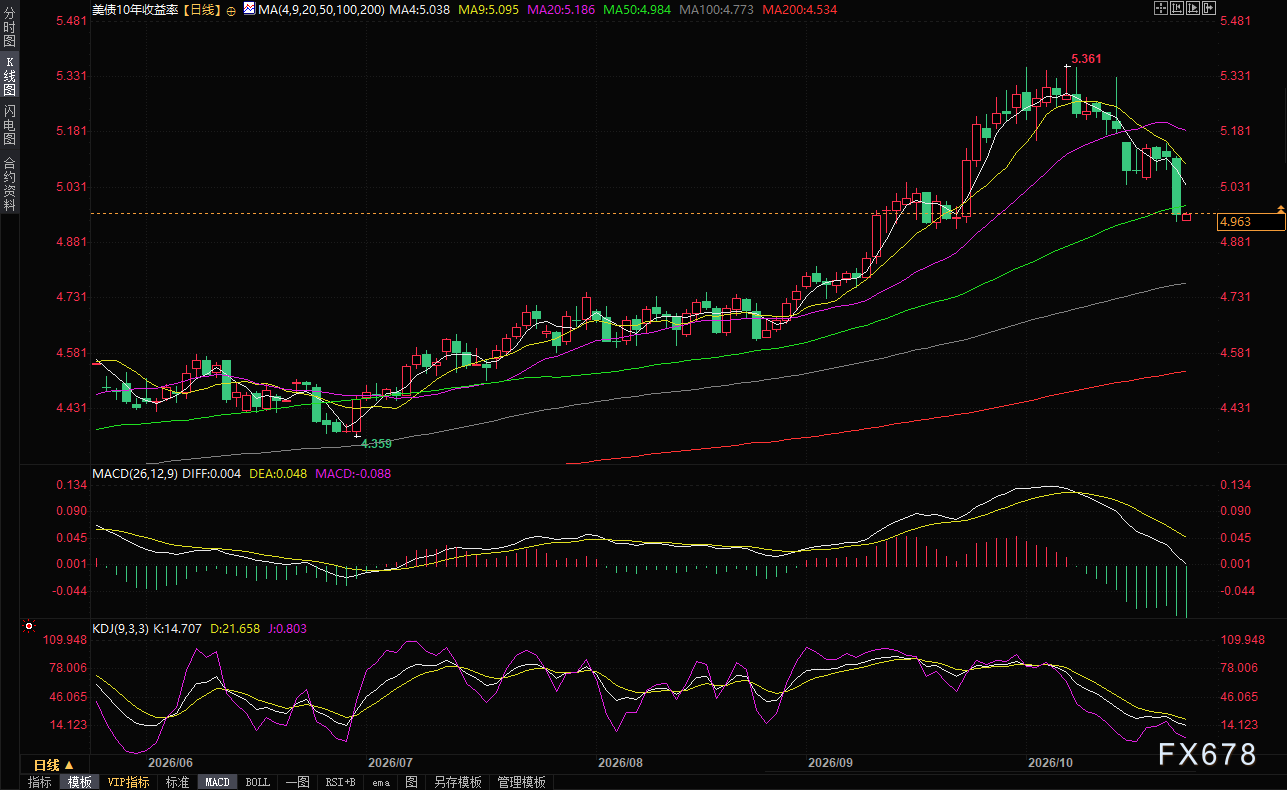
(美国10年期国债收益率日线图,来源:易汇通)
【常见问题解答】
问:10年期美债收益率跌破5%,为何会被赋予超出普通点位的意义?
5%之所以成为焦点,同时具备心理、估值与政策三重属性。心理层面,它是整数关口,容易引发程序化交易与媒体叙事的相互强化;估值层面,收益率位于5%上方时,部分机构投资者将其视为“无需承担股票风险即可获得足够回报”的门槛,跌破后这一逻辑有所削弱;政策层面,本月早些时候收益率升至二十余年高位时,市场曾讨论其是否在替代美联储的部分紧缩功能,跌破5%则暂时缓解了“金融条件过度收紧”的担忧。需要明确的是,5%本身并非美联储的政策目标,也不构成经济意义上的硬约束,其意义来自市场参与者在特定时点赋予它的参照价值。
问:Meta的支出承诺与美债收益率之间存在怎样的传导关系?
传导链条的关键在于信用风险定价。Meta将未来支出承诺推高至8250亿美元,且自由现金流转负,其债券相对国债走弱、CDS升至高位,意味着投资者开始要求更高的风险补偿才愿持有科技公司债务。如果这一趋势扩散,科技企业为AI基础设施融资的边际成本将上升,进而可能抑制资本开支预期,削弱经济增长前景。增长预期走弱会拉低实际利率中枢,从而对国债收益率形成下行压力。由此可见,美债周四的上涨并非仅仅因为“资金从股市流向债市”,更深层的机制在于AI融资模式的变化正在改变市场对中期增长与信用环境的判断。
问:油价大涨按理应推升通胀预期、利空债券,为何周四收益率仍未阻止下行?
这涉及市场定价权重的短期切换。正常情况下,油价上涨会通过两条渠道推高收益率:一是抬高通胀补偿,二是强化央行紧缩预期。但在周四的定价中,地缘不确定性同时构成对风险资产的直接压制,股市与信用产品的抛售速度超过了通胀逻辑发酵的速度,避险需求在边际上占据了上风。这并不意味着油价与收益率的关系已经断裂,如果能源价格在更长时间内维持高位,通胀补偿的抬升终将重新计入定价。真正值得警惕的是“滞胀式组合”情景:增长担忧引发避险买盘,同时供给冲击使通胀居高不下,届时收益率曲线可能出现更为复杂的分化,而非简单的全线下行。
问:美联储下周大概率维持利率不变,为何12月加息的预期依然存在?
两者并不矛盾,反映的是美联储在“等待数据”与“维护信誉”之间的权衡。近期数据呈现分化:初请失业金降至19.4万,表明劳动力市场仍有韧性;而AI相关资产的价格调整与信用条件收紧,又在金融端形成紧缩力量。美联储10月按兵不动,可以保留观察空间,同时以“依据数据决策”的框架维持政策灵活性;12月加息概率的存在,则是对通胀仍高于3%这一事实的定价。如果未来两个月通胀数据未能出现理想回落,央行需要保留收紧选项,以锚定市场预期。对债券市场而言,10月暂停已被充分计入价格,真正的风险点在于12月会议前,通胀数据与金融条件变化之间的竞赛结果。
问:普通投资者应从这轮美债波动中理解哪些核心逻辑?
核心逻辑在于“同一资产在不同叙事下扮演的角色会发生切换”。10年期美债在通胀叙事中是被抛售的对象,在增长与信用担忧叙事中是避险工具,在估值叙事中又成为具有吸引力的久期敞口。周四的行情清晰展现了这种切换的速度:从二十余年高位回落至5%下方,只用了不到三周时间。对非专业投资者而言,更具操作意义的启示不在于预判下一个点位,而在于审视自身组合中“安全资产”的定义,是否隐含了对某一种叙事的过度依赖。当避险交易与通胀交易之间的切换日益频繁,单一情景下的仓位集中本身就是风险来源。分散配置的价值,此时不在于提高收益,而在于降低对某一叙事正确性的依赖。
截至北京时间09:46,美国10年期国债收益率报4.963%。







