


汇丰资产管理团队指出,黄金今年前期的大幅上涨曾将金价推至5000美元/盎司上方,此后涨势停滞,价格回落且波动加大。近期股市回调期间,黄金因杠杆仓位需要补足保证金而遭抛售,未能起到稳定组合的作用。尽管如此,汇丰依然看好其战略配置意义,主要依据包括货币贬值交易、各国央行储备多元化以及地缘政治格局的分化。
核心观点:黄金短期对冲功能受挫,长期战略价值依旧
汇丰资产管理团队表示,黄金今年早些时候的强势上行已经放缓,价格走低、波动增大。近期股市下行时,杠杆头寸因追加保证金的要求而被迫卖出,黄金未能在此过程中保护投资组合。
不过,汇丰仍认为黄金具备战略配置价值,依据包括货币贬值交易、央行储备多元化以及地缘政治碎片化加剧。
黄金的短期走势深受杠杆资金强制平仓的影响,但其长期价值仍由结构性因素撑持。投资者不宜把黄金当作缓冲短期股市下跌的工具,却可以在长期配置中继续持有。
杠杆资金与保证金追缴:股市下跌时黄金沦为现金来源
汇丰报告中更值得关注的,是黄金在股市抛售阶段的表现。大量杠杆资金此前涌入黄金,股市大幅走低后触发追加保证金,投资者只得卖出黄金筹措现金。
汇丰的结论是,在多极化的世界格局中,黄金可以作为系统性风险的有效对冲工具,但不宜指望它压低短期波动。
策略师指出,没有任何一类资产能够抵御所有类型的压力,因此投资者需要借助分散配置来降低风险。
这一逻辑的关键在于:当杠杆资金主导市场时,黄金的避险作用可能打折扣,因为压力时期投资者急需现金,而黄金正是变现最快的资产之一。这并不意味着黄金的避险属性已经消失,只是在短期压力下,其表现可能低于预期。
周四行情印证:黄金与纳指同步走弱
周四的走势验证了上述判断。现货黄金下探至4020美元/盎司附近,创8月以来新低,同日纳斯达克指数因芯片股大范围抛售跌幅超过2.5%。
黄金与风险资产齐齐下跌,说明在当前的市场结构下,黄金未能提供应有的避险效果。
这一现象与汇丰的判断相吻合,即杠杆资金的强制平仓压过了黄金的避险属性。
与7月报告对比:从区间震荡到不设价格目标
值得注意的是,最新报告未给出价格目标。相比之下,汇丰在7月的表态更为笃定,当时其全球首席投资官Willem Sels与全球财富洞察负责人Lucia Ku认为,美国国债收益率已成为影响金价的主要因素。
当时两人指出,中东冲突期间黄金并未上涨,且基本与股市同向波动。他们预计金价短期内将维持区间震荡,主要受实际收益率高企和美元强势制约,但仍预计年底前在多元化需求、央行购金及稳定的ETF资金流入推动下进一步走高。如今金价较1月峰值回落约四分之一,最新报告未给出目标,显示其态度趋于谨慎。
汇丰对黄金的短期研判已由“区间震荡、年底上涨”转向“不设价格目标、态度谨慎”,反映出金价回落与波动加剧对其判断产生的影响。
结构性支撑:亚洲需求与机构配置
汇丰首席贵金属分析师James Steel在5月的一次采访中,对类似走势给出了另一种解读。他不认同黄金在伊朗遭袭后下跌即说明其避险功能失灵的观点。油价上涨带动通胀预期回升,债券收益率和美元攀升,股市承压,投资者需要现金,而黄金恰好能够提供流动性。
在他看来,平仓是对更广泛金融市场压力的被动反应:投资者是在兑现保险,而非放弃保险。
Steel还提到,黄金与石油过去的正相关关系已经瓦解,两者相关性微弱,甚至时而转为负相关。他同时指出亚洲的结构性支撑:监管调整允许亚洲主要国家的大型保险公司和印度资产管理机构持有黄金,使亚洲大国的需求由珠宝和金币转向大型机构金条。
他还表示,越来越多此前从未持有黄金的资产管理机构开始将其纳入另类资产配置,因为黄金兼具实物属性与高流动性。这一结构性支撑的核心在于:亚洲的监管变化与机构配置需求为金价提供了长期的底部支撑,有望限制其下行空间。
总结
汇丰认为,黄金并非股票的短期对冲工具,杠杆资金在股市下跌时被迫平仓,使黄金沦为现金来源而非保护工具。但汇丰仍看好其长期战略价值,理由包括货币贬值交易、央行储备多元化和地缘政治分化。周四现货黄金大跌至8月以来低点,同日纳斯达克指数也大幅下挫,印证了黄金与风险资产同步走弱的现象。
金价面临的主要压力经由原油传导:布伦特原油站上110美元/桶,加剧通胀担忧,推升收益率和美元,同时抬高了持有黄金的机会成本。最新报告未给出价格目标,与7月“区间震荡、年底上涨”的积极基调形成对比,显示立场趋于保守。亚洲的监管变化与机构配置需求为黄金提供了长期的结构性支撑,或将限制下行空间。近期走势取决于股市能否企稳、保证金压力能否缓解,以及收益率能否从高位回落。在收益率回落或股市波动平息之前,短期压力可能仍将主导金价走势。
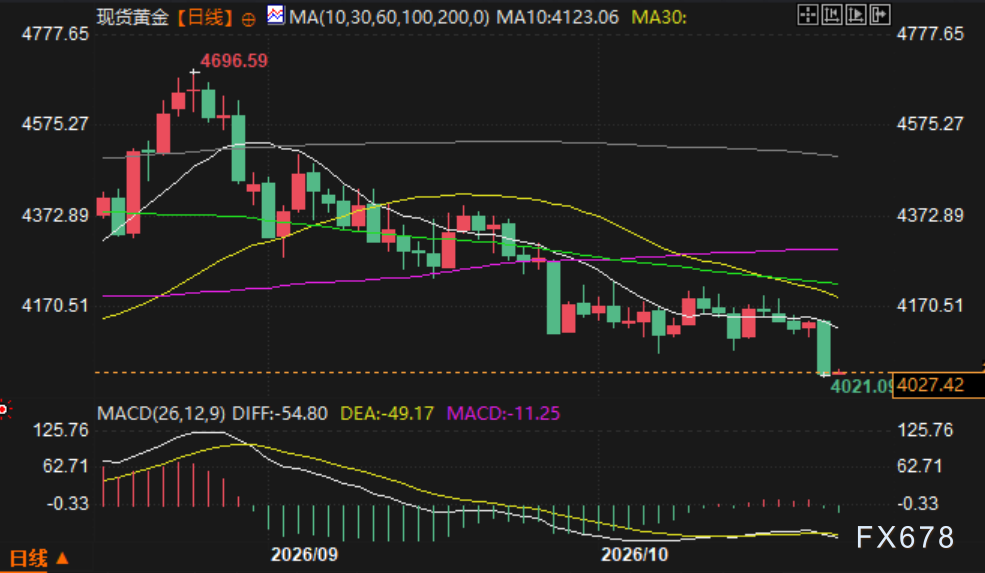
(现货黄金日线图,来源:易汇通)
北京时间7:28,现货黄金报4027.62美元/盎司。







