


市场核心疑问:债市动荡能否迫使央行放缓收紧步伐
9月议息会议上,欧洲央行在债市忧虑声中仍坚持偏鹰姿态并完成加息,本周市场则普遍押注本次将维持利率不变。目前投资者最想弄清的是,法国及其他欧洲国家债市新一轮波动,是否会促使央行在措辞中透露出偏向宽松的信号。
主流观点认为,目前距离政策转向的条件仍有差距。但分析也指出,若债券市场波动继续加剧,在动用购债工具之前,央行率先淡化进一步收紧的表述,将是其首要的应对手段。
会议关键看点:12月加息预期成博弈重心
机构据此构建了四种情景推演。与以往一样,市场反应不仅取决于会后声明与拉加德(Christine Lagarde)的记者会,周四下午央行官员向媒体释放的例行口风同样会左右资金流向。9月会议释放的讯号相当清晰:央行官员认为仍有进一步收紧的余地,10月同样保留了加息的选项。
不过市场几乎没有将本次加息计入价格,会上突然加息属于概率极低的黑天鹅事件。一方面,通胀数据整体保持平稳;另一方面,法国债市动荡已促使市场下调加息预期,拉加德近期讲话中的鹰派语气也有所减弱。本次会议不会更新经济预测,因此围绕12月政策走向的表述才是核心所在。基准预期是央行维持中性平衡的措辞,为12月加息保留窗口;若其明确释放年底加息“大概率落地”的信号,即便市场已计入20个基点的加息幅度,仍会形成小幅偏鹰的意外冲击。
脆弱情绪之下,利率市场等待确定性信号
欧洲利率产品与油价之间原有的紧密联动已出现松动,但全球宏观因素仍是主导定价的关键线索。当前整体风险偏好偏弱,除法国债市风波外,市场对人工智能板块走势的担忧也再度抬头。投资者自然会认真倾听拉加德的讲话,但本次会议难以引发全面的行情重估。若央行明确巩固12月加息预期,将带动一轮偏鹰交易,但由于大部分加息空间已提前反映在价格中,行情波动幅度或相对有限。欧洲央行与市场参与者都清楚,未来走势充满不确定性,所有前瞻指引都需放在这一宏观背景下解读。
相比之下,突发25个基点加息所带来的冲击要大得多。在通胀尚未出现二轮传导风险的情况下,脆弱的市场环境中骤然收紧金融条件,容易引发大范围避险交易,法国国债利差扩大、股市持续承压,甚至因经济衰退担忧,德国10年期国债收益率反而走低。
欧元走势承压,期待央行表态提供支撑
近期欧元对法国国债利差变化的敏感度有所减弱,相较短期合理估值,欧元仍被低估约1%至1.5%。但该货币依然面临双重压力:一是财政风险溢价持续上升,二是法国债市动荡使市场下调了对欧洲央行加息的预期。
本次决议对外汇市场的冲击力,预计难以复制9月会议的强度。外汇交易员将密切捕捉央行收紧立场松动的细微迹象,并视其为债市压力倒逼政策转向鸽派的信号,这也意味着欧元下行风险较大。基准情景下,央行不会否定市场残留的鹰派预期,周四决议公布后,欧元大概率维持区间震荡。若央行持续巩固12月加息预期,法国债市利差再度恶化、进而重创欧元的门槛将随之抬高。机构判断,未来数周欧元兑美元有望回升至1.120至1.130区间。
结语
法国债市的考验摆在欧洲央行面前,央行需要在稳定债市与控制通胀之间寻求平衡。基准预期下,央行选择保留加息选项、维持政策灵活性,欧元与利率市场短期内或以震荡为主,后续走势仍取决于12月加息预期的演变。
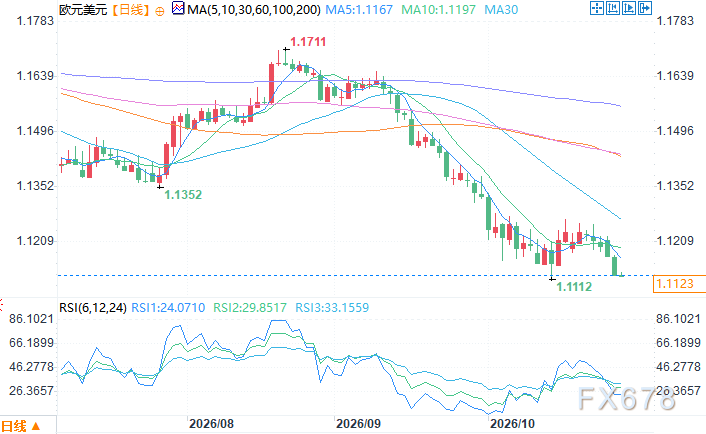
欧元兑美元日线图 来源:易汇通
北京时间10月28日10:14,欧元兑美元报1.1122/23。







