


三菱日联金融集团(MUFG)判断,欧洲央行下周政策会议大概率按兵不动,但仍认为收紧周期尚未走完。该行指出,债市收益率走高以及法国财政压力,某种程度上已替决策者分担了部分工作。
核心观点:10月暂停加息,12月与2027年一季度各加息一次
MUFG称,债市抛售与法国财政风险持续加剧,已让10月加息不再列入考虑。欧洲央行官员越来越多地提到金融环境收紧对经济前景的影响,同时潜在通胀压力仍处于可控范围。
不过,该行分析师认为,经济展现出的韧性,加上9月以来天然气价格走高,使央行有理由以风险管理为名,将利率推入略具限制性的区间。
MUFG预计欧洲央行将于12月加息25个基点,并在2027年一季度再度加息,把政策利率抬升至3.00%,之后在2027年三季度回落至2.75%。
该判断的关键在于:10月的停顿属于节奏上的调整,并非方向上的逆转;欧洲央行的紧缩周期远未结束,只是金融环境收紧与法国财政隐患,在一定程度上已经代替了政策行动。
法国为核心风险:财政持续失衡构成基准情景
法国正处于此次前景判断的中心位置。MUFG指出,议会席位分散使历届政府屡屡未能达成财政目标,即便推出多项整顿方案,赤字率仍逼近GDP的6%。
公共债务规模约占GDP的120%。该行认为,法国几乎没有进一步改善的余地,并且极易受到经济增速放缓或融资成本攀升的冲击。
国际货币基金组织最新预测显示,法国在主要欧洲经济体中表现明显偏弱,今年增速预计只有0.4%。债市压力也已显现:法国与德国10年期国债收益率利差扩大至欧债危机以来的最高水平,法国每年的利息支出同样升至历史高位。
MUFG认为,外国投资者持有的法国债务占比较高且仍在上升,这可能放大了市场抛售。截至目前,风险传导仍较有限,意大利的利差表现相对稳定。
四种情景:基准情景为财政持续失衡,欧元兑美元区间1.08至1.14
MUFG在法国总统选举前拟定了四种情景,并认为勒庞是目前的领先者。其基准情景(概率45%)是财政持续失衡:政府借助程序性手段勉强维持运转,相关措施被削弱或拖延,赤字率稳定在GDP的5.6%至6.0%之间。
在此情形下,MUFG预计法德利差约为170个基点,欧元兑美元将在1.08至1.14区间波动。这不会迫使欧洲央行即刻作出回应,但量化紧缩或将受到更多审视。更严重的信用危机(概率15%)则会带来严重政局动荡、经济衰退,并使2027年赤字率远超6%。
该情形将推动利差升破200个基点,欧元兑美元可能下探至1.02至1.10区间,投资者届时将把欧洲央行的传导保护工具视为潜在支撑。
相对乐观的一面是,有限度的整顿(概率35%)可使利差维持在110个基点附近;若整顿力度更大(概率5%),利差有望收窄至约90个基点,并支撑欧元兑美元在1.12至1.18区间运行。
欧元预测:年底看向1.12,2027年三季度回升至1.18
针对欧元,MUFG表示,欧洲央行加息预期的降温已令欧元承压,而欧元走势与欧美短期利率差高度相关。该行预计美元仍将在较长时间内保持强势,并预测欧元兑美元今年年底达到1.12,之后2027年一季度逐步回升至1.14,二季度升至1.16,三季度升至1.18。
这一预测的核心逻辑是:短期内,欧洲央行加息预期的减弱与美元强势将持续压制欧元;中期来看,随着欧洲央行重启加息、美元强势边际消退,欧元将稳步回升。
市场关注:声明与新闻发布会的措辞基调
由于政策官员已进入议息静默期,下周的政策声明与新闻发布会备受关注,市场希望借此判断欧洲央行对金融环境收紧和法国财政风险的权重,以及是否对12月行动保持开放态度。
市场将重点从欧洲央行措辞中寻找12月加息的线索:若央行对金融环境收紧表达担忧,可能削弱12月加息预期;若央行强调通胀风险,则可能强化该预期。
总结
MUFG预计欧洲央行下周维持利率不变,但紧缩周期尚未结束,预计12月及2027年一季度各加息25个基点,使利率升至3.00%,随后于2027年三季度回落至2.75%。10月的暂停属于节奏调整而非方向转变,金融环境收紧与法国财政隐患已在一定程度上代替了政策行动。法国是核心风险,基准情景(概率45%)为财政持续失衡,赤字率维持在GDP的5.6%至6.0%,法德利差约170个基点,欧元兑美元位于1.08至1.14区间。更深层的信用危机(概率15%)将推动利差突破200个基点,欧元兑美元跌至1.02至1.10。MUFG预测欧元兑美元年底达1.12,2027年三季度回升至1.18。市场将关注下周的声明与新闻发布会,以判断欧洲央行对金融环境收紧和法国财政风险的权衡,以及对12月行动的开放程度。
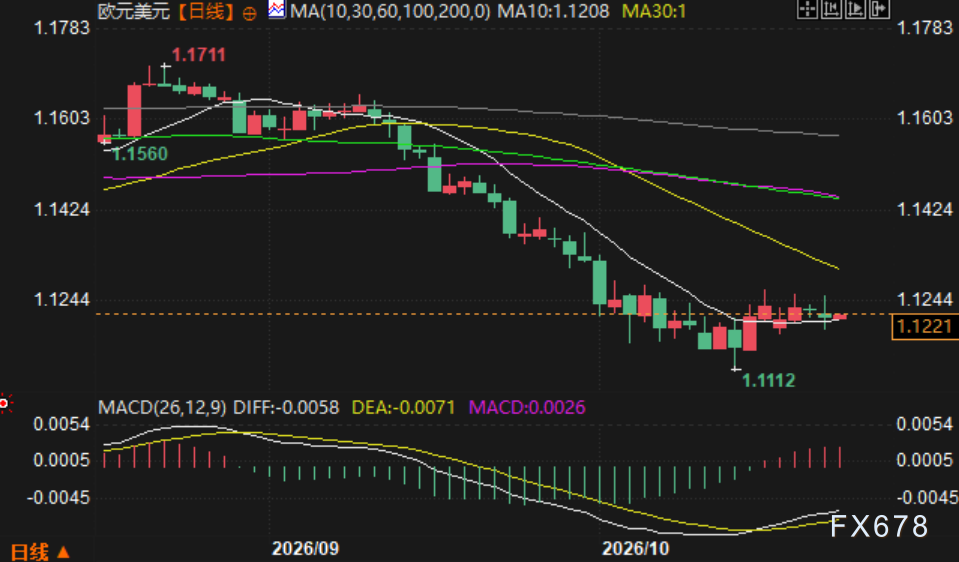
(欧元兑美元日线图,来源:易汇通)
北京时间7:37,欧元兑美元报1.1220/21。







