


美联储按兵不动,为观察争取时间
9月核心CPI环比上涨0.3%,这一数据高于市场预期,一度让市场对10月加息的押注概率超过50%。但这种情绪没有持续太久。美联储副主席菲利普·杰斐逊、米歇尔·鲍曼以及理事克里斯·沃勒相继表态,认为无需急于调整货币政策,市场的躁动很快平息。美联储主席凯文·沃什随后在曼谷国际货币基金组织会议上发言,并未强调近期加息的可能,这与9月加息前杰克逊霍尔会议上的措辞形成明显反差,也进一步压低了市场对10月加息的预期。
不可否认,最新就业数据低于预期,房地产等对利率高度敏感的行业面临越来越大的下行压力。但美国整体经济增长动能仍然较强,通胀水平也仍高于政策目标。美联储官员明确表示,要让通胀回到目标区间,仍需进一步收紧货币政策。美联储最新经济预测摘要显示,有四位FOMC委员预计,从现在到年底还将累计加息50个基点,这意味着本次议息会议很难获得全票通过。贝丝·哈马克、尼尔·卡什卡里和洛丽·洛根三位委员,曾在7月会议上无视多数委员维持利率的主张,投票支持加息。在10月会议上,三人或将再次投下加息的反对票。
本次议息会议的公开声明大概率篇幅简短,沃什主席的新闻发布会也会延续简洁务实的风格。他并不热衷给出明确的政策指引,讲话基调可能偏向客观陈述现状:美国经济整体韧性尚可,失业率保持在低位,但通胀仍高于目标。后续货币政策走向将完全取决于接下来公布的经济数据,而目前多数官员普遍认为,货币政策仍有进一步收紧的空间。
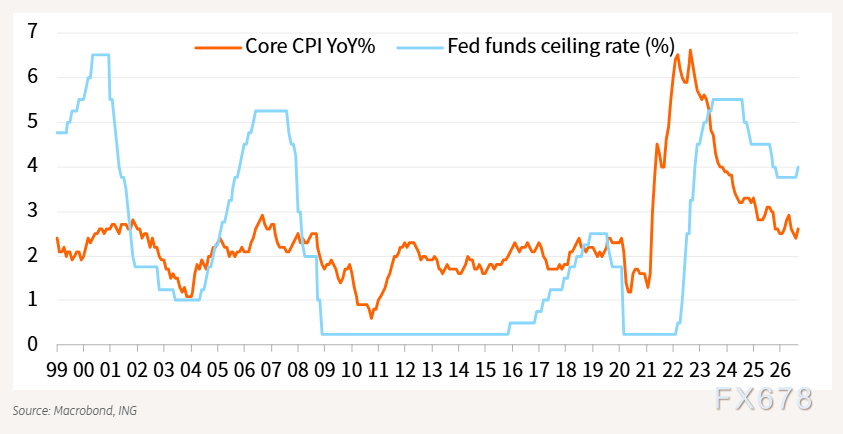
(美国核心CPI同比与联邦基金政策利率走势)
展望12月议息窗口:加息仍有可能
在12月FOMC会议召开前,市场还将迎来两份就业报告和一份通胀数据。11月CPI数据将在12月议息会议结束后的次日公布,但美联储官员几乎肯定能提前拿到这份数据。这意味着美联储掌握的信息将比市场更充分,因此12月会议出现政策意外的可能性无法完全排除。
我们预测,美联储将在12月加息25个基点,届时联邦基金利率目标区间将升至4%-4.25%。加息之后,美联储可能进入较长的暂停期,利率水平或将维持到2027年12月,届时才会对2026年12月这次加息进行回调。这一判断与当前市场的主流预期基本吻合;美联储自身的基准预测同样指向今年还将加息一次,而2027年全年利率则保持不变。
美债收益率大幅攀升、美元走强,已在一定程度上收紧了金融环境。我们的利率路径预测基于一个前提:在中期选举结束后的几个月内,相关方将达成协议,改善波斯湾的能源供应,更关键的是,航运和保险成本有望明显回落。在炼油厂已满负荷运转的情况下,降低航运与保险成本,才是压低成品油零售价格的关键抓手。
如果上述情景成为现实,通胀压力将得到实质缓解。美国薪资增速仅为3%,企业的人力成本端保持温和;在通胀篮子中占比35%的住房分项,也将进一步回落。基于此,我们认为美国整体通胀将在2027年下半年回落至2%的目标水平。
当然,我们基准情景的主要下行风险在于冲突持续时间超出预期。若地缘紧张局势迟迟得不到缓解,美联储有可能在2027年一季度继续加息。与此同时,能源价格上涨叠加薪资增长乏力,居民实际购买力将进一步受损;债券收益率持续走高,房贷和企业融资利率将刷新周期高点,经济走弱的风险随之上升。一旦进入这种压力更大的经济情景,美联储在2027年下半年的降息幅度和节奏,都将比基准预测更快、力度更大。
美联储暂不干预债市,任由美债市场自行调节
过去一周,美国国债市场表现转好,此前持续加剧的金融收紧效应有所缓和。10年期美债收益率回落至5%下方,与此前突破5.25%的高点形成鲜明对比。不过,我们并不认为这一轮收益率下行能够持续,但市场的这一变化,也为FOMC本次会议释放相对宽松的表态创造了条件。
市场避险情绪升温,放大了美国经济的潜在风险,也进一步提高了10月维持利率不变的可能性。法国债市持续承压,引发全球债市的焦虑情绪,从边际上带来系统性压力。在这样的市场环境下,美联储并不希望通过加息加剧市场恐慌,因此10月会议维持利率不变是较为合理的选择。
至于10年期美债收益率能否持续运行在5%以下,则另当别论。受通胀黏性、财政赤字以及AI产业热潮等多重因素推动,我们判断10年期美债收益率大概率将重新站上5%,但具体时点难以预判。收益率若想再度突破5%,首先需要风险市场情绪企稳。无论如何,在10月这次议息会议上,美联储不会主动搅动债券市场的既有格局。
沃什主席仍将缩减资产负债表视为政策目标,但距离美联储推出清晰的缩表方案还有一段距离。我们预计,各委员会的相关建议要到年末前后才会对外披露。目前市场流动性整体平稳,回购市场运行状况较去年已明显改善。
沃什主持下的FOMC会议,成为美元走势的风向标
美联储的表态大概率会继续支撑美国的高收益率,美元有望守住9月以来取得的大部分涨幅。如果美元出现下行调整,其驱动因素更可能是科技板块再度引发市场避险,而非美联储释放鸽派信号。
美元在9月至10月初大幅走强,累计涨幅达4%,随后进入震荡整理阶段。利差是当前影响美元走势的核心变量;受美国科技股回调压制加息预期的影响,本月利差条件已对美元略显不利。
从较长时间维度来看,今年由沃什主持的FOMC会议,基本确定了美元未来4至6周的运行方向:6月会议偏向鹰派,7月会议被市场解读为鸽派,9月会议美联储则完成了一次鹰派加息。
回顾7月FOMC会议,沃什曾表示债券市场已在承担收紧政策的作用,这一言论引来诸多批评。我们推测,沃什会吸取教训,不会再简单地将信用利差扩大、股市下跌等同于金融条件收紧,并以此作为减少加息的依据。
只要沃什坚持既定的政策逻辑,将维护货币政策的可信度放在首要位置,美国短端收益率就会获得有力支撑,美元也大致能守住9月初以来的涨幅。相比之下,欧元则面临压力:能源价格高企,加上法国的政治风险,将持续拖累欧元表现,EUR/USD有可能回落至年内低点,逼近1.11关口。
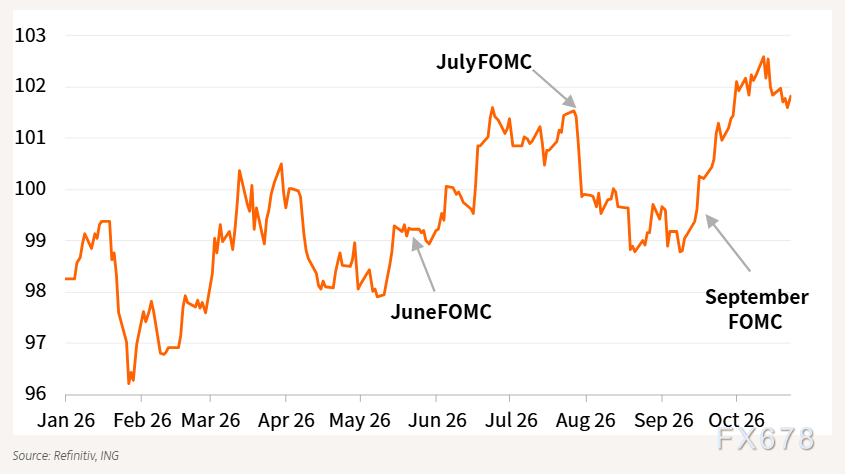
(沃什主持的FOMC会议与美元指数走势)







