


这篇文章总结的,是法国危机加剧期间我们在全球债券市场上观察到的情形。可以看到三种截然不同的现象:(i)向欧元区其他高负债国家——包括意大利和西班牙——的传导;(ii)资金涌向美国这一避险港口,也就是说,真正到了关键时刻,市场在局势恶化时仍会大举买入美债;(iii)德国、瑞典、瑞士等低负债避险国家,延续了今年以来稳定跑赢的态势。
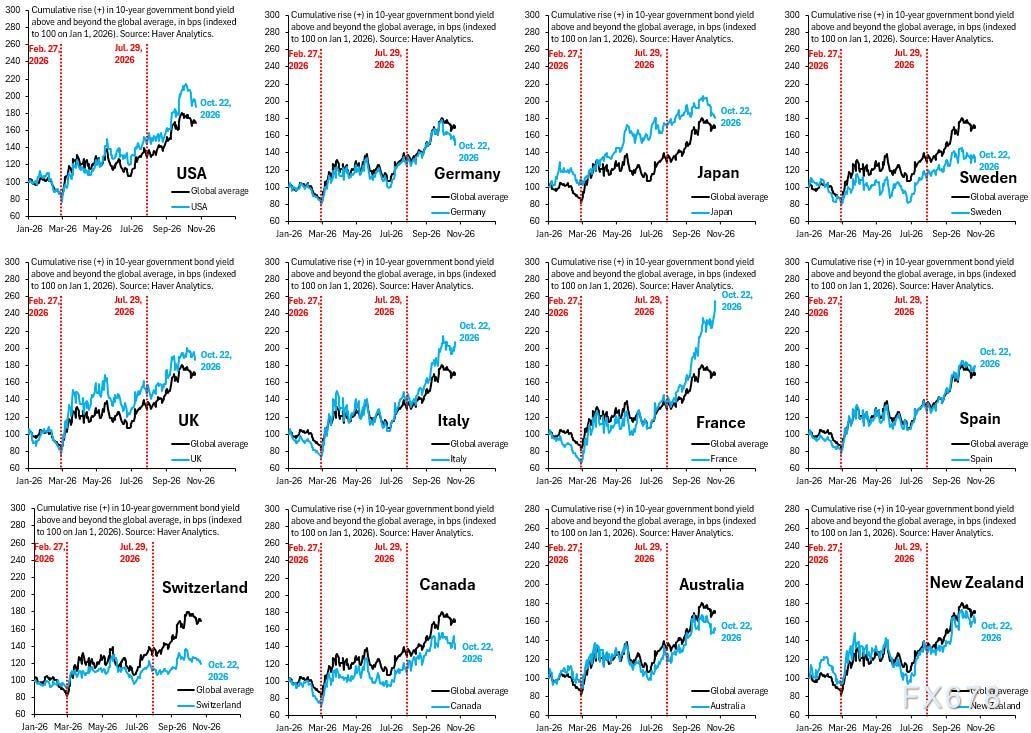
(图中的蓝线展示了今年以来10年期政府债券收益率的变化轨迹。我以2026年1月1日为基期,将其指数化为100,并逐日累计计算相对该日的基点涨幅。例如某国若处于200,说明其10年期收益率自年初以来已上涨100个基点。每张图中的黑线含义相同,代表所有这些收益率日变动的等权平均值;我将其累计起来,用以观察哪些国家跑赢、哪些跑输平均水平。)
很明显,法国10年期收益率出现了急剧攀升,在图中格外醒目。除此之外,大体可以将各国划分为三组:
受传染国家:这些国家的蓝线随着法国局势升温而抬升至黑线上方。主要是意大利,西班牙的情况同样显得较为脆弱。
涌入避险资金的国家:这些国家的蓝线位于黑线上方,意味着市场并不看好其财政政策,但在法国债券抛压加大之际,它们却吸引了避险资金流入。主要是美国;此外,受日元套利交易平仓影响,日本似乎也从中受益。
避险港国家:这些国家的蓝线始终处于黑线下方,且两者之间的差距在今年持续扩大。德国、瑞典、瑞士等低负债国家即属此类,加拿大和澳大利亚也多少带有类似特征。
没有任何依据表明法国的债务风险会无限期延续下去。当前发生的,是6月油价下跌并预计将长期维持低位之后,前期累积的头寸正经历剧烈出清。最明显的一道“缓冲阀”就是油价走低,而美国可以通过加大对伊朗伊斯兰革命卫队(IRGC)快艇在霍尔木兹海峡的拦截力度,来推动这一结果。
但同样可以确定的是,我们面对的这场全球债务危机,早已不限于法国一国。1月份日本曾出现债务风险集中爆发,随后在7月29日美联储会议之后的8月,美国收益率曲线也出现了陡峭化。我们仿佛置身于一场全球范围的“打地鼠”游戏之中,唯一可以确定的是:高负债政府会沿用其惯用的那套手法,设法人为压低国债的影子收益率。







