


期货与现货的定价逻辑出现分歧
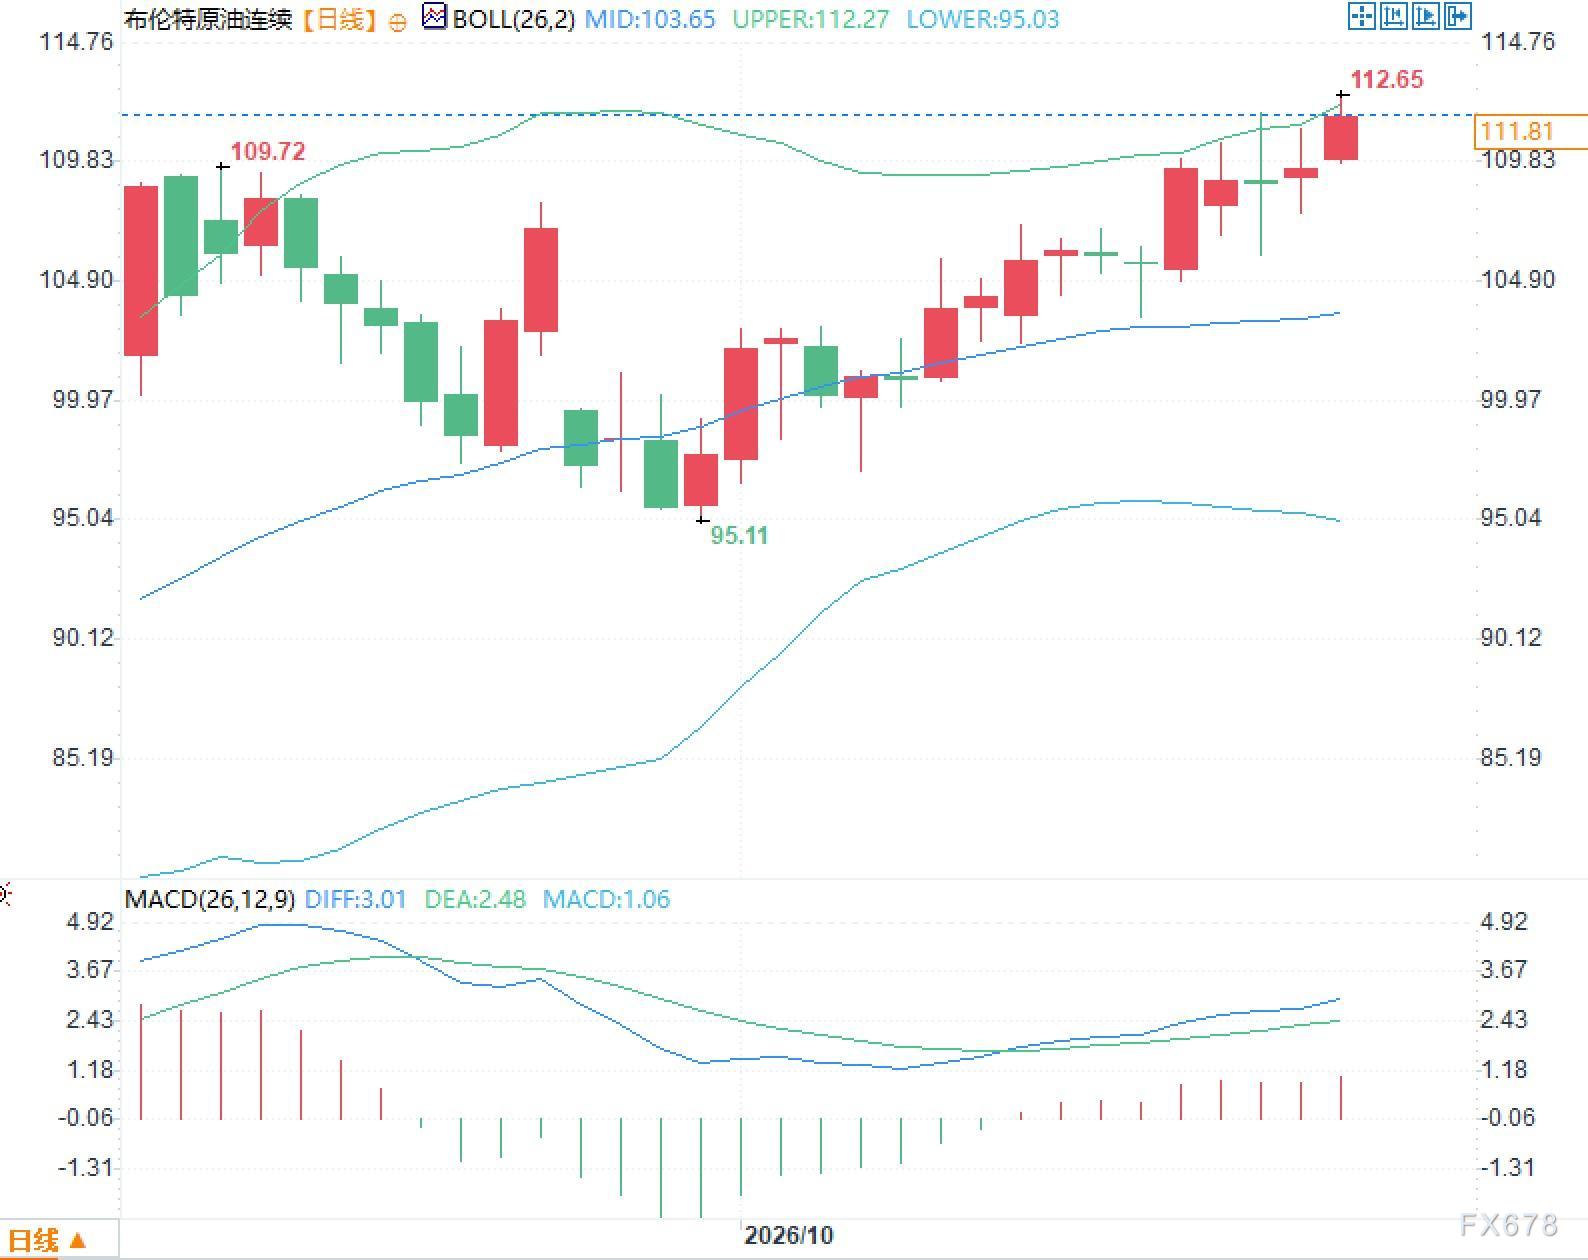
布伦特原油期货成交量庞大,价格多由地缘局势的预判推动。过去十四天里,期货上涨约10美元/桶,背后一方面是投资者对中东形势走向的研判,另一方面是沙特西部输油管线一度受阻后,风险升水被重新计入价格。现货布伦特评估价反映的则是当下能够实际装运货物的价值,近期已从高位退下。两者关注的时间跨度并不一致:期货更看重远期供给的不确定性,现货则更多取决于即期装船和到港成本。价差虽有收窄,但依然明显高于常态水平,意味着现货市场的紧绷状况有所舒缓,不过供应安全相关的溢价仍未完全褪去。
中东出口与运费的实际走势
近期经过霍尔木兹海峡的货运量已接近冲突爆发前的水平,部分跟踪数据也显示流量在逐步回升。年内高位的运费有所下行,远程运输成本随之降低,使更多货源转向欧洲市场。亚洲炼厂增购了11月船期的美国原油,间接让欧洲可获得的货源变得更充裕。中东各品种相对迪拜基准的升水已由约35美元/桶大幅收窄;迪拜相关远期曲线的近月价差也从约15美元/桶的深度升水回落至1美元/桶以下。上述变化说明即期供应压力正在减轻,但能否持续修复,仍取决于运输通道能否保持稳定。
市场对供应走势的研判
Marex分析师Ryan Fitzmaurice认为,消息层面的不确定性依然不小,库存处于低位,补库并不容易;另一方面,霍尔木兹海峡的流量表现强劲,厄尔尼诺现象或将抑制冬季采暖需求。Onyx Capital Group分析师Ed Hayden-Briffett指出,中东产油国已通过招标售出大量秋季装船货物,而布伦特原油期货对新闻更为敏感,价格因而承压上行。ING分析师Warren Patterson等人则表示,沙特油田相关事件及人员撤离指令显示,中东局势缓和的迹象有限,价格中的风险升水难以迅速消散,除非出现明确的缓和信号,并确认区域供应持续不受干扰。
期权市场的交易结构体现分歧
近期布伦特原油期权交投活跃,看跌期权大量易手,成交量刷新纪录,主要押注期货价格跌破100美元/桶的情景。同时,看涨期权同样有需求,说明部分参与者仍预期中东局势可能进一步升级。期权市场中对冲下跌与布局上涨的双向交易并存,与期货、现货价差的分化情况相互印证。库存低位与运输通道波动是当前定价的两大主要约束,现货供应能否持续改善,将决定价差收敛的快慢。
常见问题解答
问题一:期货价格与现货评估价为何走势相反?
答:期货主要反映远期供应中断风险及消息预期,现货则体现即期装船货物的价值与运费变化。霍尔木兹海峡流量回升、运费走低压低了现货成本,而地缘局势的不确定性则持续托住期货溢价。
问题二:中东原油升水回落,是否说明供应紧张已经化解?
答:升水自高位大幅回落,表明即期紧张程度有所缓解;但库存仍处低位,运输通道与区域事件也可能反复,风险溢价并未完全消失。
问题三:期权市场大量看跌交易说明什么?
答:看跌期权活跃,意味着部分参与者在为价格下行做对冲或提前布局;与此同时,看涨需求也同样存在,说明市场对后续局势的判断存在分歧,并未形成单一方向的共识。







