


AI市场忧虑,削弱铜价看涨逻辑
纳斯达克指数近期大幅下挫逾500点,市场对AI投资热潮能否延续的疑虑加深,这种负面情绪已远远超出科技股板块的范围。
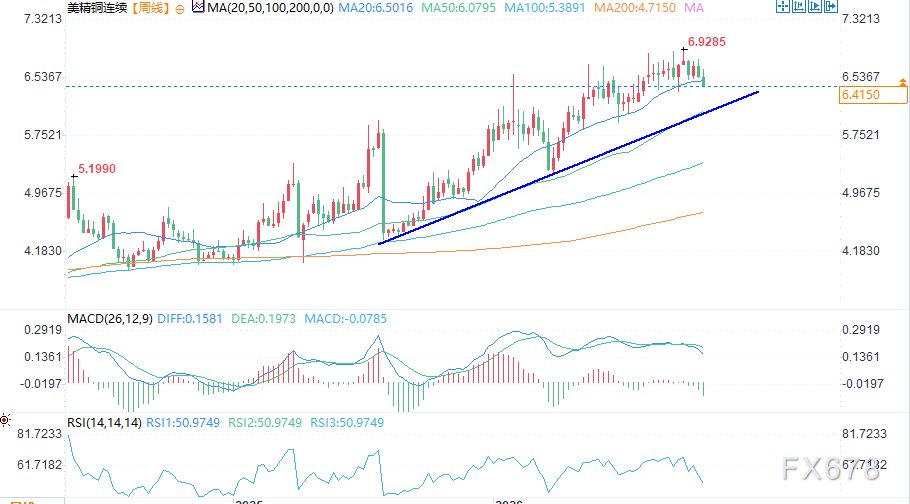
(COME铜周线图 来源:易汇通)
高品位铜价下跌2.4%,跌破每磅6.50美元附近的近期支撑,目前面临双重不确定性。一方面,投资者无法判断美国是否会对精炼铜加征关税,此前因关税预期而产生的囤货需求原本是铜价的重要支撑;另一方面,市场担心人工智能和数据中心投资放缓,而这正是市场对未来铜需求增长的主要预期来源。
不过,投资情绪转弱并不意味着实物基本面恶化。电气化建设、电网扩容以及铜矿供应受限,仍对铜价形成支撑;全球可追踪的交易所库存也大多集中于美国。由此看来,当前价格回落更多是前期过高预期向理性回归,而并非实际需求出现了明显萎缩。
原油逆势走高,避险情绪升温
在对经济增长敏感的大宗商品普遍承压之际,原油走势却截然相反。受中东冲突加剧以及市场担忧美国可能采取进一步军事行动影响,原油供应再度中断的担忧升温,布伦特原油升破112美元/桶,创下五个月新高。
虽然中东地区的原油出货已有所恢复,但全球石油市场依旧十分脆弱。航运受袭、运价高企以及关键能源设施受损等风险,始终威胁着供应链的稳定;成品油市场尤其是柴油供应偏紧,一旦再次断供,冲击将被进一步放大。
欧洲天然气的形势同样不容乐观。储气设施库存处于相对较低水平,意味着欧洲整个冬季都将高度依赖持续进口。若遭遇长时间严寒天气,并叠加液化天然气运输再度受阻,目前约90欧元/兆瓦时(折合29.50美元/百万英热单位)的气价可能再次大幅攀升。
这为整个金融市场蒙上了一层阴影。能源价格持续走高,不断给股市和债市施压;一旦通胀再度冲击,央行的货币宽松空间将随之收窄。经历多年通胀高于目标水平后,投资者已不能简单认为经济增长放缓就会自动带动融资成本下行。
由此看来,即便高油价最终会抑制经济活动和能源需求,能源品类依然是投资组合应对地缘政治风险与通胀风险的重要工具。
黄金:投机抛压与战略买盘相互角力
面对此轮避险情绪升温,金价却未能顺势走强,成为市场关注的焦点。美债收益率回落、美元小幅走弱、地缘不确定性持续加剧,但现货黄金本月第三次在4100美元下方受阻。
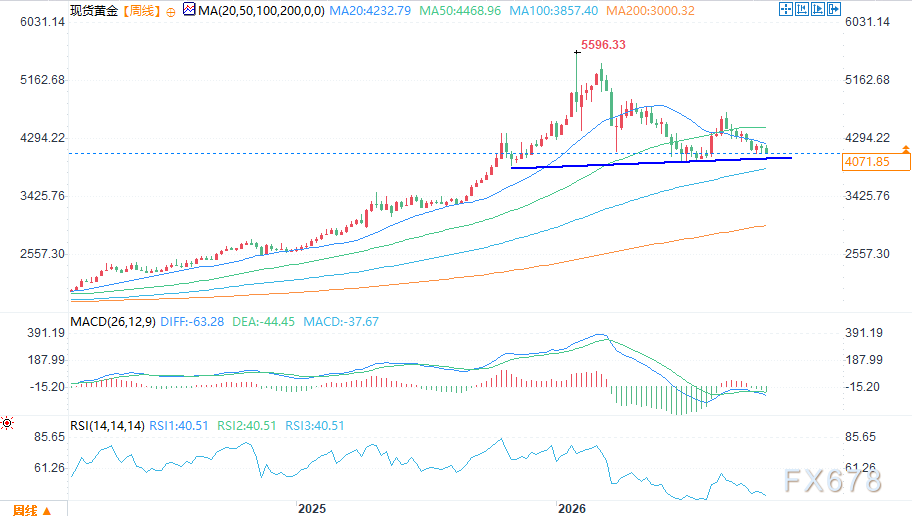
(COME黄金周线图 来源:易汇通)
这背后源于不同投资群体行为的明显分化:关注宏观交易的短线资金紧盯利率预期、汇率走势与技术指标;而长期投资者则持续通过ETF增持黄金,以对冲财政不稳、地缘冲突和货币贬值等风险。
法国政府融资成本的快速攀升,恰好印证了长期配置黄金的逻辑。法国10年期国债收益率突破5%,为24年来的高位,其与德国国债的利差扩大至接近170个基点,市场对法国财政可持续性的担忧日益加深。
现阶段,投机盘的抛售力度仍压过战略配置型买盘,持仓数据直观反映出两类投资者的分歧。自8月25日以来,对冲基金、商品交易顾问等资管账户减持黄金净多头400万盎司;与此同时,彭博统计的黄金ETF持仓规模增加了230万盎司。金价下跌的同时ETF资金持续流入,说明黄金的长期投资逻辑并未失效。一旦本轮投机平仓潮告一段落,长线资金或将重新主导金价走势。
农产品:持仓回调与天气隐患交织
过去六周,以谷物为代表的农产品价格大幅回落。彭博谷物指数累计下跌14%,基本回吐了8月的全部涨幅。丰收带来的供应改善预期引发大规模投机头寸离场,六大主要谷物及大豆期货的资管账户净多头,已从逾100万手的历史高位回落至最新报告周的约75万手。
此次回调再次说明,持仓会放大基本面的波动:价格下跌进一步触发多头平仓,形成新的下行压力。但即便近期价格走弱,农产品的长期供应前景仍存在多重变数。
伊朗局势与俄乌冲突持续发酵,超强厄尔尼诺现象可能来袭,粮食出口限制也有再度出台的可能,上述因素都可能扰动农业生产和贸易。尽管眼下充裕的供应压制了价格,但在地缘冲突与极端天气的双重影响下,农产品价格仍存在再度大幅波动甚至反弹的可能。
大宗商品仍是投资组合的重要对冲工具
大宗商品内部的走势分化,折射出投资环境日趋复杂。经济增长担忧压制工业金属与农产品;地缘冲突则推动能源价格走高;黄金主要依靠长期战略性买盘获得支撑。
值得注意的是,大宗商品能够对冲传统投资组合难以抵御的部分风险。由能源供给推动的通胀,往往会同时对股票和债券造成损害;而地缘冲突、极端天气与贸易限制,则可能使多个大宗商品板块面临价格上行压力。
因此,战术性配置大宗商品的逻辑依然成立,只是各细分板块的前景差异日益明显。可以考虑对大宗商品进行多元化配置,同时重点关注需求上升且供应持续受限的市场,这类市场有望迎来结构性价格上涨,或将为投资者带来一定收益。以上内容仅为市场分析,不构成投资建议,投资有风险,入市需谨慎。
基于期货的大宗商品总回报,不仅来自标的价格涨跌,还包括合约到期换月产生的展期损益,以及保证金所产生的利息收入。在现货升水市场(远期期货价格低于近月合约)中,假设曲线形态不变,随着期货价格向现货价格收敛,换月操作可获得正向展期收益;反之,现货贴水结构则会带来负向展期收益。因此,持续的供应紧张可能给投资者带来双重利好:即便现货价格大致持平,仍有望同时获得价格上涨收益与正向展期收益。







