


增长顾虑左右美元定价逻辑
近期美元的走势更多取决于增长前景,而非通胀压力。上周美国通胀数据偏高,但美债收益率非但没有上行,反而回落,市场对后续加息的押注也随之小幅降温,说明市场对经济动能变化更加敏感。美元多头仓位此前已处于较高水平,一旦增长数据低于预期,平仓压力或将被放大。若美国采购经理人指数初值显示扩张势头延续,可能暂时缓解增长疑虑,对美元形成支撑;反之,若数据走软,增长放缓的叙事将得到强化,长端美债收益率或继续走低,并对美元构成拖累。与以往通胀主导美元的周期相比,这种机制上的转变值得留意。
日元避险属性与日本央行政策走向
日元近期的避险色彩有所增强,日内波动主要跟随风险偏好的变化,日本央行的利率预期则整体保持平稳。市场普遍认为,日本央行有望在12月加息25个基点,将政策利率从当前的1.25%提升至1.50%,并在2027年内再推进两次加息。多数分析人士判断,在10月30日结束的下一次会议上,日本央行维持利率不变的可能性较大。若全球增长明显走弱,日本央行或将再度面临在经济放缓之际加息的困境。回顾历史,该行往往因通缩顾虑而行动迟缓,此轮情况未必会有太大不同。
日线图技术形态观察
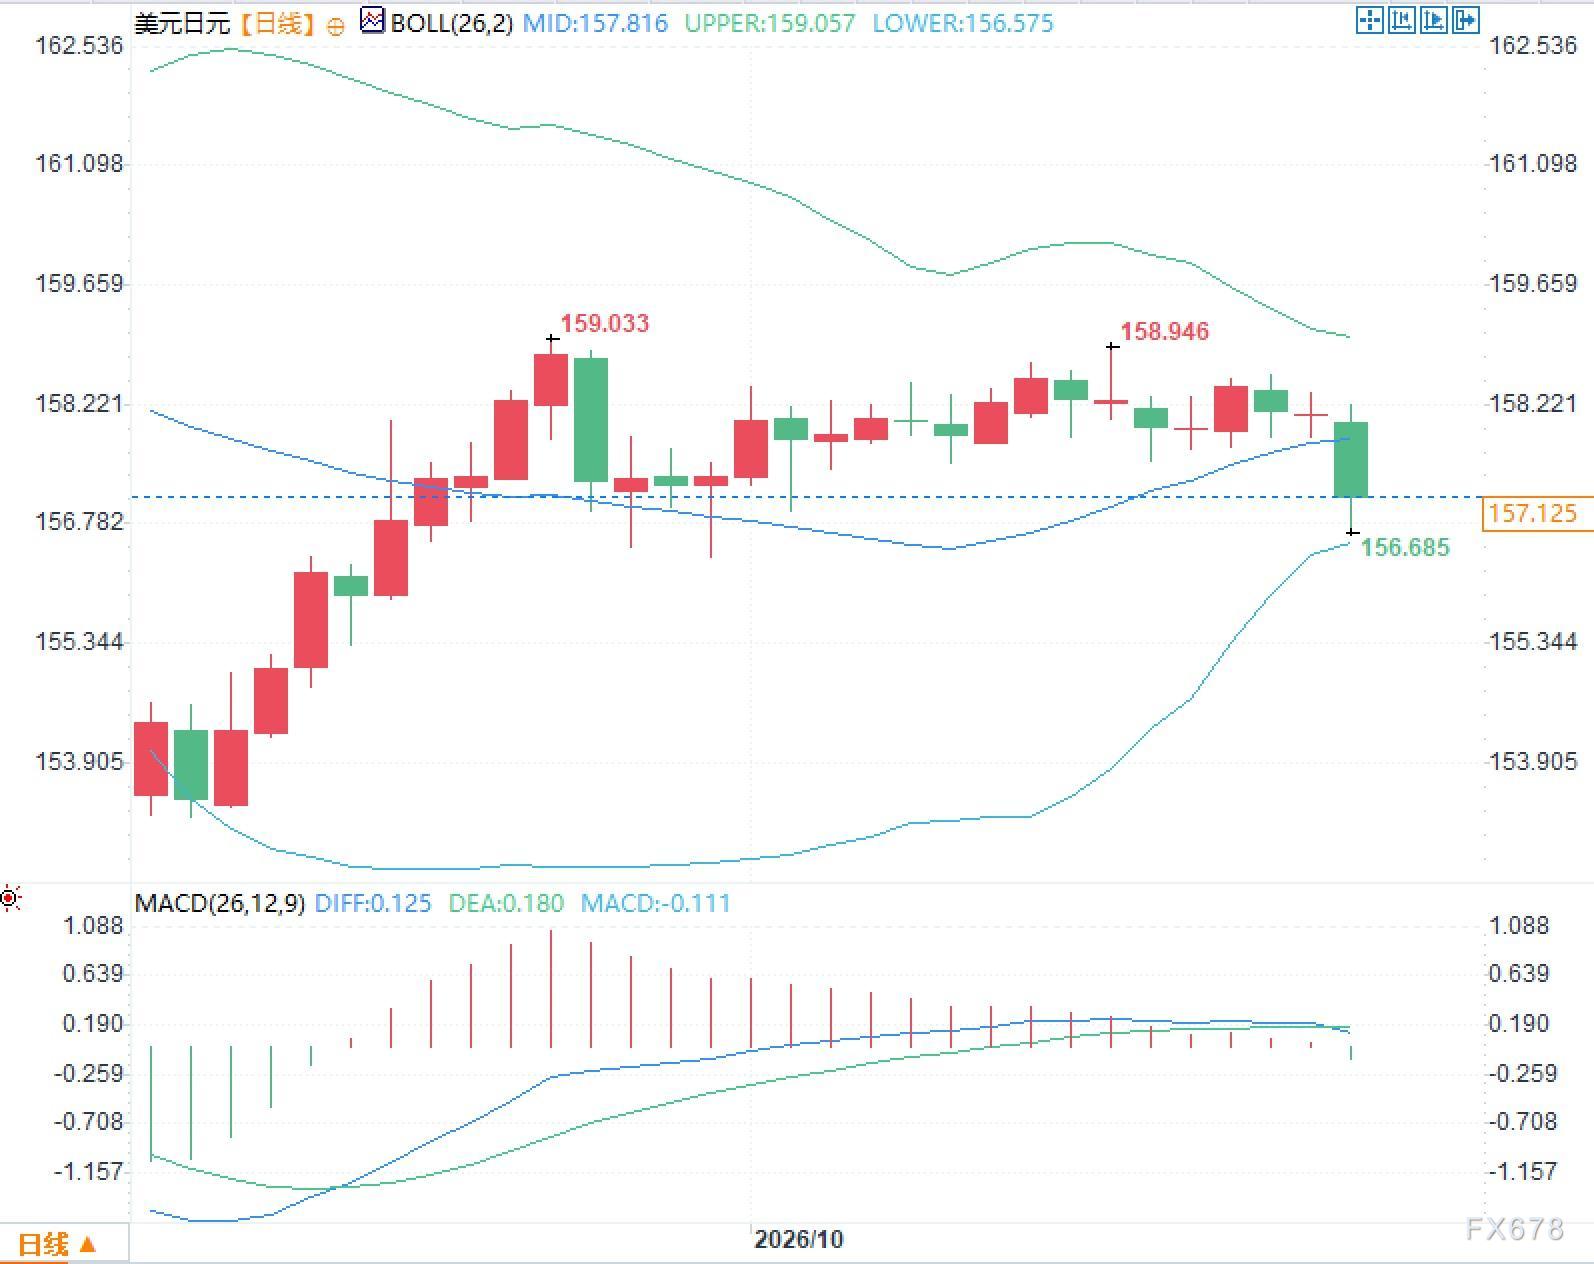
从日线级别来看,美元兑日元价格近期正向布林带中轨靠拢。布林带中轨约157.816,上轨约159.057,下轨约156.575。回落过程中,价格贴近中轨下沿区域,震荡幅度有所收窄。MACD指标方面,DIFF为0.125,DEA为0.180,柱状值约为-0.111,动能仍处于负值区间。
风险偏好切换与汇率波动机制
风险偏好的日内摆动,已成为左右美元兑日元短期走势的重要变量。增长担忧升温时,资金往往流向传统避险资产,日元获得相对支撑,美元则面临多头平仓的压力。反之,若增长数据回暖或市场情绪好转,日元的避险溢价可能回吐,美元多头则重新获得推动力。这一互动,叠加日本央行渐进加息的预期与美联储政策路径的分化,使汇率对全球增长信号与风险偏好的敏感度有所提高。长端美债收益率的回落,既反映了增长预期的调整,也通过利差渠道影响美元的相对吸引力。总体来看,当前汇率波动更多体现基本面预期与仓位调整之间的动态平衡,而非单一通胀或政策因素主导。
常见问题解答
问题一:为何美国通胀数据偏热,美元反而走弱?
答:市场当前更看重增长前景,通胀走高并未推升美债收益率,反而伴随多头平仓,令美元承压。
问题二:日本央行12月加息的预期会如何影响日元?
答:该预期已得到较充分的定价,日元日内波动更多受风险偏好和避险需求牵动,加息本身并非短期内的主导因素。
问题三:美国采购经理人指数初值对汇率的关键作用体现在哪里?
答:该数据直接反映增长动能。若数据偏弱,将加剧增长担忧并压低长端收益率;若数据偏强,则有助于缓解担忧并支撑美元。







